Retenciones por el saldo de IASS en 2027
Guías
¿Qué cambia?
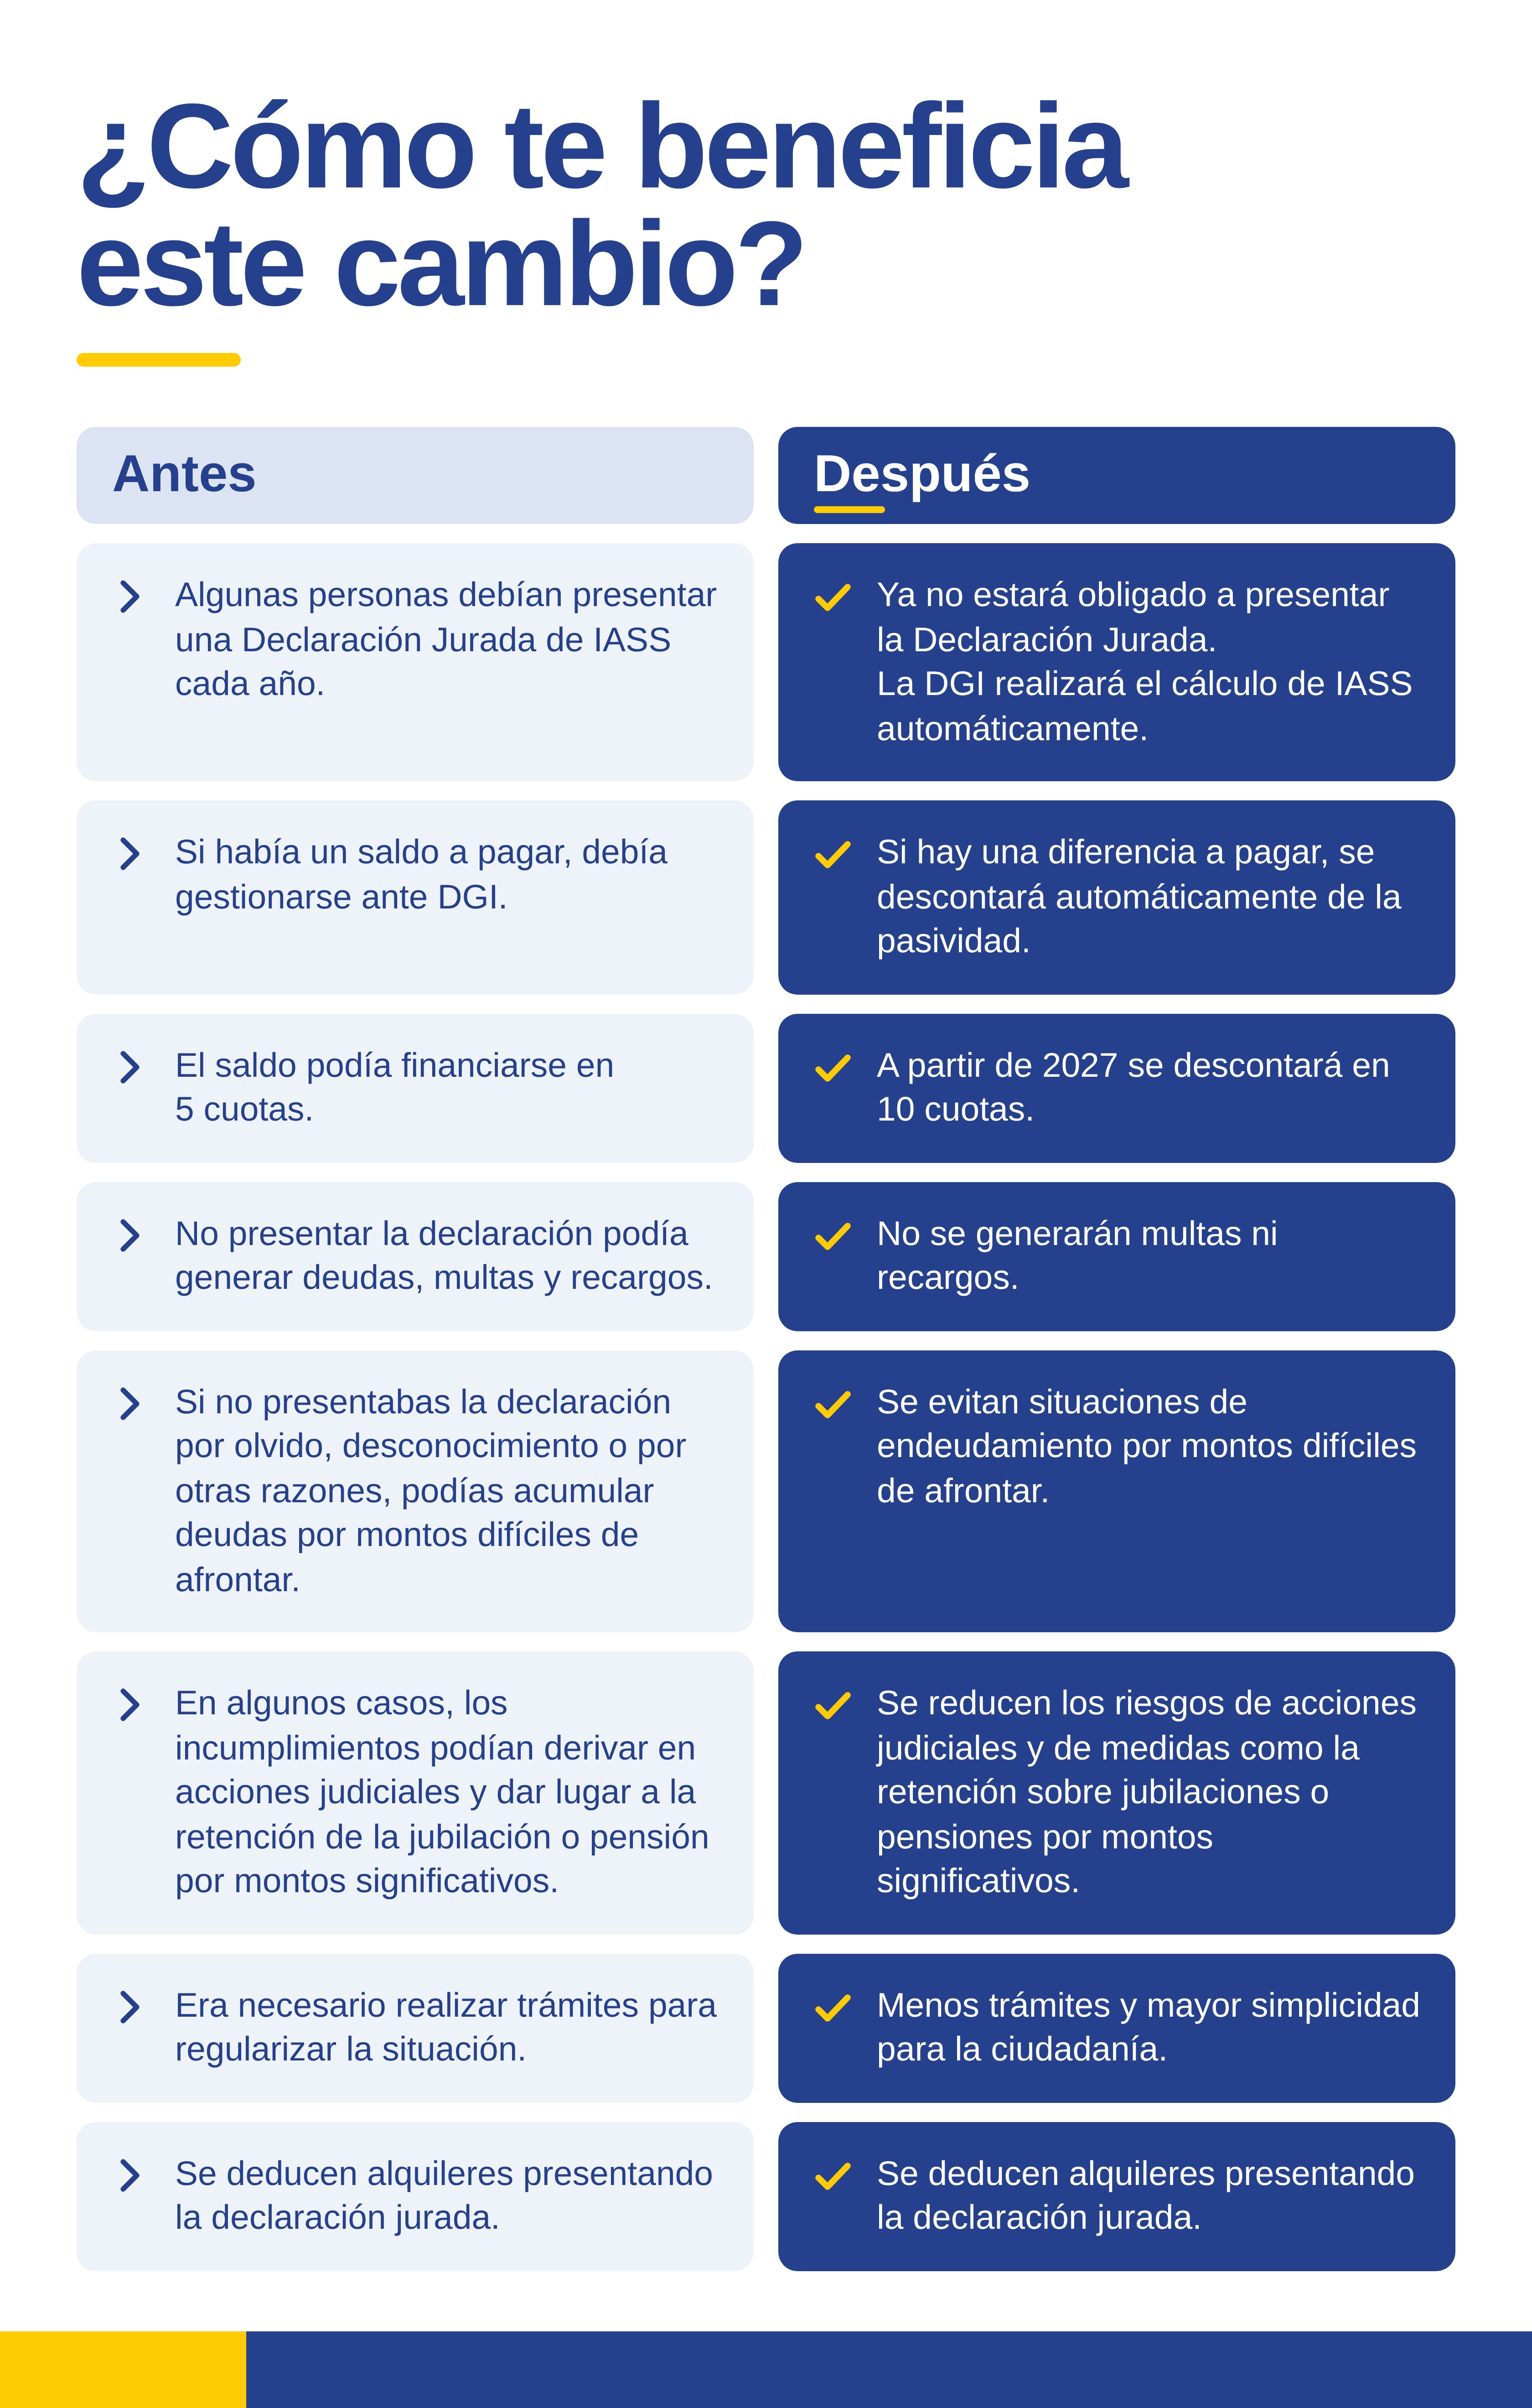
A partir del próximo año, los jubilados y pensionistas que se encontraban obligados a presentar la declaración jurada y pagar el saldo de IASS ya no tendrán la obligación de hacerlo. Para los contribuyentes que deducen el crédito por arrendamiento de inmuebles, seguirá siendo necesario presentar la Declaración Jurada.
Un cambio que beneficia al contribuyente
Anteriormente, quienes no presentaban la declaración jurada de IASS, ya fuera por olvido, desconocimiento u otros motivos, podían enfrentar consecuencias económicas significativas. A las sanciones por la falta de presentación se sumaban los correspondientes a la omisión del pago, lo que podía generar una deuda que, con el paso del tiempo, alcanzara montos difíciles de afrontar, especialmente considerando la situación económica de los contribuyentes involucrados.
En algunos casos, estos incumplimientos podían incluso derivar en acciones judiciales y dar lugar a medidas como la retención sobre jubilaciones o pensiones por montos considerables.
El nuevo régimen procura evitar estas situaciones, facilitando el cumplimiento de las obligaciones. No modifica el monto del impuesto que corresponde pagar, sino la forma de gestionarlo: el proceso pasa a ser automático, más simple y oportuno.
En definitiva, el cambio implica menos trámites, mayor previsibilidad y un cumplimiento más sencillo para el contribuyente, reduciendo el riesgo de multas, recargos y acumulación de deudas por incumplimientos.
¿Cómo funciona el nuevo régimen?
La DGI calculará el saldo del impuesto correspondiente al año anterior, utilizando la información proporcionada por las entidades que abonan las jubilaciones y pensiones, y lo comunicará a dichas instituciones.
El saldo será retenido automáticamente en diez cuotas mensuales iguales, entre marzo y diciembre, de forma de distribuir el impacto a lo largo del año.
De este modo, el saldo del impuesto se retendrá de la pasividad, sin que el contribuyente deba realizar ningún trámite.
Nuevo Régimen de retenciones: Decreto Nº 156/026
Información sobre las retenciones sobre el saldo
En el recibo de la pasividad se detallará en forma separada el monto retenido correspondiente al saldo y el correspondiente a los anticipos. Se indicará el número de cuota que corresponde respecto del total, de manera que, el contribuyente podrá visualizar con claridad cuánto se le retiene por el saldo cada mes y cuántas cuotas restan.
Contribuyentes inquilinos que deducen el crédito por arrendamiento de inmuebles
Los contribuyentes que deducen el crédito por arrendamiento de inmuebles, deberán continuar presentando la declaración jurada para computar dicho crédito y, según corresponda, reducir el monto de las retenciones u obtener una devolución.
Enlaces relacionados
- Decreto Nº 156/026: Nuevo Régimen de retenciones
- Más información sobre IASS
- Noticia: IASS: Jubilados y pensionistas no estarán obligados a presentar declar…