Otros temas de interés
Guías
¿Quiénes deben presentar declaración jurada por los rendimientos de capital inmobiliario?
No todos los contribuyentes están obligados a presentar la declaración jurada. Quienes hayan sido objeto de retenciones o hayan realizado los anticipos del IRPF podrán quedar liberados de la obligación de practicar la liquidación y presentar la declaración jurada correspondiente.Si el contribuyente opta por dar carácter definitivo a alguna de las retenciones o alguno de los anticipos, dicha opción comprenderá a la totalidad de los rendimientos de capital inmobiliario.
¿Cómo se calcula el IRPF para arrendamiento de inmuebles?
El impuesto se determina aplicando la tasa del 12% al valor de la renta computable y deduciendo los importes retenidos o anticipados.
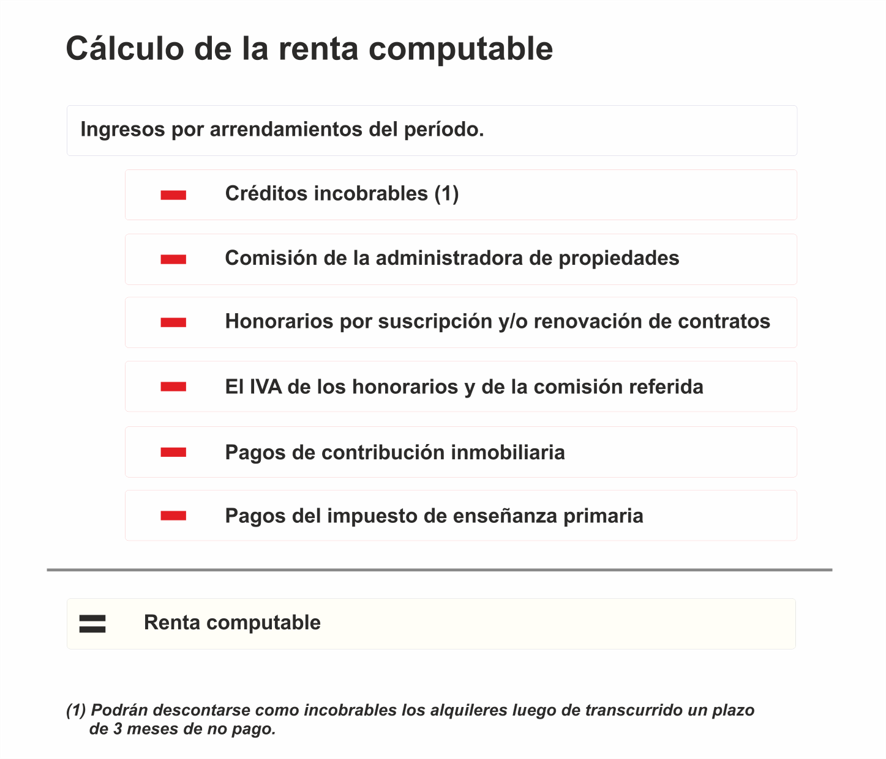
Las deducciones podrán realizarse aunque el inmueble no haya permanecido arrendado durante todo el año, salvo que se trate de contratos de arrendamientos por plazos menores a doce meses, en cuyo caso las deducciones por pagos de contribución inmobiliaria e impuesto de enseñanza primaria deberán proporcionarse por el período en que estuvo arrendado el inmueble.
En los subarrendamientos, puede deducirse el importe del alquiler que paga el subarrendador.
¿Cómo y cuándo presentan la declaración jurada?
En los casos en que corresponda la presentación de la declaración jurada se deberá completar el Formulario 1101, de acuerdo al calendario de vencimientos establecido.
¿Cómo se cobra un crédito de IRPF a favor del contribuyente?
Si de la declaración jurada surge un crédito o devolución de IRPF, podrá efectuar el cobro del mismo en efectivo una vez autorizado por DGI.
Más información sobre devoluciones.
Caso particular: Otros rendimientos de capital inmobiliario por ejemplo derecho al uso de la azotea para colocar una antena
En otros rendimientos de capital inmobiliario, el contribuyente no está obligado a realizar los anticipos mensuales.
- Si actúa un agente de retención (Estado, contribuyentes del IRAE incluidos en el grupo Cede, etc.), podrá darle carácter definitivo a las retenciones efectuadas quedando liberados de practicar la liquidación del impuesto y presentar la correspondiente declaración jurada anual.
- Si no actúa un agente de retención, deberá presentar la declaración jurada, Formulario 1101 y pagar el saldo al código 101.
Las retenciones en este caso se calculan como el 12% del total de ingresos devengados.
Enlaces relacionados
- Información sobre ingresos por alquileres anuales y de temporada
- Información sobre sucesión indivisa
- Trámite de exoneración de IRPF Arrendamientos de inmuebles de Persona Física
- Valores anuales IRPF exoneración de arrendamientos de inmuebles