Nota aclaratoria: Marco institucional y alcance de las actuaciones
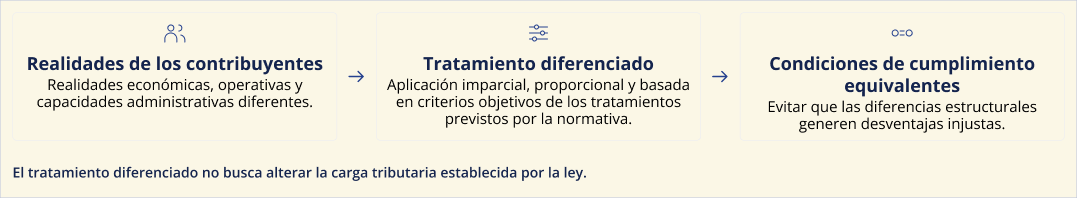
La Dirección General Impositiva (DGI) desarrolla sus actuaciones en estricto apego al marco legal vigente y dentro de los límites de su competencia como Administración Tributaria y Unidad Ejecutora del Ministerio de Economía y Finanzas (MEF). En este Plan, las referencias a equidad tributaria se circunscriben al ámbito de la gestión del cumplimiento, entendida como la aplicación imparcial, proporcional y basada en criterios objetivos de los tratamientos previstos por la normativa. La equidad en la gestión implica reconocer que los contribuyentes enfrentan realidades económicas, operativas y capacidades administrativas diferentes, y que la Administración debe actuar en consecuencia para que todos puedan cumplir en condiciones razonables. Así, el tratamiento diferenciado, por ejemplo, entre una entidad empresarial de alto impacto fiscal y un jubilado o un trabajador independiente, no busca alterar la carga tributaria establecida por la ley, sino garantizar condiciones de cumplimiento equivalentes y evitar que las diferencias estructurales generen desventajas injustas.
Asimismo, la DGI gestiona información de carácter secreto, por lo que todas las acciones contempladas en este Plan se desarrollan conforme a la normativa aplicable en materia de protección de datos personales, secreto tributario y seguridad de la información.
La organización se reserva márgenes razonables de flexibilidad para ajustar prioridades y tratamientos cuando la evidencia así lo requiera, siempre dentro de los límites del Modelo de Gestión de Cumplimiento Tributario (MGCT) y de la gobernanza institucional.
Esta flexibilidad no implica apartarse del Plan, sino asegurar la capacidad de responder de manera oportuna y proporcional frente a riesgos emergentes, nuevas modalidades de incumplimiento o desvíos críticos que no pudieron anticiparse plenamente al momento de su formulación. Cualquier ajuste se canalizará mediante los mecanismos previstos, garantizando decisiones basadas en evidencia, consistentes con los principios del MGCT y alineadas con la orientación estratégica institucional.
Este marco constituye el fundamento desde el cual deben interpretarse las prioridades, tratamientos y líneas de acción del Plan de Gestión del Cumplimiento Tributario (PGCT).