Resumen ejecutivo
El Plan de Gestión del Cumplimiento Tributario (PGCT) 2026-2027 en síntesis
El PGCT 2026–2027 constituye la hoja de ruta para avanzar hacia una Administración Tributaria moderna, transparente y basada en riesgos. Activa un ciclo institucional permanente de identificación, análisis, priorización, tratamiento y evaluación de riesgos, asegurando que la operativa diaria responda al mejor conocimiento disponible y reforzando la equidad, la integridad y la sostenibilidad fiscal. En consonancia con el Plan Estratégico de Gestión 2025–2029, orienta la asignación de recursos hacia los sectores de mayor impacto fiscal y contribuye a la meta de incremento de recaudación por eficiencia del 0,75% del PIB hacia 2029.
¿Qué propone el plan?
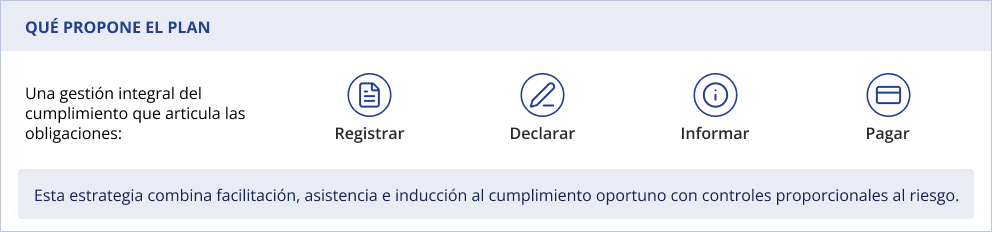
El Plan propone una gestión integral del cumplimiento que articula las obligaciones de registrar, declarar, informar y pagar mediante un enfoque preventivo, basado en conocimiento y apoyado en analítica de datos. Esta estrategia combina facilitación, asistencia e inducción al cumplimiento oportuno con controles proporcionales al riesgo, procurando reducir los costos de cumplimiento, fortalecer la confianza y asegurar una aplicación imparcial de la normativa. La gestión preventiva concibe el cumplimiento oportuno como la alternativa menos costosa para la sociedad y se apoya en procesos sistemáticos que permiten anticipar riesgos y actuar con coherencia y proporcionalidad frente a distintos comportamientos.
Focos estratégicos
Los focos estratégicos se organizan por macrosegmento, atendiendo la heterogeneidad de los riesgos y de las capacidades de los distintos colectivos. En el segmento de entidades empresariales de alta relevancia fiscal, el foco es evitar la erosión de la base imponible mediante una gestión inteligente del riesgo, incorporando una visión de 360° por grupo económico y desplegando capacidades de fiscalidad internacional para mitigar la planificación fiscal agresiva, la manipulación de precios de transferencia y el abuso de regímenes preferenciales.
En otras entidades con importancia de nodos de información, el foco es asegurar la calidad, consistencia y oportunidad de los datos de terceros, verificando exoneraciones y fortaleciendo la interoperabilidad.
En el segmento de individuos de alto patrimonio, el foco es asegurar que la carga tributaria refleje la verdadera capacidad contributiva, mediante auditorías de consistencia patrimonial, análisis de redes y la creación de un grupo de trabajo especializado para gestionar a este colectivo.
En las empresas de mediano porte, el foco es corregir inconsistencias estructurales en el Impuesto al Valor Agregado (IVA) y en el Impuesto a las Rentas de las Actividades Económicas (IRAE) así como, prevenir el uso indebido de beneficios fiscales. En las empresas de menor porte, el foco se orienta a la trazabilidad de operaciones, la omisión de ventas y la permanencia indebida en regímenes simplificados, mediante fiscalización electrónica, monitoreo de umbrales y propuestas de declaración prellenadas.
Para los contribuyentes de reducida dimensión económica, el foco es reducir el incumplimiento no intencional y la acumulación de deudas mediante servicios simples, acompañamiento temprano, facturación electrónica gratuita y despliegues territoriales focalizados.
En el caso de las personas físicas, el foco es avanzar hacia un modelo de cumplimiento por diseño que automatice obligaciones y reduzca la carga administrativa, atendiendo riesgos como la omisión de facturación en servicios personales, la sobrevaloración de créditos y la declaración de rentas del exterior.
Además de los focos específicos por macrosegmento, se desplegará una respuesta institucional transversal, coordinada e intensiva frente a las conductas dolosas y los esquemas de fraude estructurado que vulneran la equidad y la suficiencia tributaria.
Implementación
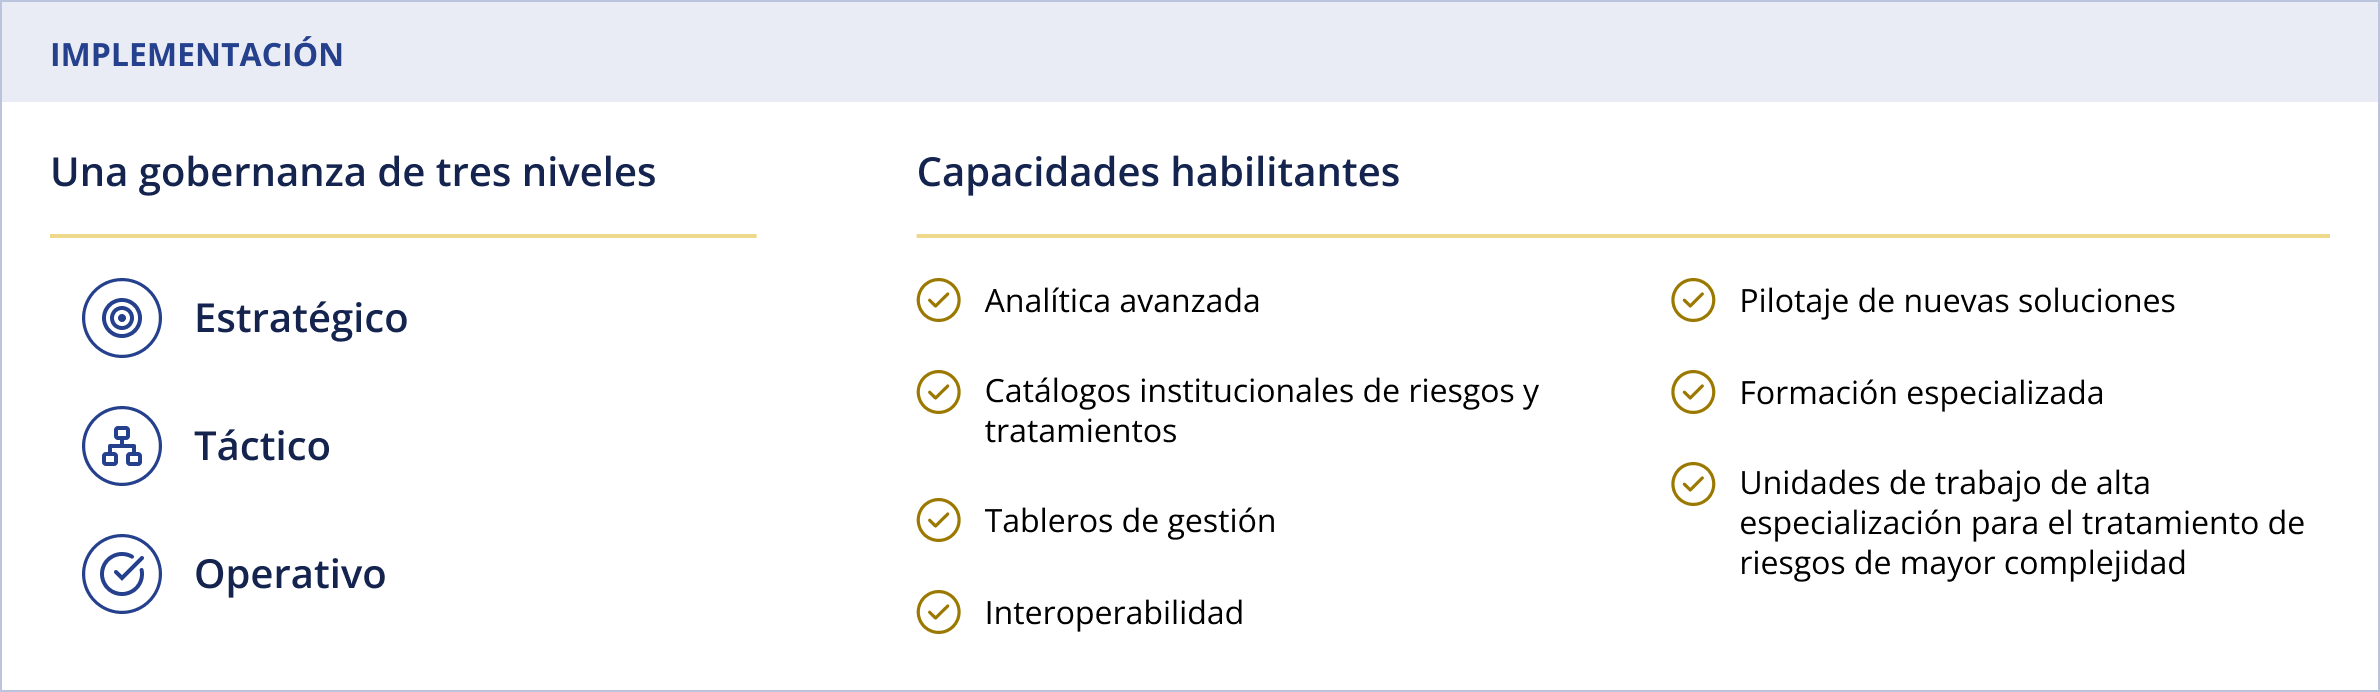
La implementación del Plan se sustenta en una gobernanza de tres niveles, estratégico, táctico y operativo, que garantiza la alineación entre las definiciones institucionales y la ejecución de campo. Este esquema permite coordinar de manera ordenada y consistente el despliegue del modelo, evitar la fragmentación funcional y movilizar capacidades hacia los riesgos de mayor impacto fiscal.
El desarrollo de capacidades habilitantes incluye analítica avanzada, catálogos institucionales de riesgos y tratamientos, tableros de gestión, interoperabilidad, pilotaje de nuevas soluciones y formación especializada, junto con la conformación de unidades de trabajo de alta especialización para el tratamiento de riesgos de mayor complejidad.
Resultados esperados
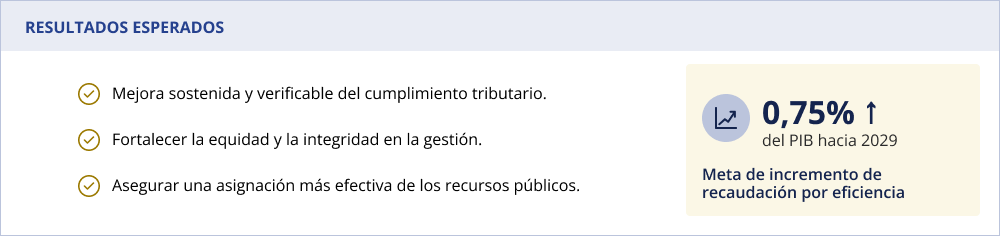
En conjunto, el Plan busca lograr una mejora sostenida y verificable del cumplimiento tributario, fortaleciendo la equidad y la integridad en la gestión y asegurando una asignación más efectiva de los recursos públicos.
En materia de eficiencia recaudatoria, se impulsa un conjunto de acciones orientadas a avanzar hacia la meta institucional de incremento por eficiencia del 0,75% del PIB hacia 2029, contribuyendo a asegurar recursos para áreas priorizadas en el Presupuesto Nacional, como la infancia, la educación y la seguridad.
En relación con la equidad y la integridad en la gestión tributaria, promueve una aplicación imparcial de la normativa mediante tratamientos diferenciados y proporcionales, actuando con firmeza frente a los incumplimientos constatados. Asimismo, consolida la implantación de procesos basados en conocimiento institucional, garantizando intervenciones coherentes y alineadas con estándares internacionales y mejores prácticas en materia de administración tributaria.