Gobernanza y roles
La implementación efectiva del PGCT 2026-2027 requiere un modelo de gobernanza que asegure la alineación entre las definiciones estratégicas y la ejecución operativa. Este esquema se sustenta en tres niveles de comités especializados y en la asignación explícita de responsabilidades, lo que permite coordinar de manera ordenada y consistente el despliegue del plan.
En el marco de la Resolución N.º 710/2025 se establecieron esos tres niveles de decisión y coordinación para garantizar la aplicación transversal del MGCT. El primero corresponde al Comité Estratégico de Gestión del Cumplimiento, presidido por el Director General de Rentas e integrado por todo el equipo directivo. Este comité define el marco estratégico, valida las prioridades anuales, aprueba formalmente el PGCT y evalúa sistemáticamente el avance de los resultados institucionales, actuando como la instancia responsable de resolver desvíos críticos que puedan comprometer los objetivos de largo plazo.
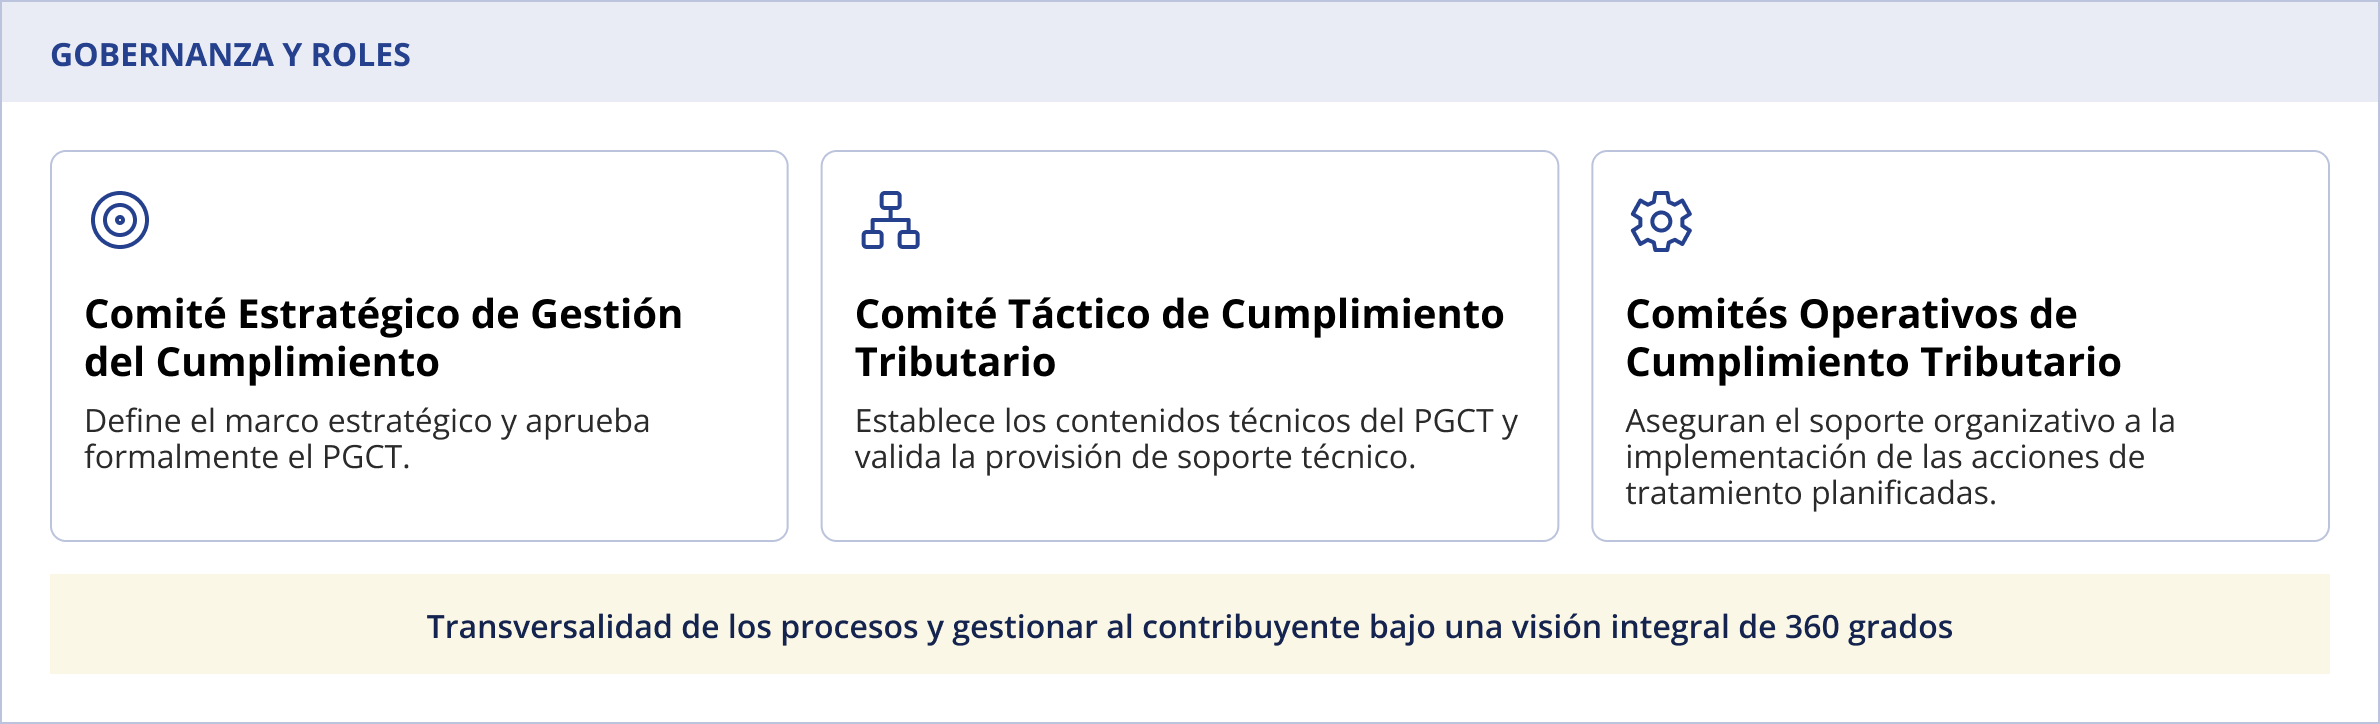
El segundo nivel está conformado por el Comité Táctico de Cumplimiento Tributario, integrado por funcionarios designados por las direcciones de las áreas de negocio y soporte estratégico. Este Comité propone temáticas relevantes basadas en el análisis de riesgos, establece los contenidos técnicos del PGCT y valida la provisión de soporte técnico para el despliegue de las acciones estructurales, preventivas o correctivas. Su función central es asegurar la coherencia y la sinergia entre las estrategias de tratamiento definidas por las distintas áreas.
El tercer nivel lo constituyen los Comités Operativos de Cumplimiento Tributario, integrados por funcionarios de las distintas áreas. Estos Comités aseguran el soporte organizativo a la implementación de las acciones de tratamiento planificadas, monitorean el avance en su área de competencia y retroalimentan periódicamente al Comité Táctico sobre la efectividad de las intervenciones y la evolución de las brechas de cumplimiento.
Esta estructura de gobernanza y roles es fundamental para garantizar la transversalidad de los procesos y gestionar al contribuyente bajo una visión integral de 360 grados. Su diseño permite orientar los procesos transversales hacia los objetivos organizacionales, evitando que la gestión del cumplimiento quede fragmentada por áreas funcionales o limitada a responsabilidades parciales. Al establecer responsabilidades explícitas sobre cada instancia del ciclo de cumplimiento, el Modelo busca resolver vacíos de asignación, asegurar una conducción clara de punta a punta y promover una responsabilidad integral por los resultados del proceso, desde la identificación del riesgo hasta la evaluación de los tratamientos aplicados.
Asimismo, este esquema permite resolver con una mirada integral la asignación estratégica de recursos, otorgando mayor flexibilidad para movilizar capacidades humanas, tecnológicas y analíticas hacia los riesgos de mayor impacto fiscal, sin quedar compartimentadas por estructuras funcionales rígidas. El funcionamiento coordinado de los distintos niveles de gobernanza también potencia la comunicación, la cooperación entre áreas y el involucramiento de todos los funcionarios, transformando el Plan en un compromiso institucional unificado. De esta manera, la DGI avanza hacia una Administración basada en riesgos, más integrada, flexible y orientada a resultados.
Los funcionarios involucrados en el despliegue del presente plan, tanto en los niveles de análisis táctico como en la ejecución operativa de campo, desempeñan sus roles bajo los principios de imparcialidad, equidad y estricto cumplimiento del marco legal vigente.