Contribuyentes de reducida dimensión económica
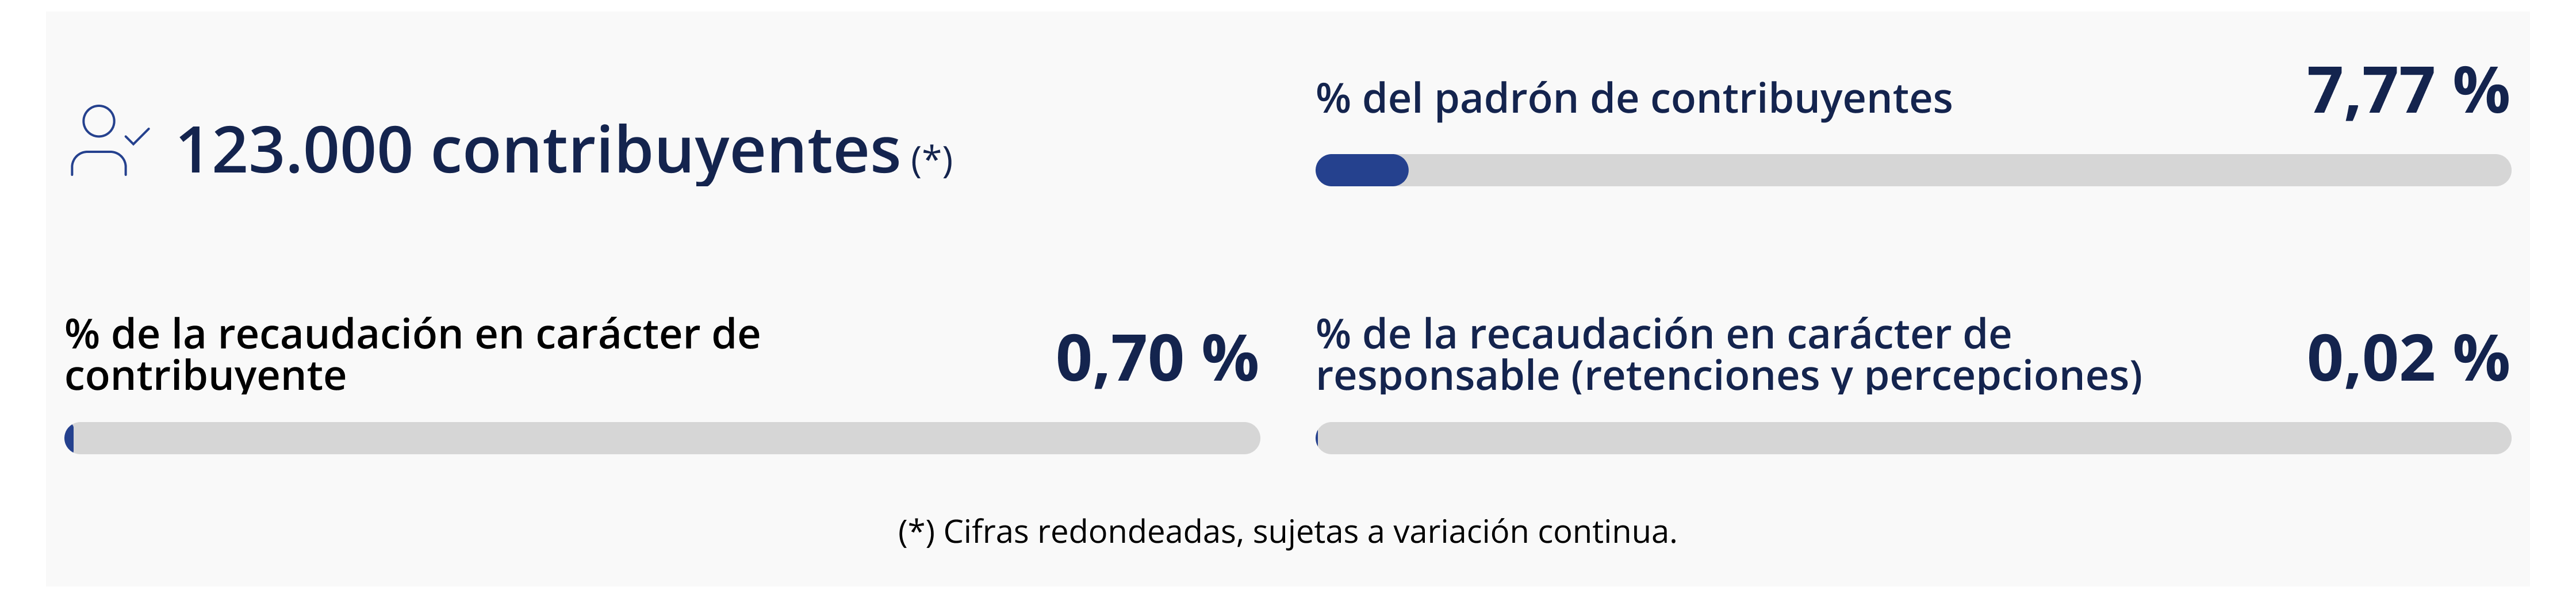
El macrosegmento de contribuyentes de reducida dimensión económica se caracteriza por operar mayormente bajo regímenes simplificados, donde el diseño institucional busca minimizar el esfuerzo administrativo y facilitar la formalización. En este colectivo, los errores suelen derivar de falta de formación, desconocimiento o dificultades de liquidez, por lo que la estrategia de gestión se orienta hacia la asistencia, la simplificación y la prevención de acumulación de deudas.
Características del segmento
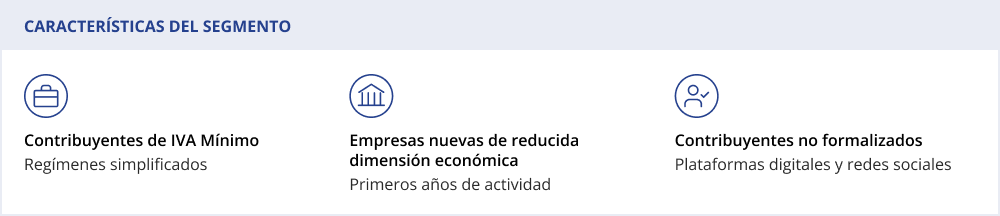
Este segmento incluye a los contribuyentes de IVA Mínimo, así como a las empresas nuevas de reducida dimensión económica durante sus primeros años de actividad. Además, se impulsa la incorporación de un conjunto de contribuyentes no formalizados que operan en la economía de manera informal, canalizando sus operaciones a través de plataformas digitales y redes sociales, sin registrarse ante DGI o haciéndolo bajo una falsa categoría de pequeña empresa o monotributista mediante la atomización artificial de operaciones para eludir los umbrales de registro.
Obligaciones e impuestos relevantes
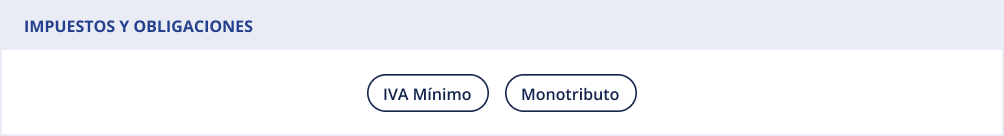
Los impuestos centrales en este segmento son el IVA Mínimo y el Monotributo que es recaudado por el Banco de Previsión Social (BPS), junto con las obligaciones básicas de registrar y pagar los tributos correspondientes. Por lo general, la simplicidad de estos regímenes busca reducir el costo de cumplimiento y facilitar la transición hacia la formalidad, especialmente para pequeños emprendimientos en etapas tempranas.
Riesgos priorizados
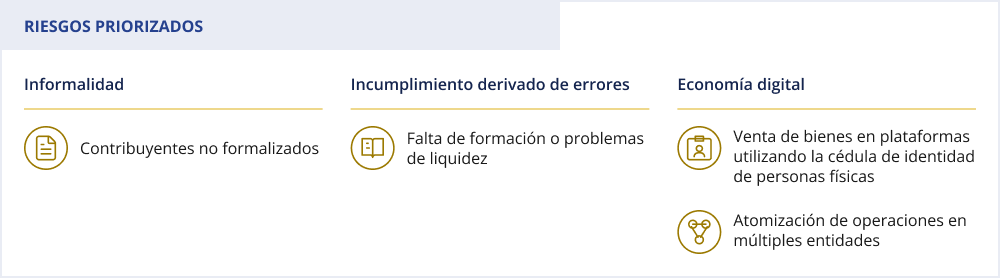
Los riesgos más relevantes en este segmento incluyen la informalidad, el incumplimiento derivado de errores por falta de formación o problemas de liquidez, y las prácticas irregulares asociadas a la economía digital. En este último caso, se observa la venta de bienes en plataformas utilizando la cédula de identidad de personas físicas, con volúmenes que califican como actividad empresarial, detectándose además la atomización de operaciones en múltiples entidades para eludir umbrales de registro, obligaciones formales y pago de tributos.
Principales estrategias de tratamiento
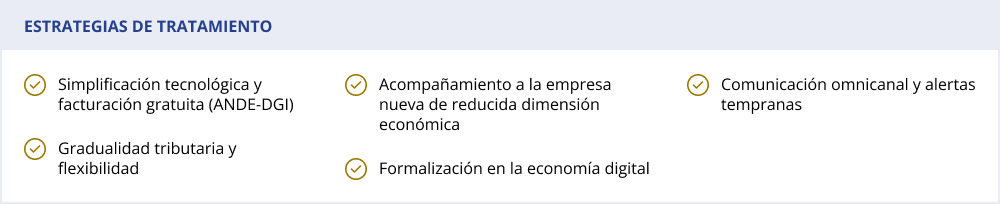
El abordaje de este macrosegmento se fundamenta en la máxima facilitación y el cumplimiento asistido, bajo la premisa de que la opción más sencilla para el contribuyente es el estar al día con sus obligaciones tributarias. El despliegue de acciones para el bienio incluye:
- Simplificación tecnológica y facturación gratuita (ANDE-DGI): Se impulsa la implementación de un Sistema Integrado de Gestión gratuito, a ser provisto por la Agencia Nacional de Desarrollo (ANDE) en coordinación con la DGI. Esta herramienta permitirá que las micro y pequeñas empresas se integren al ecosistema digital sin asumir costos de software, favoreciendo su formalización, sostenibilidad y capacidad de gestión. El sistema ofrece una solución integral organizada en tres módulos: facturación electrónica para la emisión, recepción, validación y conservación de los CFE; gestión empresarial con herramientas digitales para la administración contable básica, el control de inventarios y la generación de reportes financieros; y cobranza y pagos electrónicos, mediante la integración con instrumentos y proveedores de servicios de pago regulados por el Banco Central del Uruguay (BCU).
- Acompañamiento a la empresa nueva de reducida dimensión económica: Para quienes inician su actividad, se priorizan acciones de educación y asistencia proactiva, mediante guías de inducción y comunicaciones de bienvenida que simplifican la comprensión de sus responsabilidades.
- Comunicación omnicanal y alertas tempranas: Se potencia el uso de mensajería emergente en portales institucionales y avisos al celular que informan oportunamente sobre vencimientos e inconsistencias leves, permitiendo la autocorrección antes de la aplicación de sanciones.
- Gradualidad tributaria y flexibilidad: En su calidad de unidad ejecutora, la DGI colabora con el Ministerio de Economía y Finanzas (MEF) en el diseño de cambios normativos que se entienden necesarios para un mejor cumplimiento de las obligaciones, que permitan profundizar la gradualidad en la tributación de las pequeñas empresas (Proyecto de Ley de competitividad y reducción del costo de vida). El objetivo central es que la carga impositiva se acompase con el crecimiento empresarial, eliminando rigideces del sistema y evitando saltos bruscos que desincentiven la inversión. Esta estrategia busca facilitar la transición entre regímenes de manera suavizada, promoviendo la formalización y procurando que el aumento de las obligaciones sea progresivo, previsible y proporcional a la evolución económica real del contribuyente.
- Formalización en la economía digital: Se impulsa la designación de plataformas de pago e intermediación como responsables por obligaciones tributarias de terceros, con el objetivo de formalizar a vendedores que operan con volúmenes de empresa, pero no se identifican como tales en el registro. Este tratamiento se enmarca en una lógica de cumplimiento por diseño(1), al integrar la retención en el propio flujo de cobro de la operación, reduciendo la necesidad de actuaciones posteriores y haciendo que el cumplimiento resulte automático, simple y proporcional al nivel de actividad. Ello no obsta a la aplicación de otros tratamientos respecto de empresas de mayor porte que utilicen esta vía para atomizar artificialmente sus operaciones o fragmentar su actividad con el fin de eludir obligaciones tributarias o umbrales de control.
- Despliegues territoriales focalizados (presencia y control en terreno): Como una de las medidas para mitigar los riesgos de informalismo por omisión de registro y combatir escenarios de competencia desleal, la Administración planifica y ejecuta despliegues territoriales focalizados, diseñados de forma específica por giro de actividad, por temporada de consumo y por región geográfica. Estas intervenciones presenciales en terreno se concentran en zonas comerciales, eventos o regiones con picos estacionales de actividad (como el turismo o zafras específicas) para identificar actividades comerciales no inscriptas, inducir su regularización inmediata en el RUT y asegurar que los operadores compitan en igualdad de condiciones tributarias.
Foco
Reducir el incumplimiento, que en algunos casos puede ser no intencionado, así como la acumulación de deudas, mediante servicios simples, acompañamiento temprano y una recaudación que funcione por diseño, contribuyendo a la viabilidad de las pequeñas empresas.
(1) El cumplimiento por diseño (compliance by design) define la estrategia de estructurar las normas, procesos y plataformas informáticas de la Administración de manera que guíen y asistan automáticamente al contribuyente hacia el comportamiento fiscal correcto. Este enfoque integra los requerimientos impositivos directamente en las operaciones económicas habituales de los sujetos obligados, logrando que el cumplimiento formal ocurra de manera automática, previsible e invisible previniendo errores de cálculo y reduciendo al mínimo la necesidad de gestiones o trámites manuales.