Esquemas de fraude tributario de alcance transversal
Los esquemas de defraudación tributaria, por su carácter deliberado y su diseño orientado a distorsionar la realidad económica y vulnerar la integridad del sistema, requieren un abordaje transversal. Esta estrategia se focaliza en conductas especialmente dolosas y estructuras ilícitas cuya finalidad es simular actos o negocios, ocultar operaciones y generar beneficios indebidos para organizaciones o terceros.
Riesgos priorizados
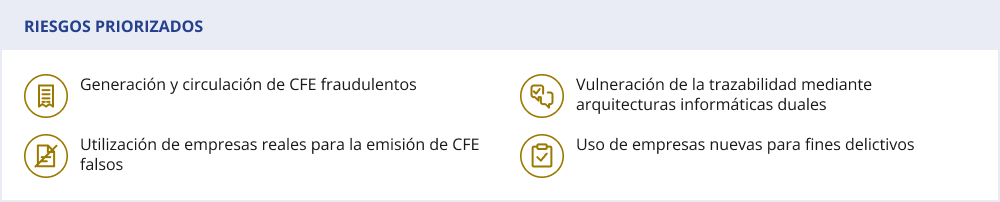
La generación y circulación de CFE fraudulentos constituye uno de los riesgos de mayor severidad e impacto en la equidad fiscal. Este fenómeno se materializa en la constitución de vehículos societarios instrumentales (entidades de fachada o de papel) que carecen de infraestructura, personal y capacidad operativa real. Estas estructuras son creadas con el propósito exclusivo de emitir CFE ficticios para abastecer de crédito fiscal espurio en el IVA y costos deducibles indebidos en el IRAE a empresas usuarias, utilizando frecuentemente la interposición de personas en situación de vulnerabilidad socioeconómica como prestanombres para ocultar a los verdaderos titulares.
A esta modalidad tradicional se suma un riesgo emergente de mayor complejidad: la utilización de empresas reales (con existencia jurídica, actividad económica verificable y cierto volumen operativo) para la emisión de CFE falsos. En estos casos, la entidad no es una fachada absoluta, pero su escala, infraestructura y capacidad económica resultan incongruentes con los montos facturados, generando un descalce estructural entre la actividad declarada y la actividad efectivamente posible. Este esquema híbrido permite dotar de apariencia de legitimidad a operaciones simuladas, dificulta la detección temprana y amplifica la capacidad de inserción de crédito fiscal espurio en el sistema tributario.
Otro riesgo relevante es la vulneración de la trazabilidad mediante arquitecturas informáticas duales. Se observa la implementación de sistemas de facturación paralelos que discriminan el registro según el medio de pago: las operaciones trazables (tarjetas de crédito o débito) se canalizan por el sistema formal de CFE, mientras que los cobros en efectivo o por transferencia se procesan en plataformas informales que generan pseudo comprobantes impresos sin respaldo transaccional en la DGI, ocultando sistemáticamente los débitos fiscales.
Asimismo, se prioriza la mitigación del riesgo asociado al uso de empresas nuevas para fines delictivos. La agilidad de los procesos de inscripción es aprovechada para constituir entidades de fachada destinadas a la ejecución de diversas maniobras ilícitas.
Se reconoce que estas maniobras evolucionan hacia esquemas cada vez más sofisticados, orientados a perfeccionar la ocultación del hecho generador y a dificultar la trazabilidad de las operaciones. Este proceso de sofisticación exige una acción investigativa más intensa, especializada y proactiva, a la cual la DGI se encuentra abocada y atenta, en un contexto donde el fraude tributario es dinámico y requiere capacidades de detección en constante actualización.
Estrategias de tratamiento
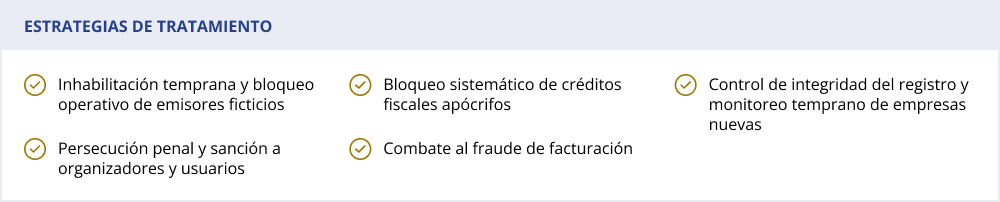
- Inhabilitación temprana y bloqueo operativo de emisores ficticios: Aplicación de matrices analíticas de alta frecuencia sobre el Registro Único Tributario (RUT) y la emisión inicial de CFE para detectar patrones anómalos. Ante indicios confirmados de falta de sustancia, se procede a la inhabilitación pública del contribuyente como emisor electrónico y a la revocación de sus certificados digitales, neutralizando la propagación del crédito espurio.
- Persecución penal y sanción a organizadores y usuarios: Respecto de quienes organizan, instrumentan u orquestan maniobras de emisión de facturas fraudulentas, la DGI continuará promoviendo la persecución penal, capitalizando la experiencia institucional acumulada en la materia, donde la casi totalidad de las denuncias penales realizadas contra los emisores de facturas fraudulentas ha culminado con condena. En relación con los usuarios de facturas falsas, se utilizan todas las facultades de investigación, fiscalización y sanción previstas por la normativa, incluyendo la aplicación de la multa por defraudación, que puede alcanzar hasta quince veces el impuesto defraudado, así como la denuncia penal por el delito de defraudación tributaria que también ha culminado en la casi totalidad de los casos con condenas penales.
- Bloqueo sistemático de créditos fiscales apócrifos: Implementación de reglas de control automatizadas dentro de los sistemas de recepción y liquidación para restringir de manera preventiva la deducción de costos y gastos en el IRAE y la imputación de créditos en el IVA originado en CFE emitidos por estructuras ilícitas o sin sustancia, asegurando la neutralización de los efectos tributarios de la maniobra.
- Combate al fraude de facturación: Detección y tratamiento diferenciado de prácticas destinadas a distorsionar la trazabilidad de las operaciones, incluyendo el uso de sistemas de facturación paralelos o irregulares que permiten ocultar ventas o emitir documentos no válidos. Este componente abarca tanto la identificación de documentos fraudulentos como el análisis de patrones de emisión que revelan inconsistencias estructurales en la facturación.
- Control de integridad del registro y monitoreo temprano de empresas nuevas: Se continúan reforzando los procesos de monitoreo analítico de alta frecuencia sobre la integridad del registro mediante matrices de riesgo automatizadas y sobre las transacciones iniciales de las empresas nuevas. Este tratamiento busca prevenir la creación de entidades con fines delictivos.
Foco
La actuación de la Administración Tributaria se orienta a preservar la integridad del sistema mediante la detección temprana, neutralización y sanción de esquemas de fraude estructurado. El foco se centra en conductas dolosas y arquitecturas ilícitas que buscan simular operaciones, distorsionar la trazabilidad y generar beneficios indebidos, desplegando una respuesta institucional transversal, coordinada e intensiva para asegurar la equidad y suficiencia tributaria.