El Modelo de Gestión de Cumplimiento Tributario (MGCT)
El MGCT es un proceso estructurado y dinámico diseñado para organizar la gestión de las cuatro obligaciones fundamentales que componen el ciclo de cumplimiento: Registrar, Declarar, Informar y Pagar. Desde esta mirada integral, el Modelo se apoya en el uso intensivo de analítica de datos y en la gestión del conocimiento institucional para anticipar riesgos y comprender las causas sustantivas del incumplimiento.
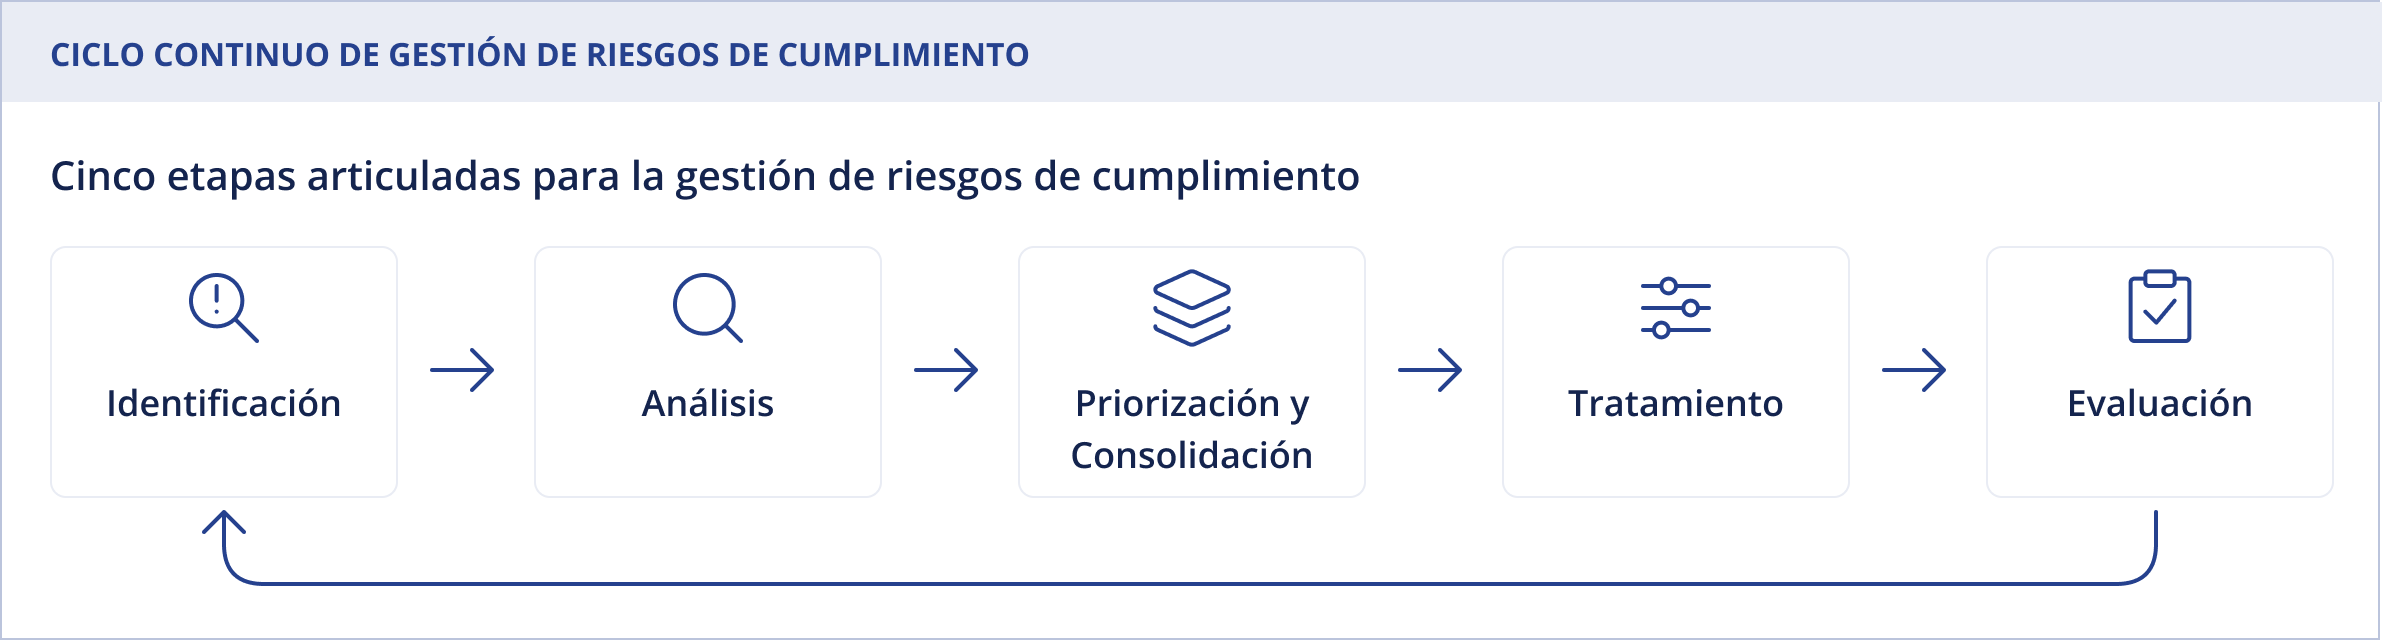
Esta lógica se despliega operativamente a través de un ciclo continuo compuesto por cinco etapas articuladas para la gestión de riesgos de cumplimiento: Identificación, Análisis, Priorización y Consolidación, Tratamiento y Evaluación. Bajo este paradigma, las acciones de control se integran de forma proporcional dentro de una estrategia global donde la facilitación y la inducción al cumplimiento constituyen los ejes de la actuación administrativa.
Todo lo que el MGCT organiza y articula responde a un propósito común, que orienta la gestión del cumplimiento y constituye el marco desde el cual deben interpretarse las prioridades, acciones y tratamientos contenidos en este Plan.
Propósito del MGCT
Gestionar integralmente el cumplimiento tributario mediante un enfoque preventivo, basado en conocimiento y orientado a facilitar e inducir el cumplimiento oportuno de las obligaciones, contribuyendo a fortalecer la confianza con los contribuyentes y a una asignación más efectiva de los recursos.
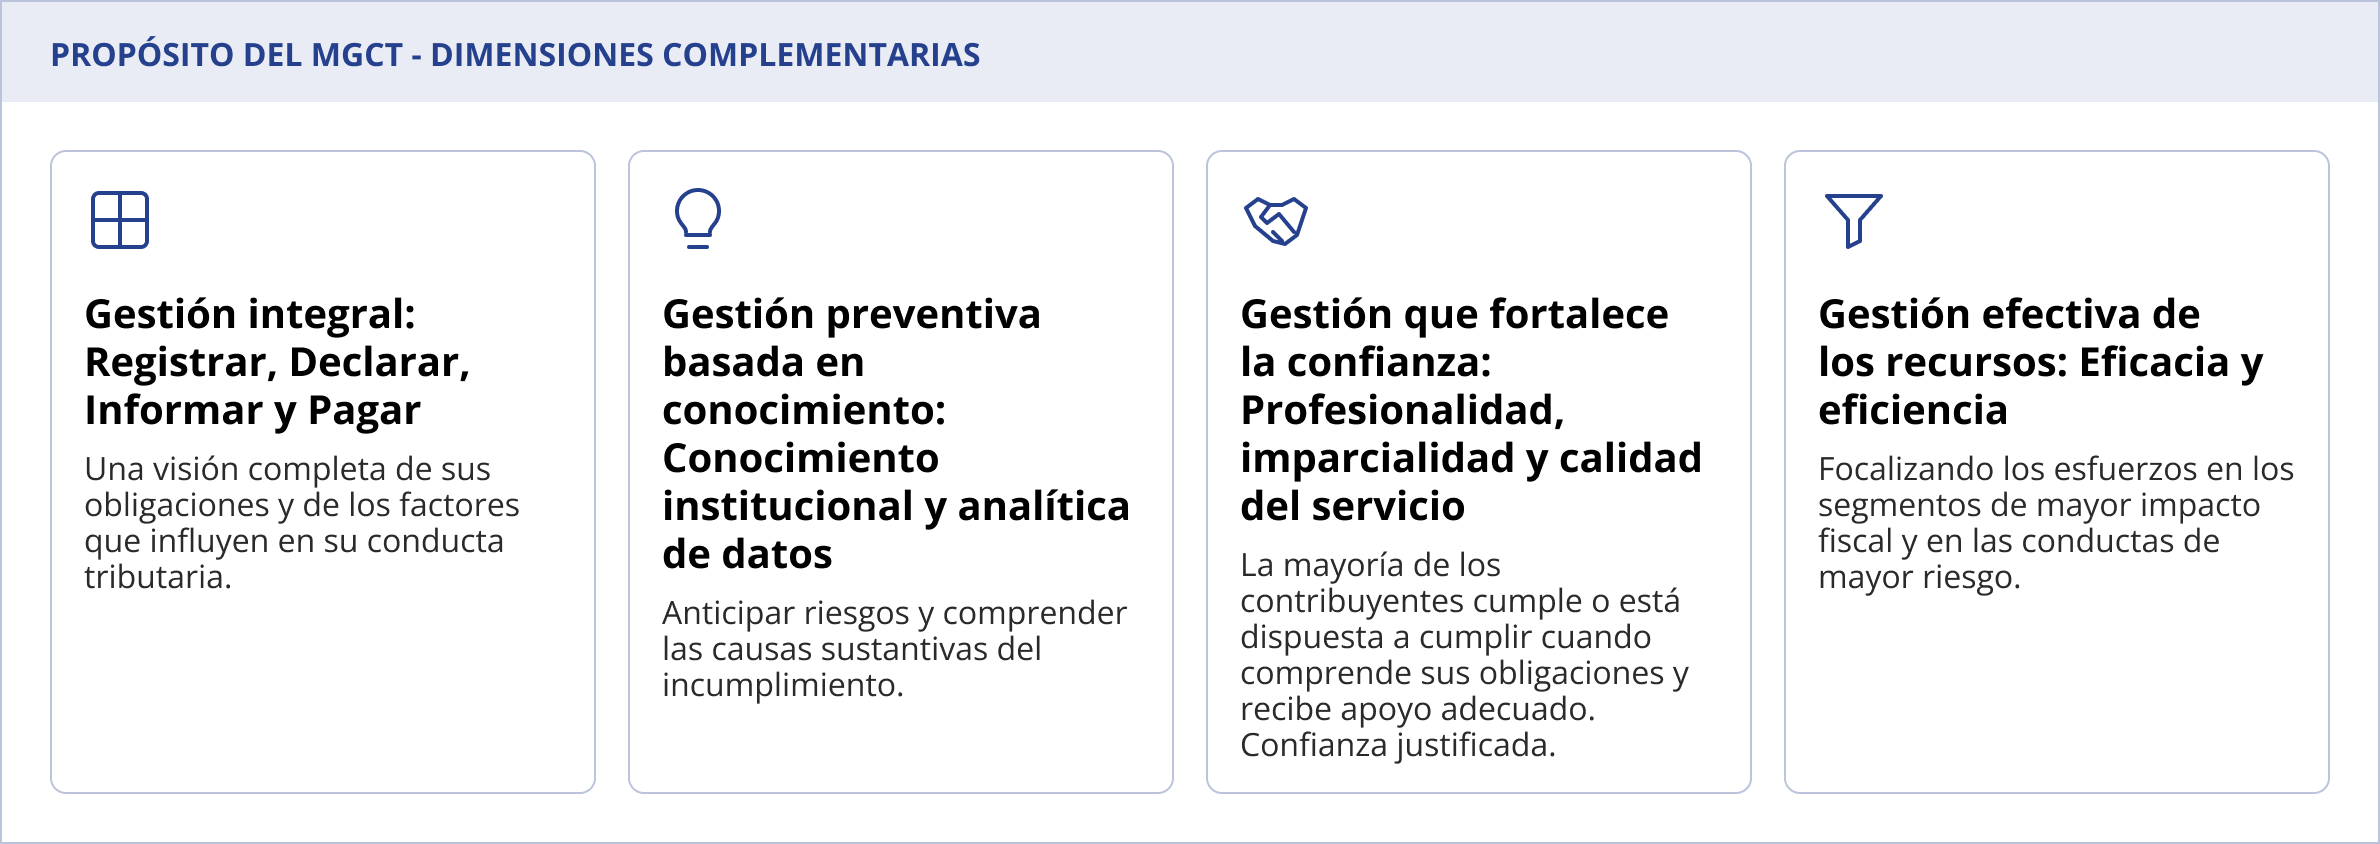
Este propósito reúne cuatro dimensiones complementarias que, consideradas en conjunto, definen la forma de gestionar que adopta la DGI: una gestión integral; preventiva y basada en conocimiento; una gestión que fortalece la confianza; y una gestión efectiva en la utilización de los recursos. Estas dimensiones no operan de manera aislada: se refuerzan mutuamente y orientan tanto la definición de las prioridades institucionales como el diseño e implementación de los tratamientos.
Una gestión integral
El MGCT orienta la actuación de la Administración Tributaria hacia una gestión integral del cumplimiento, asegurando que cada contribuyente sea abordado desde una visión completa de sus obligaciones y de los factores que influyen en su conducta fiscal. Esta gestión articula acciones de facilitación, información, asistencia, control, verificación, inducción y fiscalización de manera coherente y proporcional, con el objetivo de resolver la situación de cumplimiento de cada contribuyente de forma eficiente y consistente.
Una gestión preventiva basada en conocimiento
El Modelo adopta un enfoque preventivo y basado en conocimiento, que concibe el cumplimiento oportuno como la alternativa menos costosa para la sociedad. Para anticipar el incumplimiento, procura reducir los costos de cumplimiento, facilitar la comprensión de las obligaciones y generar condiciones que favorezcan conductas responsables. Este enfoque se instrumenta mediante una gestión sistemática de los riesgos de cumplimiento (identificación, análisis, priorización, tratamiento y evaluación) y se apoya en el conocimiento institucional acumulado y en la analítica de datos como herramientas centrales de la estrategia.
Una gestión que fortalece la confianza
El MGCT busca fortalecer la confianza entre la Administración Tributaria y los contribuyentes, promoviendo relaciones fluidas, transparentes y basadas en criterios de actuación claros y equitativos. La confianza se construye mediante profesionalidad, imparcialidad y calidad del servicio, así como mediante el reconocimiento de que la mayoría de los contribuyentes cumple o está dispuesta a cumplir cuando comprende sus obligaciones y recibe apoyo adecuado. Esta confianza mutua habilita intervenciones más efectivas y reduce la necesidad de supervisión intensiva.
Una gestión efectiva de los recursos
Finalmente, el MGCT orienta a la organización hacia una asignación más efectiva de los recursos, integrando las dimensiones de eficacia y eficiencia. La eficacia se expresa en la capacidad de los tratamientos para mejorar el nivel de cumplimiento; la eficiencia, en el uso óptimo de los recursos disponibles, focalizando los esfuerzos en los segmentos de mayor impacto fiscal y en las conductas de mayor riesgo. Esta asignación estratégica se basa en evidencia y en la valoración de los riesgos, con el objetivo de que la actuación institucional genere el máximo valor público posible, contribuya al combate del fraude y la evasión, fortalezca la equidad tributaria y asegure la sostenibilidad fiscal necesaria para financiar las políticas públicas.
En conjunto, estas cuatro dimensiones permiten avanzar hacia una gestión del cumplimiento más integral, preventiva, basada en conocimiento, confiable y efectiva, capaz de promover el cumplimiento oportuno, actuar de manera proporcional frente a distintos comportamientos y concentrar las capacidades institucionales allí donde resulten más necesarias.