Entidades empresariales de alta relevancia fiscal
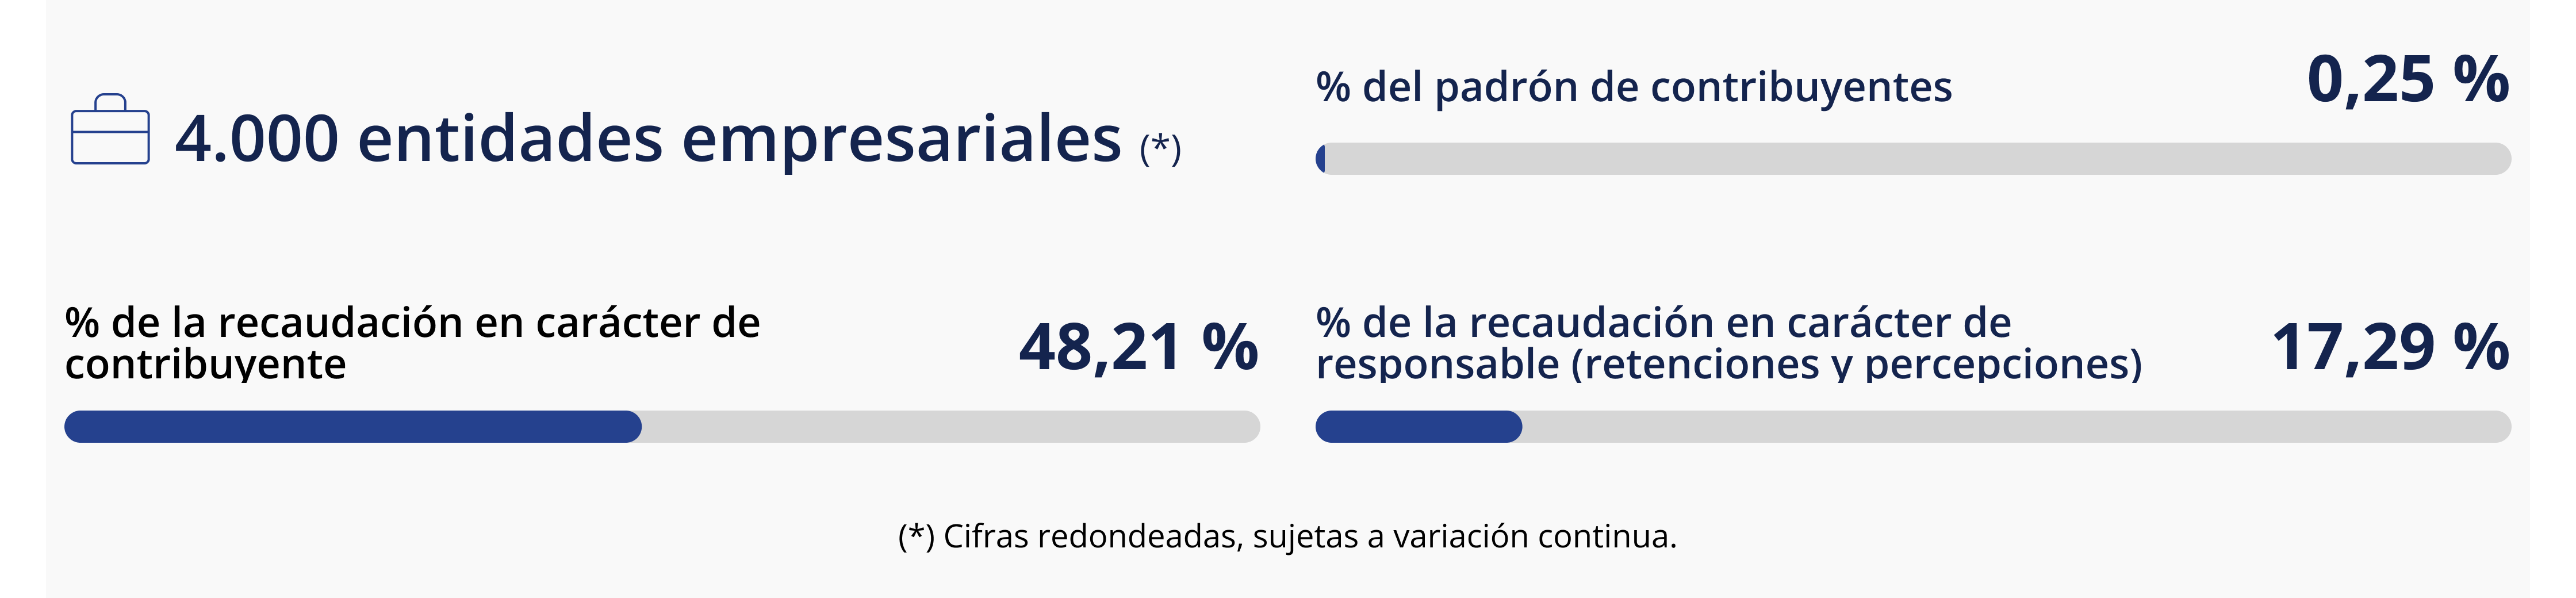
Este macrosegmento constituye uno de los pilares centrales de la recaudación administrada por la DGI. Para el bienio 2026–2027, la institución se propone ampliar esta cartera incorporando actores que requieren una gestión integral, multidisciplinaria y especializada, articulando capacidades técnicas diversas, incluyendo perspectivas contables, jurídico‑tributarias y de fiscalidad internacional, para abordar adecuadamente la complejidad de sus operaciones.
La expansión de esta cartera prioriza a contribuyentes que resultan estratégicos para la gestión del cumplimiento tributario, ya sea por su dimensión económica, su rol preponderante en el ecosistema de negocios, su participación en cadenas de suministro y de valor donde interactúan otros agentes económicos, o por su capacidad para aportar información relevante y oportuna sobre el comportamiento fiscal de terceros dentro del mismo sector de actividad. La incorporación de estos actores permite optimizar el monitoreo constante y sistemático del colectivo, mejorar la calidad del servicio brindado por la DGI y fortalecer la capacidad institucional para gestionar riesgos complejos, tanto domésticos como internacionales.
Este enfoque contribuye a que la Administración disponga de una visión integral y transversal de la economía, sustentada en información consistente y de alto valor analítico, lo que potencia la capacidad de anticipación y respuesta frente a conductas que puedan afectar la integridad del sistema tributario.
Asimismo, este macrosegmento incluye a los principales inversores externos y a entidades que realizan un aprovechamiento significativo de regímenes especiales, cuya operativa presenta riesgos asociados a la complejidad de las transacciones transfronterizas, la utilización de estructuras internacionales y el uso de marcos promocionales. Su gestión especializada busca asegurar que los beneficios fiscales y los instrumentos de promoción se utilicen conforme a su finalidad sustantiva, evitando la erosión de la base imponible y preservando la equidad y robustez del sistema tributario.
Características del segmento
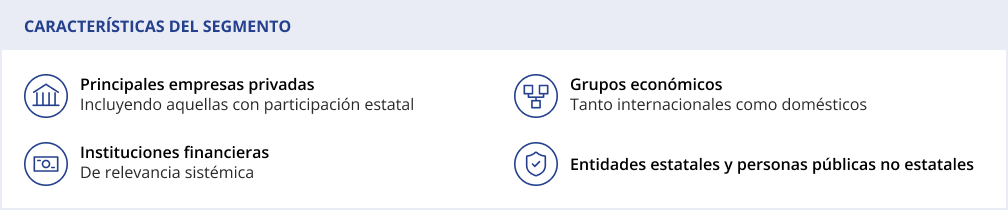
La conformación de este segmento se estructura a partir del padrón de la División Grandes Contribuyentes y se amplía incorporando a otros actores con relevancia económica dentro del ecosistema de negocios. Se incluyen las principales empresas privadas del país (incluyendo aquellas con participación estatal), instituciones financieras de relevancia sistémica, entidades estatales y personas públicas no estatales con peso económico y recaudatorio significativo.
Este macrosegmento incluye también a los grupos económicos, tanto internacionales como domésticos, algunos de los cuales operan bajo regímenes especiales que requieren un análisis integral de sus operaciones y la verificación de su sustancia económica. El tratamiento por grupo opera como fuero de atracción de sus miembros más relevantes hacia este macrosegmento.
Obligaciones e impuestos relevantes
Los tributos de mayor incidencia en este macrosegmento comprenden el IRAE, el IVA, el Impuesto al Patrimonio (IP), el Impuesto a las Rentas de los no Residentes (IRNR), el Impuesto Específico Interno (IMESI) y el Impuesto Mínimo Complementario Doméstico (IMCD), vinculado a la implementación del estándar internacional de imposición mínima para grupos multinacionales de gran dimensión económica. En este marco, estos contribuyentes actúan como responsables tributarios, asumiendo obligaciones que no solo recaen sobre su propia actividad económica, sino también sobre operaciones en las que deben retener, recaudar o asegurar el cumplimiento de terceros.
Las obligaciones principales se centran en declarar, pagar e informar, con un énfasis particular en la calidad, consistencia y oportunidad de la información presentada. Ello se fundamenta no solo en el impacto directo de estos contribuyentes en la generación de riqueza, sino en el alto valor estratégico de la información que proporcionan a la DGI, la cual constituye un insumo crítico para el análisis y la identificación de riesgos, así como para la cuantificación de brechas de cumplimiento en otros segmentos del sistema tributario. En su rol de responsables tributarios, la precisión y trazabilidad de la información que administran adquiere especial relevancia, dado que su actuación incide directamente en la integridad del sistema y en la correcta determinación de obligaciones de terceros.
Riesgos Priorizados
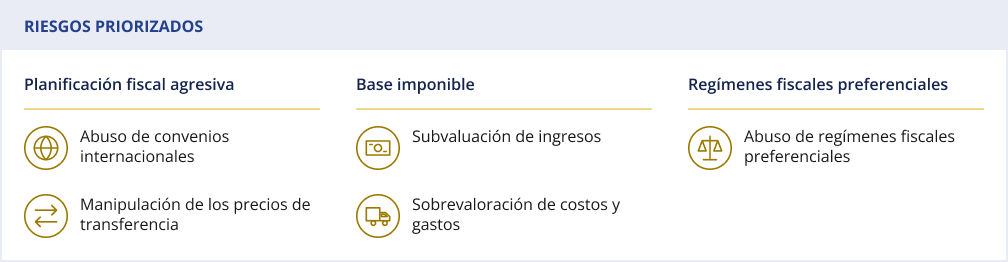
La estrategia de gestión de cumplimiento se orienta a mitigar riesgos complejos y de alto impacto, tales como la planificación fiscal agresiva que erosiona la base imponible y traslada la riqueza generada en el país a otras jurisdicciones fiscales, a través de comportamientos tales como el abuso de convenios internacionales, el abuso de regímenes fiscales preferenciales, y la manipulación de los precios de transferencia de las operaciones celebradas entre entidades vinculadas. Esta estrategia procura mitigar la subvaluación de ingresos (o la sobrevaloración de costos y gastos) mediante el uso de estructuras complejas, opacas, y esquemas elusivos que se facilitan a través de las operaciones celebradas por grupos económicos, tanto domésticos como multinacionales. El abordaje de estos riesgos requiere contar con capacidades analíticas avanzadas y una visión integral del comportamiento fiscal de los grupos empresariales.
Principales estrategias de tratamiento
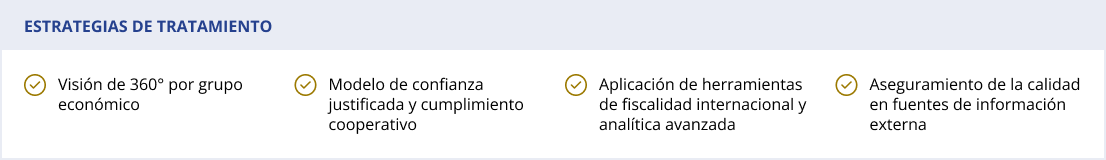
- Visión de 360° por grupo económico: La principal innovación metodológica para el período 2026-2027 es la transición desde un análisis individual del contribuyente hacia una visión de 360 grados por Grupo Económico. Este enfoque permite comprender y gestionar el comportamiento fiscal a partir de las interrelaciones entre entidades vinculadas. Se analizan los nodos (personas físicas o jurídicas participantes) y sus enlaces legales o transaccionales, tales como relaciones societarias, flujos de capital, operaciones comerciales y vínculos profesionales. El análisis de redes también facilita la detección del contagio de riesgo, permitiendo identificar patrones de incumplimiento que se replican entre empresas vinculadas y desarticular maniobras que podrían pasar inadvertidas en auditorías aisladas.
- Modelo de confianza justificada y cumplimiento cooperativo: Bajo este modelo, los contribuyentes que demuestren una gobernanza fiscal robusta y transparencia recibirán un monitoreo de baja intensidad y, de acuerdo con los avances normativos, la generación de acuerdos colaborativos anticipados. En cambio, aquellos identificados como opacos o con inconsistencias significativas recurrentes en sus transacciones serán objeto de acciones de control intensivo, proporcionales a su nivel de riesgo y sustentadas en evidencia analítica.
- Aplicación de herramientas de fiscalidad internacional y analítica avanzada: Se desplegarán capacidades de fiscalidad internacional y analítica avanzada integradas al seguimiento de este macrosegmento, compuesto por grandes grupos multinacionales y domésticos. El objetivo es mitigar los riesgos asociados al uso de mecanismos de elusión y evasión mediante un abordaje articulado que permita detectar tempranamente prácticas como la manipulación de precios de transferencia en operaciones intragrupo, el abuso de la red de convenios internacionales y la utilización indebida de regímenes fiscales preferenciales (promoción de inversiones, zonas francas, free shops, entre otros). Este enfoque especializado busca optimizar los recursos humanos y materiales requeridos para la gestión de contribuyentes de alta relevancia fiscal, caracterizados por estructuras complejas y asesoramientos tributarios sofisticados.
- Aseguramiento de la calidad en fuentes de información externa: A efectos de asegurar la completitud, exactitud y oportunidad del flujo datos que alimentan el MGCT, la DGI consolidará mecanismos sistemáticos de supervisión de la debida diligencia realizada por los agentes de información e instituciones financieras obligadas a reportar. Este control de calidad del dato de origen garantiza que la información de residentes y no residentes cumpla con los estándares de consistencia requeridos para los tratamientos preventivos, bajo el marco de reciprocidad y transparencia de los convenios internacionales vigentes.
Foco
Evitar la erosión de la base imponible mediante una gestión inteligente del riesgo, combinando un acompañamiento cercano y de baja intensidad para los contribuyentes que demuestran transparencia y una gobernanza fiscal sólida, con un control profundo y oportuno para aquellos que presentan señales de opacidad y planificación agresiva.
Mitigar los riesgos de elusión sofisticada y verificar la sustancia económica real de las operaciones internacionales, asegurando que los beneficios fiscales se utilicen conforme a su finalidad legítima, alineando a Uruguay con los estándares globales de transparencia y cooperación fiscal internacional.
Consolidar un esquema de gobernanza de la información externa que garantice la calidad, coherencia y oportunidad de los datos utilizados en el MGCT, en consonancia con los estándares internacionales de transparencia y cooperación tributaria.