Otras entidades - Nodos de información
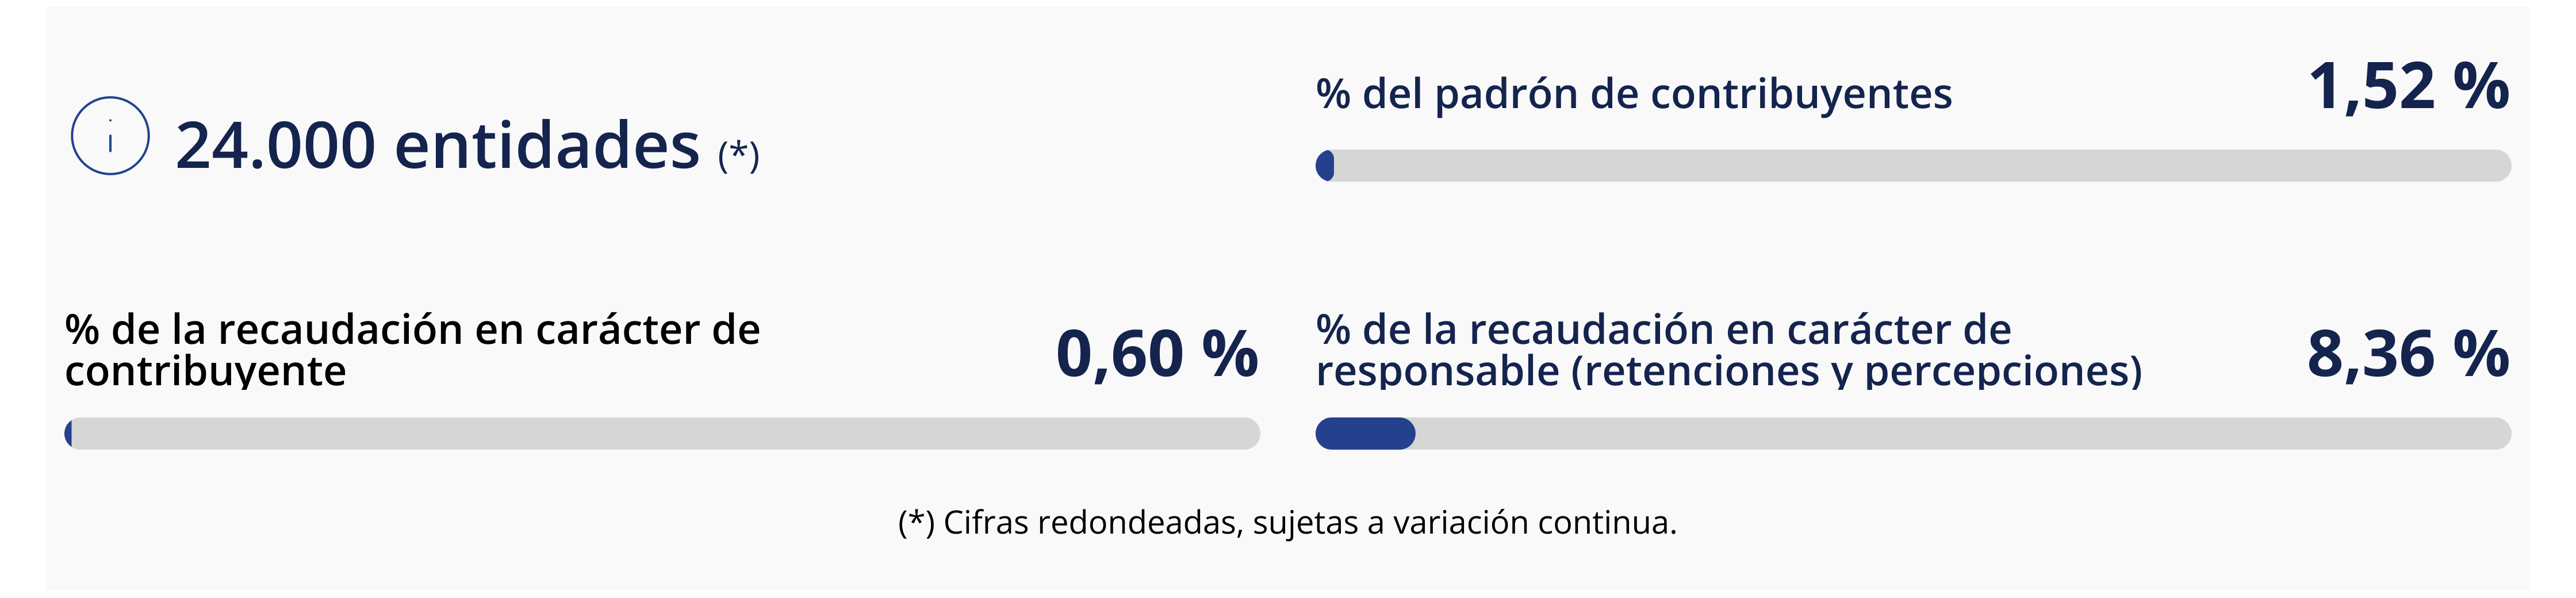
Este macrosegmento agrupa a entidades que, por su naturaleza jurídica o rol administrativo, no persiguen fines de lucro tradicionales, pero cumplen funciones esenciales dentro del ciclo de cumplimiento tributario y requieren un tratamiento específico distinto al de los otros macrosegmentos empresariales. Su importancia no radica en la generación directa de impuestos, sino en su papel como nodos críticos de información, transparencia y responsabilidad tributaria. La gestión de este segmento se orienta a fortalecer la gobernanza de datos y garantizar que los mecanismos de retención e información funcionen con precisión y previsibilidad.
Características del segmento
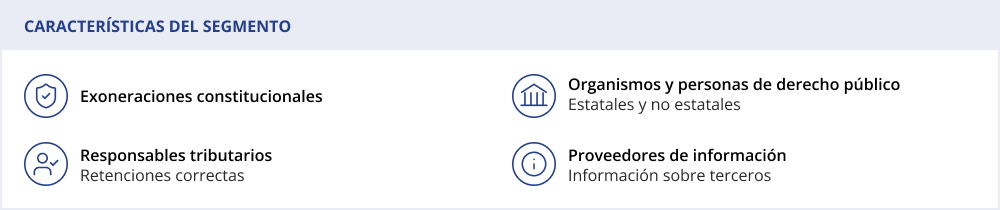
Este macrosegmento integra a las entidades que operan bajo exoneraciones constitucionales y/o legales, a los organismos y a las personas de derecho público, estatales y no estatales, así como a los responsables tributarios y a otros proveedores de información que no forman parte de los macrosegmentos selectivo o masivos entidades empresariales.
Obligaciones e impuestos relevantes
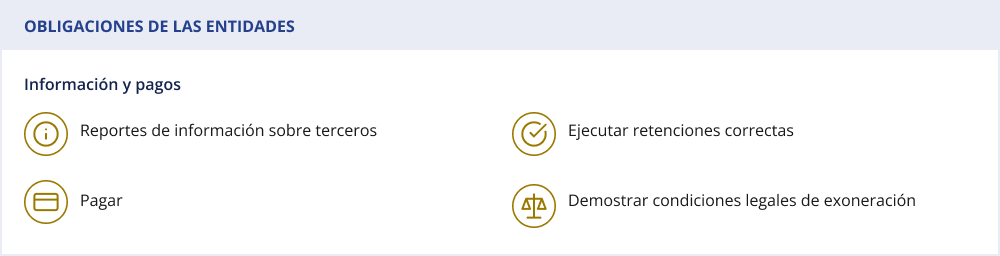
Las obligaciones centrales de este segmento se concentran en informar y pagar, especialmente en lo relativo a reportes de información sobre terceros y retenciones. En el caso de las entidades exoneradas, tienen también la obligación de demostrar que mantienen las condiciones que justifican la exoneración. Para los organismos públicos, la responsabilidad central es asegurar la calidad, oportunidad y reutilización de la información que alimenta los procesos de la DGI. Los responsables deben ejecutar retenciones correctas y reportar transacciones que permitan a la Administración monitorear el cumplimiento.
Riesgos priorizados
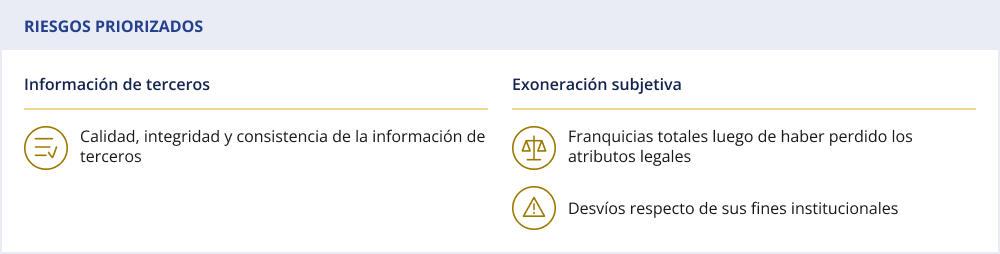
Los riesgos priorizados para este macrosegmento se agrupan en dos dimensiones principales. En primer lugar, la calidad, integridad y consistencia de la información de terceros suministrada a la Administración por los responsables tributarios de información, dado que estos activos de datos constituyen un insumo crítico para el monitoreo del sistema tributario en su conjunto. En segundo lugar, la preservación de la integridad de la exoneración, frente al riesgo de que determinadas instituciones continúen gozando de franquicias totales luego de haber perdido los atributos normativos que las justifican o cuando se verifiquen desvíos respecto de sus fines institucionales.
Estrategias de Tratamiento
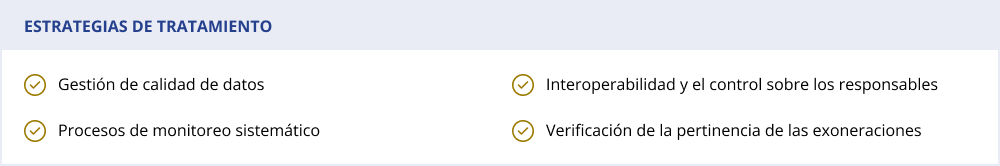
Las estrategias de tratamiento se orientan a abordar esos riesgos mediante dos líneas de acción complementarias. Para los riesgos asociados a la información de terceros, se continuará reforzando la gestión de calidad de datos, profundizando la interoperabilidad y el control sobre los responsables. Para la integridad de las exoneraciones, se desarrollarán procesos de monitoreo sistemático y se verificarán las franquicias a fin de validar el mantenimiento de las condiciones legales y de los fines institucionales que las justifican.
Foco
Fortalecer la integridad del sistema garantizando la máxima calidad, consistencia y oportunidad de la información de terceros, así como el control riguroso de los mecanismos de retención y percepción, complementado con la verificación del mantenimiento de las condiciones legales de exoneración, asegurando que estos insumos operen de manera precisa, previsible y útil para la gestión del cumplimiento.