Personas físicas
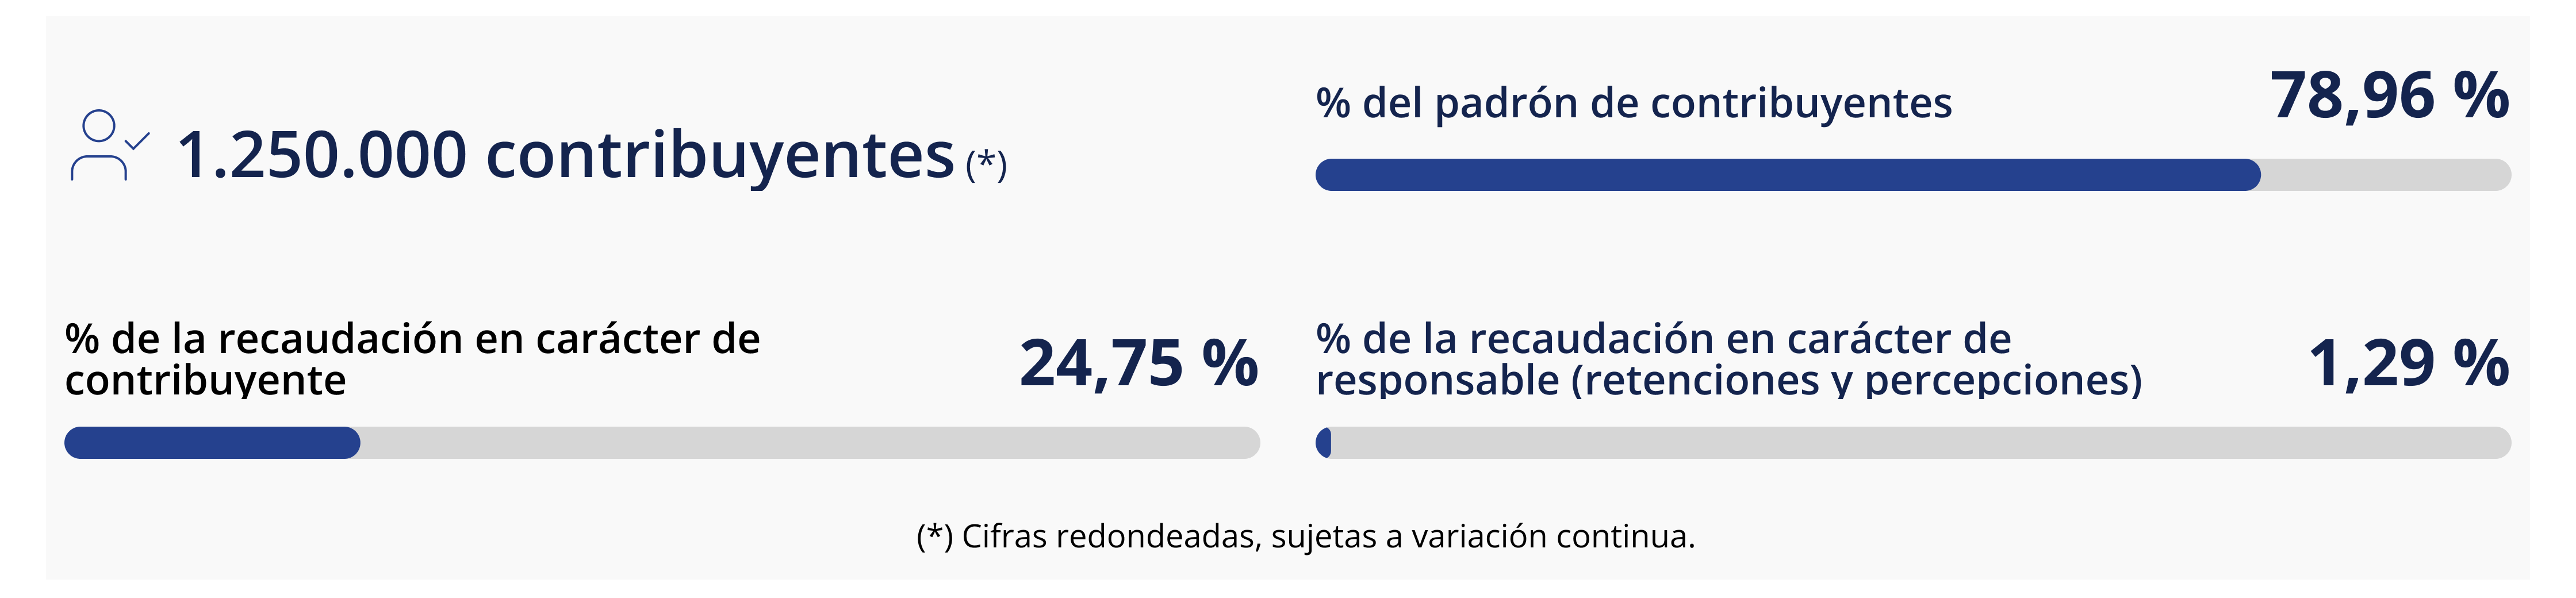
Este macrosegmento comprende a las personas que mantienen un vínculo tributario con la DGI, ya sea por rentas del trabajo en relación de dependencia, rentas de capital, patrimonio, pasividades, así como la prestación de servicios personales fuera de la relación de dependencia sin constituir necesariamente una estructura empresarial. Se trata de un colectivo masivo,con obligaciones generalmente simples y de baja incidencia individual en la recaudación. Sin embargo, su relevancia social y recaudatoria es significativa en términos agregados. El principal desafío institucional es administrar este universo mediante procesos simples, previsibles y automatizados, que reduzcan la carga administrativa, faciliten el cumplimiento oportuno y prevengan el error involuntario.
Características del segmento
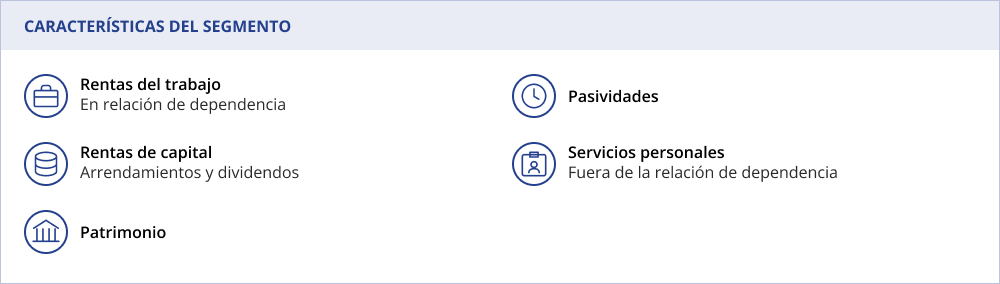
El segmento está conformado por personas físicas, incluyendo a los núcleos familiares y a las sucesiones indivisas. Incluye, principalmente, a quienes obtienen rentas del trabajo en relación de dependencia, pasividades y rentas de capital, como arrendamientos y dividendos, así como a los prestadores de servicios personales fuera de la relación de dependencia.
Impuestos y Obligaciones Relevantes
Los tributos centrales son el IRPF (Categorías I y II), el Impuesto de Asistencia a la Seguridad Social (IASS), el IVA Servicios Personales y el IEP (1). Las obligaciones prioritarias se centran en Registrar, Declarar y Pagar.
Riesgos Priorizados
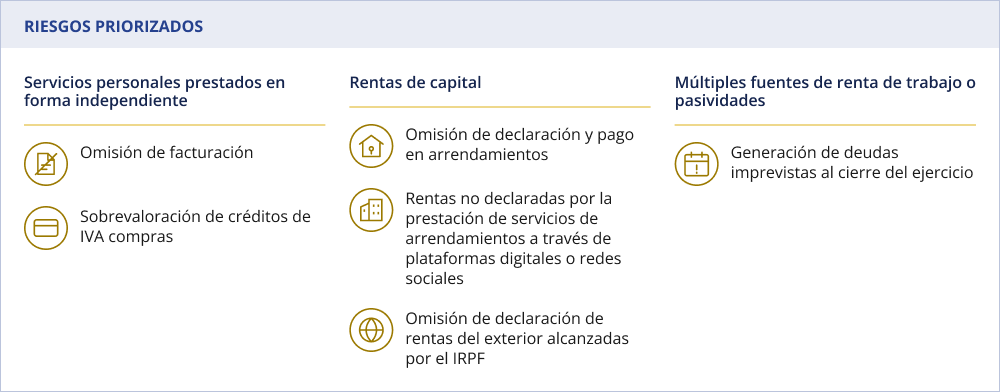
En el ámbito de los servicios personales prestados en forma independiente, el principal riesgo se manifiesta en la omisión de facturación por prestación de servicios y la consecuente subdeclaración de débitos por ingresos gravados. A esto se le suma la sobrevaloración de créditos de IVA compras mediante la inclusión de gastos que no guardan una relación directa y necesaria con la actividad, distorsionando la determinación tributaria.
En cuanto a las rentas de capital, los riesgos se concentran en la omisión de declaración y pago en arrendamientos, abarcando tanto los alquileres de carácter anual como los temporarios. Este fenómeno incluye el riesgo de rentas no declaradas por la prestación de servicios de arrendamientos a través de plataformas digitales o redes sociales, donde la falta de registro de las operaciones facilita el incumplimiento del IRPF Categoría I.
Asimismo, en consonancia con la ampliación de la base imponible introducida por la Ley de Presupuesto Nacional N° 20.446, se prioriza el riesgo de omisión de declaración de rentas del exterior alcanzadas por el IRPF. Este comportamiento se observa principalmente en personas físicas con importantes niveles de ingresos de capital (rendimientos mobiliarios e incrementos patrimoniales) en el extranjero que omiten su deber de tributar por ellas. Para diluir la trazabilidad de estos flujos, es frecuente la utilización de vehículos jurídicos e intermediarios como no residentes o incluso la inversión directa por los contribuyentes en el exterior lo que exige un control analítico riguroso sobre la verdadera titularidad de los activos.
Finalmente, se identifica un riesgo vinculado a la estructura de ingresos de personas con múltiples fuentes de renta de trabajo o pasividades. En estos casos, existe el riesgo de generación de deudas imprevistas al cierre del ejercicio debido a que las retenciones en la fuente, aplicadas de manera fragmentada por distintos responsables, resultan insuficientes para cubrir la carga impositiva anual total.
Principales Estrategias de Tratamiento
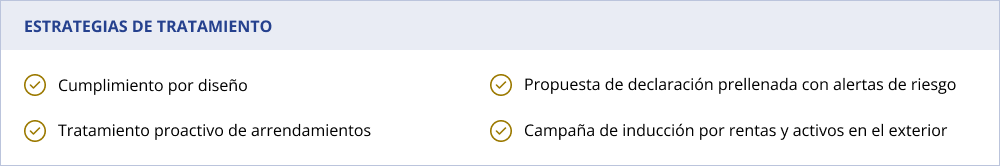
- Cumplimiento por diseño: El objetivo es que las personas cumplan de forma automática con sus obligaciones. Se continuará perfeccionando los sistemas de retención para que cubran la totalidad del impuesto correspondiente, haciendo que el cumplimiento sea concomitante con la generación del ingreso.
- Propuesta de declaración prellenada con alertas de riesgo: Para los prestadores de servicios personales independientes, la DGI continuará mejorando y facilitando propuestas de declaración de IVA e IRPF basados en Comprobantes Fiscales Electrónicos (CFE) y datos de terceros. Estos sistemas incorporarán alertas preventivas cuando se detecten niveles de ingresos, créditos o gastos que se desvíen de los parámetros esperados, permitiendo la autorregulación.
- Tratamiento proactivo de arrendamientos: Se potencia la explotación de información aportada por terceros a través de diversas fuentes (por ejemplo, las plataformas de intermediación turística) para identificar rentas omisas en alquileres temporarios. En paralelo, se fortalecerá la captación de información de las entidades aseguradoras que brindan garantías de alquiler; estas instituciones, aunque no actúan como agentes de retención de IRPF Categoría I, cuentan con datos críticos sobre contratos vigentes que deben reportar obligatoriamente a la Administración para el control de omisiones en arrendamientos anuales. A partir de la información recolectada tanto de plataformas digitales como de aseguradoras, la DGI facilita el cumplimiento mediante el envío de comunicaciones, así como la facilitación de boletos de pago prellenados, permitiendo que el contribuyente regularice su situación de forma ágil y sencilla antes de iniciar acciones de control posterior.
- Campaña de inducción por rentas y activos en el exterior: Para este tipo de rentas se potenciará la detección automatizada de discrepancias entre la información financiera recibida y lo declarado por los contribuyentes en el IRPF, promoviendo la regularización espontánea a través de notificaciones y comunicaciones electrónicas antes de la activación de procedimientos formales de inspección.
Foco
Desarrollar un modelo de cumplimiento por diseño. Este enfoque estratégico integra las obligaciones tributarias directamente en los flujos de la operación económica normal del contribuyente. El fin último es que el sistema funcione de manera previsible y sin fricciones, eliminando la necesidad de trámites, gestiones o intervenciones, asegurando que la carga administrativa para el contribuyente sea mínima.
(1) El IEP, si bien tiene especial relevancia en el segmento de Personas Físicas, es un tributo de alcance transversal que aplica a todos los macrosegmentos de contribuyentes.