Entidades empresariales de mediano porte
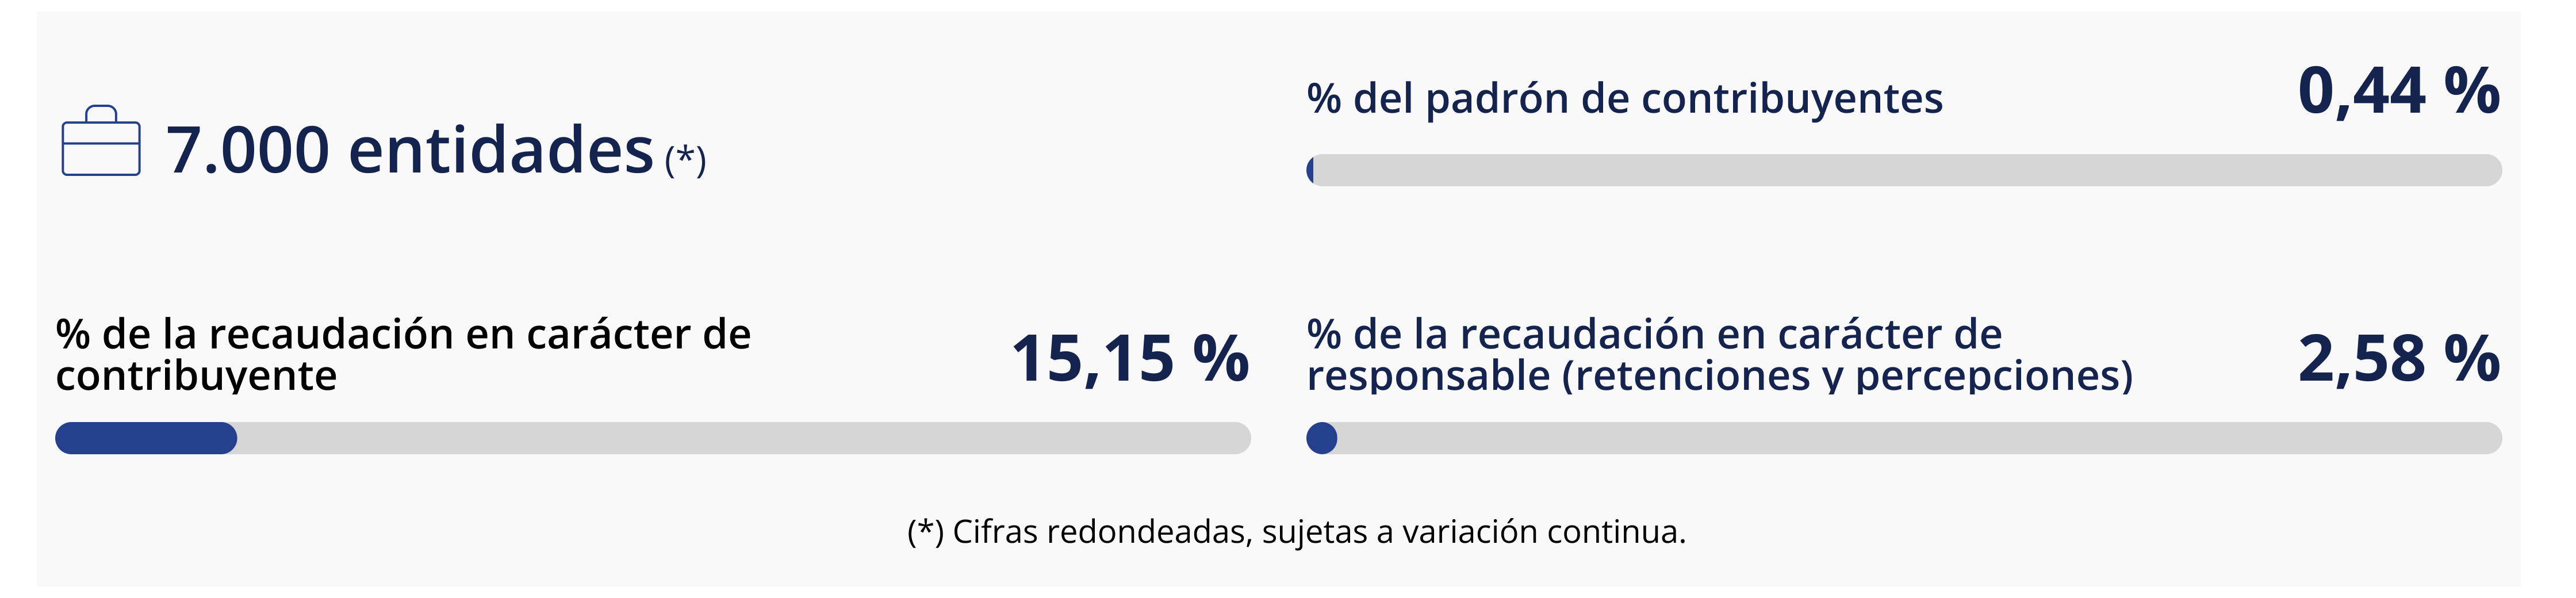
Este macrosegmento comprende empresas de mediana escala que operan en el régimen general de tributación y presentan estructuras organizacionales estables, personal contratado y un volumen significativo de transacciones. Se trata de unidades económicas con capacidad administrativa consolidada, que determinan sus tributos bajo el régimen de contabilidad suficiente y, en muchos casos, actúan como responsables. La gestión de este segmento se apoya en el análisis sistemático de información proveniente de CFE, datos de terceros y herramientas analíticas avanzadas, lo que permite adaptar los tratamientos a la complejidad operativa de estas entidades y fortalecer la capacidad de la Administración para anticipar riesgos y detectar brechas de cumplimiento.
Características del segmento
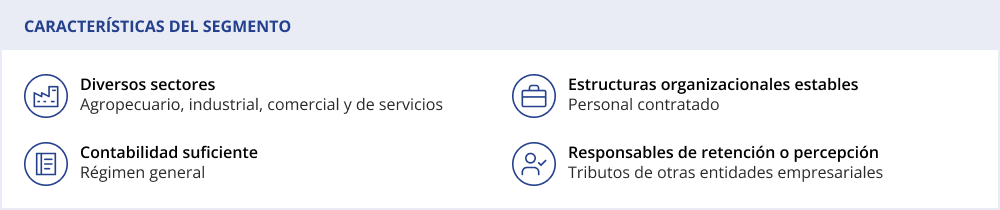
Este segmento está conformado por empresas de mediano porte que operan en diversos sectores, entre ellos el agropecuario, industrial, comercial y de servicios, e incorpora además actividades estratégicas, tales como la construcción, el desarrollo de software y la logística, entre otras. Comprende unidades económicas con estructuras organizacionales estables, personal contratado y un volumen de transacciones de mediana escala nacional. Las características técnicas determinantes de este segmento son que los contribuyentes tributan en régimen general, determinan sus tributos obligatoriamente bajo el régimen de contabilidad suficiente y suelen ser además responsables de tributos de otras entidades empresariales.
Obligaciones e impuestos relevantes
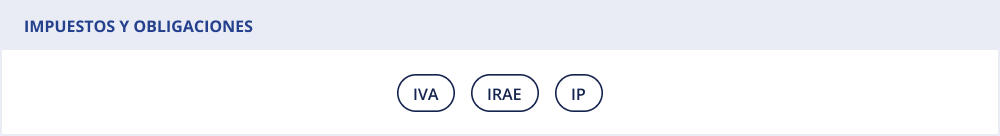
Los principales tributos de control directo bajo el régimen general de tributación son el IVA, el IRAE, el IMESI y el IP. Dada su dimensión y capacidad administrativa, estas entidades desempeñan un papel estratégico de colaboración con la recaudación, asumiendo la condición de responsables de diferentes impuestos. Sus obligaciones fundamentales exigen declarar, informar y pagar con una periodicidad mensual.
Riesgos priorizados
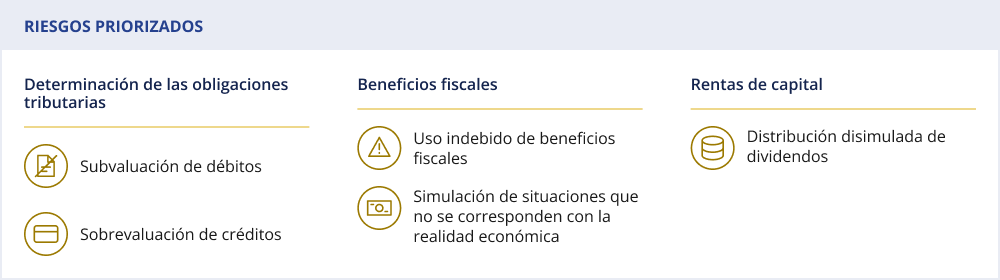
En este sector se identifican riesgos estructurales que afectan la correcta determinación de las obligaciones tributarias, especialmente en el IVA y en el IRAE, donde se observan maniobras de subvaluación de débitos y sobrevaluación de créditos que distorsionan la base imponible. La Administración también prioriza la vigilancia sobre el uso indebido de beneficios fiscales, procurando asegurar que se apliquen conforme a su finalidad legítima y evitando que las empresas accedan a ellos mediante la simulación de situaciones que no se corresponden con la realidad económica. A su vez, constituye un riesgo relevante la distribución disimulada de dividendos, mediante mecanismos que ocultan el retiro efectivo de utilidades y buscan eludir la tributación correspondiente por rentas de capital. En conjunto, estos riesgos requieren capacidades analíticas avanzadas y un modelo de fiscalización electrónica robusto que permita anticipar conductas, detectar inconsistencias y proteger la base imponible de manera efectiva.
Principales estrategias de tratamiento
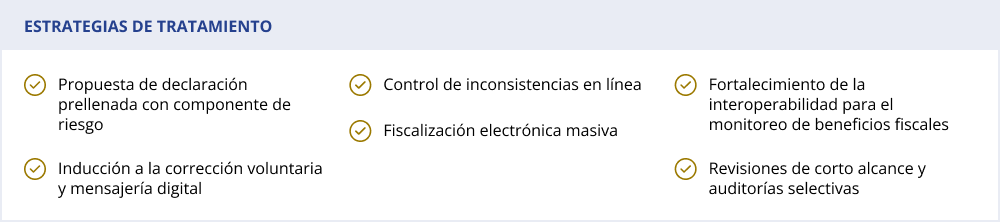
Las estrategias de tratamiento para este segmento se fundamentan en un modelo de cumplimiento supervisado que prioriza la corrección voluntaria y la automatización de las respuestas institucionales. El despliegue de estas acciones se organiza de la siguiente manera:
- Propuesta de declaración prellenada con componente de riesgo: Como eje central de la facilitación, la DGI dispone de borradores de declaración construidos a partir de la información de terceros y de los CFE. Estas propuestas actúan como una herramienta de transparencia activa al informar al contribuyente en forma oportuna sobre todo lo que la Administración sabe de él, incorporando alertas sobre riesgos detectados para fomentar la autorregulación antes de que el incumplimiento se consolide.
- Inducción a la corrección voluntaria y mensajería digital: Se aplican tratamientos inductivos mediante comunicaciones personalizadas y alertas emergentes en los portales institucionales que advierten sobre inconsistencias específicas en gastos o créditos. Estas acciones buscan que el contribuyente regularice su situación de forma autónoma y a bajo costo.
- Control de inconsistencias en línea: Los sistemas de declaración incorporan controles preventivos que detectan errores u omisiones durante la carga de datos. Esto permite corregir las inconsistencias antes de presentar la declaración definitiva.
- Fiscalización electrónica masiva: Se aplican tratamientos correctivos automatizados basados en reglas de negocio que permiten la detección de diferencias de impuestos a gran escala sin necesidad de una auditoría presencial.
- Fortalecimiento de la interoperabilidad para el monitoreo de beneficios fiscales: Se impulsa el intercambio oportuno y sistemático de información con los diversos organismos competentes encargados de la autorización, evaluación y seguimiento de beneficios fiscales. El objetivo central es contrastar de manera temprana los beneficios otorgados con el cumplimiento efectivo de las condiciones legales de los beneficiarios. Esta articulación permite reducir sustancialmente los tiempos de detección ante posibles abusos de beneficios fiscales o simulaciones de atributos, facilitando el despliegue de respuestas preventivas, inductivas o correctivas proporcionales a la gravedad del desvío identificado.
- Revisiones de corto alcance y auditorías selectivas: Ejecución de fiscalizaciones de escritorio y oficina de corta duración, diseñadas para validar desvíos puntuales, con un diseño ágil y escalable a auditorías de campo.
Foco
Desarrollar un modelo de cumplimiento supervisado, donde la fiscalización electrónica y la analítica avanzada permitan anticipar riesgos y detectar brechas de forma temprana y a bajo costo. El foco está en asegurar la correcta determinación del IVA, del IRAE y el IP mediante el control de inconsistencias estructurales, el uso indebido de beneficios fiscales y la detección de retiros de utilidades encubiertos. El modelo combina cumplimiento asistido, interoperabilidad para el control de beneficios y acciones diferenciadas frente a conductas de alto riesgo, de modo que la opción más sencilla sea cumplir y que el riesgo y las consecuencias de incumplir resulten visibles de manera temprana para el contribuyente.