Entidades empresariales de menor porte
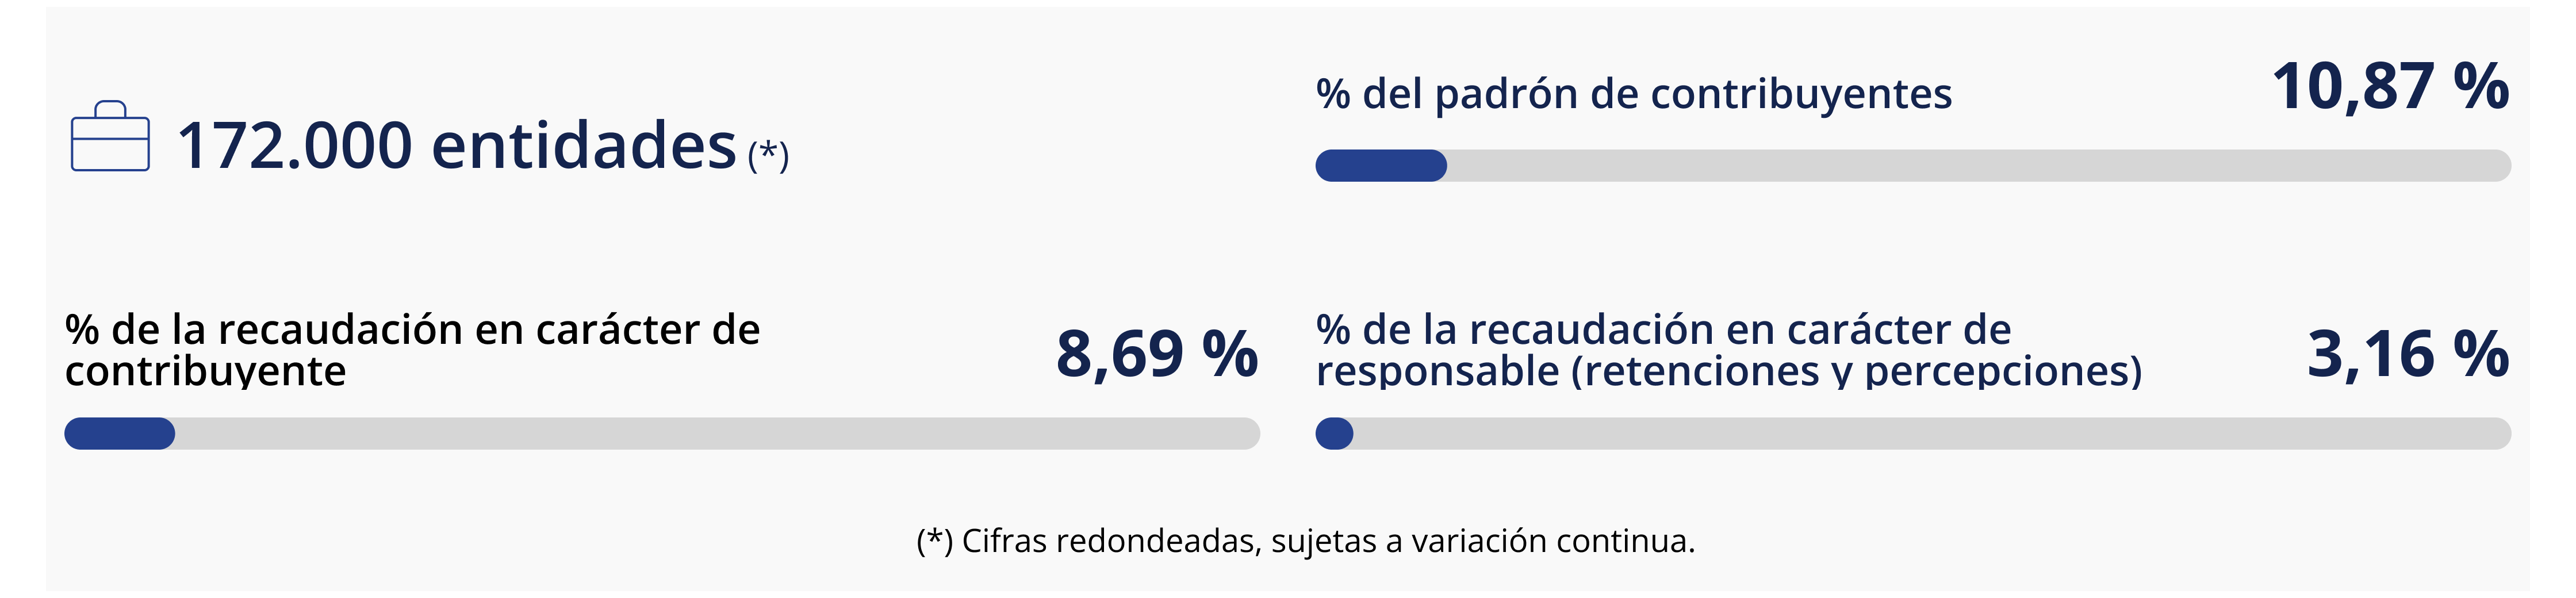
Este macrosegmento comprende empresas de menor escala económica que operan en el régimen general de tributación y presentan estructuras administrativas simples, con obligaciones adaptadas a la menor complejidad de sus operaciones. Su tratamiento se apoya en esquemas de determinación simplificada, como la liquidación ficta del IRAE, y en la utilización de información proveniente de CFE y datos de terceros. La gestión de este segmento se orienta a fortalecer la trazabilidad de las transacciones, prevenir la omisión de ingresos y asegurar la correcta permanencia en los regímenes simplificados, consolidando un modelo de cumplimiento asistido y fiscalización electrónica proporcional a su dimensión.
Características del segmento
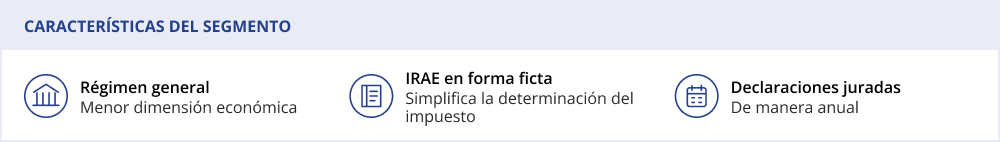
Este segmento abarca a entidades empresariales que tributan en el régimen general y que, debido a su menor dimensión económica, no se encuentran obligadas a liquidar sus impuestos con contabilidad suficiente. Pueden optar por liquidar el IRAE en forma ficta, lo que simplifica la determinación del impuesto y reduce las exigencias administrativas asociadas a la contabilidad suficiente. Por lo general, estas entidades presentan sus declaraciones juradas de manera anual, en consonancia con la menor complejidad de sus operaciones y con un esquema de obligaciones adaptado a su realidad operativa.
Obligaciones e impuestos relevantes
Las principales obligaciones de este macrosegmento se centran en registrarse, declarar y pagar los tributos correspondientes al régimen general, estando alcanzadas fundamentalmente por el IVA, el IRAE y el IP.
Riesgos priorizados
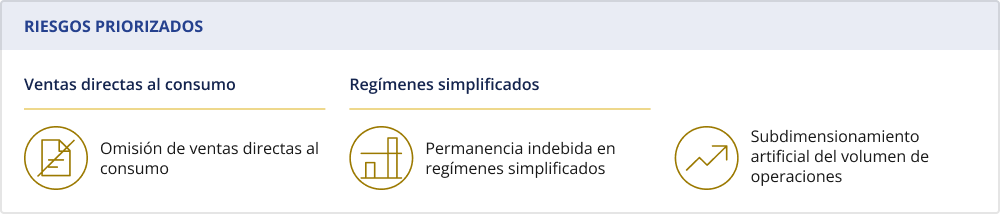
En este sector se prioriza la mitigación de riesgos vinculados a la omisión de ventas directas al consumo, especialmente en operaciones menores o ventas al consumidor final que no son documentadas y que afectan la determinación del IVA y del IRAE. Estas prácticas generan brechas relevantes en la base imponible y dificultan la trazabilidad de las transacciones, por lo que constituyen un foco central de vigilancia. Asimismo, se observa el riesgo de permanencia indebida en regímenes simplificados mediante el subdimensionamiento artificial del volumen de operaciones, práctica mediante la cual determinados contribuyentes alteran el registro de su facturación para no superar los umbrales normativos que determinan la transición obligatoria hacia regímenes de mayor exigencia, tales como la determinación sobre contabilidad suficiente o la liquidación mensual. Esta conducta busca mantener artificialmente un nivel de actividad reducido para acceder a esquemas tributarios menos onerosos, afectando la equidad y la correcta aplicación de los regímenes fiscales.
Principales estrategias de tratamiento
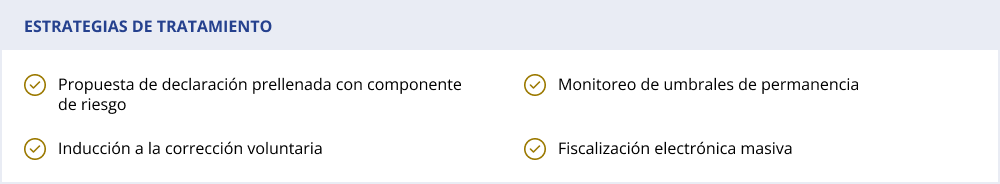
- Propuesta de declaración prellenada con componente de riesgo: Como eje central de la facilitación, la DGI dispone también para este segmento de borradores de declaración construidos a partir de la información de terceros y de CFE. Estas propuestas permiten informar al contribuyente en forma oportuna sobre todo lo que la Administración sabe de él, fomentando la autorregulación antes de que el incumplimiento se consolide.
- Monitoreo de umbrales de permanencia: Control sistemático de la información de compras y operaciones reportadas por terceros para identificar tempranamente a las entidades entidades cuya dimensión económica real excede los parámetros normativos de su categoría.
- Inducción a la corrección voluntaria: Envío de comunicaciones personalizadas y alertas emergentes en los portales institucionales que advierten sobre inconsistencias específicas promoviendo la regularización autónoma y a bajo costo antes de que el incumplimiento se consolide.
- Fiscalización electrónica masiva: Aplicación de tratamientos correctivos automatizados basados en reglas de negocio y análisis intensivo de CFE, que permiten detectar diferencias de impuestos a gran escala sin auditorías presenciales.
Foco
El foco se centra en asegurar la trazabilidad de las operaciones y la correcta determinación del IVA y del IRAE, mediante el control de ventas no documentadas, la detección de permanencias indebidas en regímenes simplificados y la identificación de mecanismos que distorsionan la facturación real. Se prioriza la mitigación de prácticas que erosionan la base imponible y se despliega un modelo de cumplimiento asistido basado en propuestas de declaración prellenadas, monitoreo de umbrales, inducción a la autorregulación y fiscalización electrónica masiva.