1. EVOLUCIÓN PRESUPUESTAL
La evolución del gasto presupuestal en los dos últimos períodos evidencia un cambio relevante en las condiciones macroeconómicas y en los márgenes de gestión fiscal, lo que ha incidido tanto en la dinámica del gasto como en su composición.
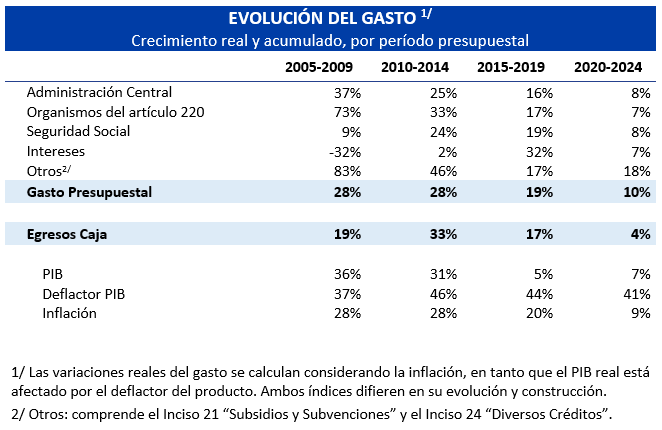
En el período 2015–2019, el crecimiento del gasto se desarrolló en un contexto de desaceleración económica respecto de la década previa, reduciéndose el ritmo de expansión del producto y, en consecuencia, los ingresos fiscales. En este escenario, el gasto presupuestal continuó creciendo en términos reales, aunque a menor ritmo, con una creciente incidencia de componentes de carácter endógeno y de baja discrecionalidad en el corto plazo, particularmente las transferencias a la Seguridad Social y los intereses de la deuda pública.
Estos componentes incrementaron su participación en el total del gasto, restringiendo el espacio para la expansión del gasto discrecional, aun cuando se mantuvo la prioridad en sectores intensivos en recursos humanos como educación, salud y seguridad.
El período 2020–2024 presenta características diferenciadas, determinadas en primera instancia por el impacto de la pandemia en el crecimiento de la economía y, posteriormente, por una fase de recuperación económica.
En 2020, la economía experimentó una contracción significativa como consecuencia de la emergencia sanitaria, lo que implicó una expansión del gasto público orientada a mitigar los efectos sociales y económicos de la crisis sanitaria. Esta respuesta fiscal se tradujo en un aumento transitorio del gasto, particularmente en políticas sociales y de apoyo a hogares y empresas.
En los años posteriores, la política fiscal se orientó hacia una estrategia de consolidación, en la que el crecimiento del gasto se procuró moderar y alinear con la evolución del producto. No obstante, hacia el final del período se evidencian tensiones asociadas al ciclo económico y al contexto electoral. En particular, en 2024 se registraron desvíos respecto a las metas fiscales, con un crecimiento del gasto superior a lo previsto y una dinámica de resultados que no refleja plenamente todas las obligaciones generadas en el ejercicio. Durante dicho año se verificó la postergación de ciertos pagos y el adelantamiento de ingresos, lo que incidió en la presentación del resultado fiscal del ejercicio, trasladando parte del impacto hacia el año 2025.
Este fenómeno genera efectos de arrastre que resultan relevantes para la interpretación de la evolución fiscal en el ejercicio que se analiza a continuación.