2. ANÁLISIS PRESUPUESTAL 2025
2.1 Crédito presupuestal 2025
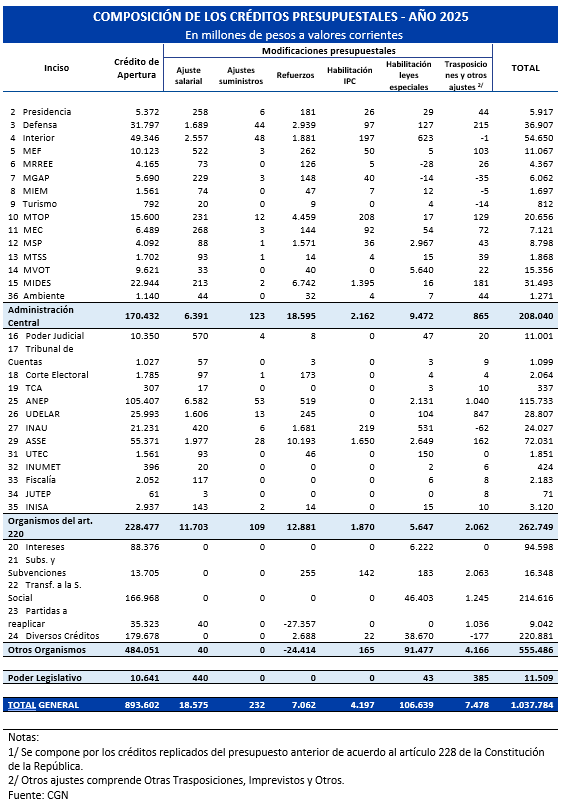
El crédito presupuestal del ejercicio 2025 se compone del crédito de apertura y de las modificaciones introducidas durante el año. El crédito inicial ascendió a $893.602 millones y, en términos generales, replica las asignaciones vigentes en 2024. Esta situación responde a que, al inicio del ejercicio, no se encontraba aprobado un nuevo presupuesto, por lo que rigió el mecanismo de prórroga previsto en el artículo 228 de la Constitución.
Sobre esta base, a lo largo del ejercicio se incorporaron las modificaciones presupuestales previstas en la normativa vigente, las cuales totalizan $144.182 millones, equivalentes al 16% del crédito inicial. Como resultado de estas variaciones, el crédito vigente alcanzó los $1.037.784 millones.
La evolución del crédito desde su nivel inicial hasta el crédito vigente permite dimensionar la magnitud de los ajustes realizados durante el ejercicio y su incidencia en la implementación de las políticas públicas definidas por la nueva administración.
Las habilitaciones de crédito por leyes específicas representan el 74% del total de modificaciones presupuestales del ejercicio, alcanzando los $106.639 millones. De este monto, el 89% corresponde a la habilitación de créditos de carácter estimativo, asociados principalmente a intereses, transferencias a la Seguridad Social, certificados de crédito y la asistencia financiera al Fonasa.
Por su parte, el 13% de las modificaciones presupuestales responde a ajustes salariales, por un total de $18.575 millones. En menor medida, las habilitaciones vinculadas al ajuste por IPC –otorgadas al amparo del artículo 27 de la Ley N° 19.149– representan el 3% del total, equivalentes a $4.197 millones.
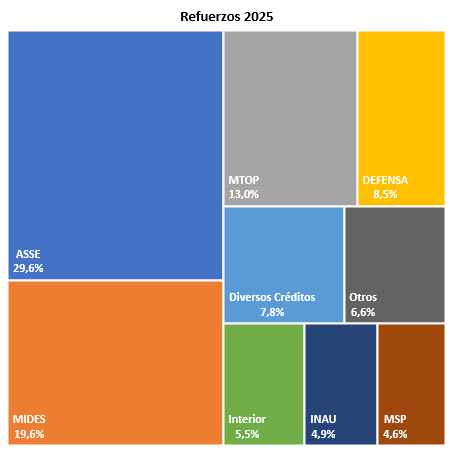
Finalmente, los refuerzos de rubro previstos en el artículo 41 de la Ley Nº 17.930 no implican un aumento del crédito total, en la medida en que se financian con cargo a la partida del 6% radicada en el Inciso 23, desde donde se realizan las correspondientes trasposiciones hacia los distintos incisos. Durante el ejercicio 2025, estos refuerzos ascendieron a $34.419 millones y se orientaron principalmente a financiar gastos de funcionamiento e inversiones. A nivel institucional, el 80% de los mismos se dirigió a atender presiones específicas de gastos y asegurar la continuidad operativa de los servicios de ASSE (30%), MIDES (20%), MTOP (13%), Defensa (9%) y Diversos Créditos (8%).
2.2 Gasto presupuestal 2025
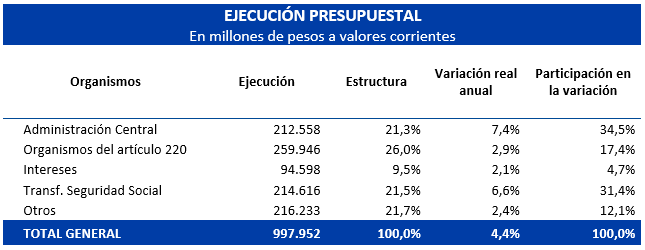
El gasto presupuestal ascendió a $997.952 millones, registrando una ejecución del 97% de los créditos asignados y una variación de 4,4% en términos reales respecto a 2024. Alcanzó 28,4% del PIB al cierre del 2025, lo que implica una variación de 0,8 puntos porcentuales respecto al año anterior. Esta trayectoria refleja una dinámica caracterizada por un crecimiento contenido, explicado en buena medida por la dinámica de los gastos endógenos y otros compromisos asumidos en años anteriores, con un manejo prudente de los componentes discrecionales del gasto, consistente con la evolución del ciclo económico y las medidas de política fiscal implementadas.
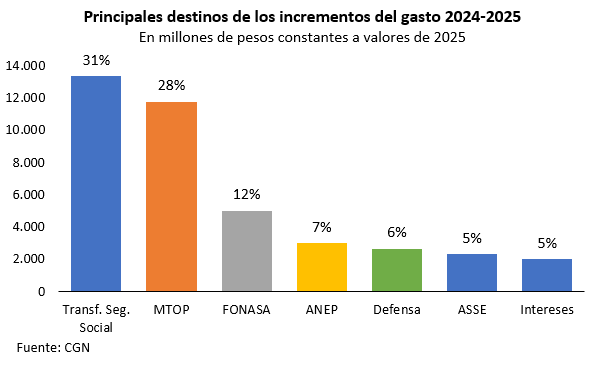
Los gastos con menor grado de discrecionalidad en el corto plazo representaron el 45% del incremento total del gasto y alcanzan el 46% del gasto global. En este contexto, las transferencias a la Seguridad Social explican el 31% del crecimiento total en términos reales respecto al año anterior, seguidas por la asistencia financiera al FONASA (12%) y los intereses de deuda (5%). Este comportamiento fue parcialmente compensado por una disminución real en la emisión de certificados de crédito por parte de la DGI (-3%).
En particular, las transferencias a la Seguridad Social ascendieron a $214.616 millones, registrando un incremento real de 6,6% respecto al año anterior. Este aumento se explica principalmente por mayores transferencias al Banco de Previsión Social (BPS), que concentraron el 84% de la variación y crecieron 7,1% en términos reales. Asimismo, un 15% del incremento correspondió a la Caja de Jubilaciones y Pensiones de Profesionales Universitarios, reflejando la implementación del esquema de asistencia financiera previsto en la Ley Nº 20.410.
Por su parte, los intereses de la deuda pública registraron un crecimiento de 2,1% en términos reales respecto a 2024, representando un 4,7% del total del incremento del gasto anual.
Finalmente, la asistencia financiera al FONASA ascendió a $38.838 millones, registrando un incremento de 15% en términos reales respecto al año anterior, el mismo es explicado por mayores erogaciones al Fondo Nacional de Recursos por el aumento de la cuota por la incorporación de nuevas prestaciones.
Estos componentes de gasto reflejan el carácter estructural y la baja discrecionalidad de una porción significativa del gasto, condicionando la dinámica global del mismo.
Por su parte, el gasto de los incisos de la Administración Central y de los Organismos comprendidos en el artículo 220 de la Constitución aumentó 4,9% en términos reales respecto al año previo, representando cerca del 52% del incremento total del gasto. Los principales incrementos se concentraron en el MTOP, la ANEP, el Ministerio de Defensa Nacional y ASSE.
2.2.1 Administración Central
Los incisos de la Administración Central ejecutaron $212.558 millones, aumentando un 7,4% en términos reales respecto al año anterior.
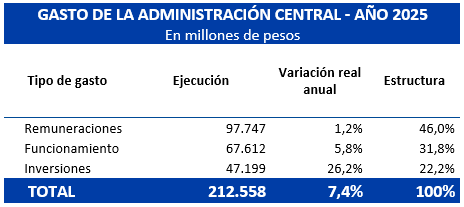
Las remuneraciones crecieron un 1,2% en términos reales respecto al 2024. Los incisos que más incidieron en este aumento son el Ministerio de Defensa (46%) y el Ministerio del Interior (42%), que crecieron 2,0% y 1,1% respectivamente respecto al año anterior.
Los gastos de funcionamiento registraron un incremento de 5,8% en términos reales respecto a 2024. No obstante, esta evolución no fue homogénea entre incisos, evidenciando una dinámica diferenciada en función de las áreas de política y las necesidades operativas de cada organismo.
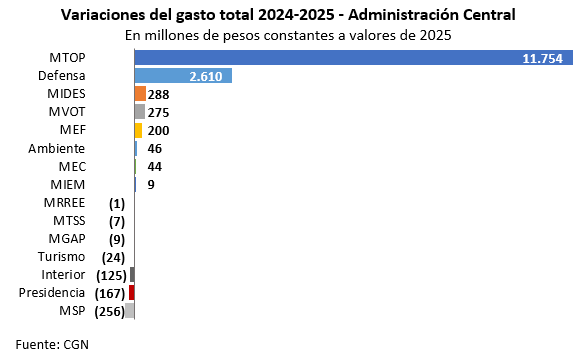
En particular, el crecimiento del gasto en este rubro se concentró en el Ministerio de Transporte y Obras Públicas (MTOP) y en el Ministerio de Desarrollo Social (MIDES). En el caso del MTOP, ello respondió a los compromisos asumidos por el Estado uruguayo asociados a los pagos de disponibilidad del proyecto Ferrocarril Central, tras el acuerdo alcanzado para regularizar obligaciones pendientes desde finales de 2023. Por su parte, en el MIDES, el aumento del gasto estuvo vinculado a mayores erogaciones destinadas a la atención de personas en situación de calle y otros grupos en condición de vulnerabilidad.
Por su parte, las inversiones registraron un crecimiento significativo de 26,2% en términos reales respecto al ejercicio 2024, manteniendo una concentración interna similar a la observada en los gastos de funcionamiento. El incremento del rubro se explicó principalmente por las mayores erogaciones del Ministerio de Transporte y Obras Públicas (MTOP), seguidas por las inversiones del Ministerio de Defensa.
En el caso del MTOP, el aumento del gasto respondió principalmente a obligaciones contractuales asociadas a los pagos por disponibilidad del proyecto Ferrocarril Central, tras el acuerdo alcanzado para regularizar obligaciones pendientes desde finales de 2023. Asimismo, incidieron los compromisos derivados de los contratos CREMAF y las nuevas intervenciones ejecutadas a través de la Corporación Vial del Uruguay (CVU).
Por su parte, el crecimiento de las inversiones en el Ministerio de Defensa respondió al cumplimiento de compromisos previamente asumidos, en particular los pagos asociados a la adquisición de aeronaves Tucano y de patrulleros oceánicos (OPV).
En contraste, el Ministerio del Interior registró una contribución negativa al crecimiento de la inversión, lo que se explica por un efecto base elevado derivado de la renovación de la flota realizada en 2024, que incide en la comparación interanual.
En conjunto, la evolución de este componente refleja tanto la incidencia de proyectos de infraestructura de mediano plazo como el peso de obligaciones contractuales ya comprometidas, lo que determina una dinámica de inversión fuertemente condicionada por decisiones adoptadas en ejercicios anteriores.
2.2.2 Organismos del artículo 220
En lo referente a los Organismos comprendidos en el artículo 220 de la Constitución, el gasto alcanzó los $259.946 millones en 2025, registrando un incremento real de 2,9% respecto a 2024. A nivel de composición, el gasto se encuentra altamente concentrado en remuneraciones, que representaron el 71,3% del total y crecieron 3,4% en términos reales, seguidas por los gastos de funcionamiento (25,9%, con un aumento de 3,0%). En contraste, las inversiones mostraron una contracción real de 8,5%, manteniendo una participación reducida en la estructura del gasto (2,7%).
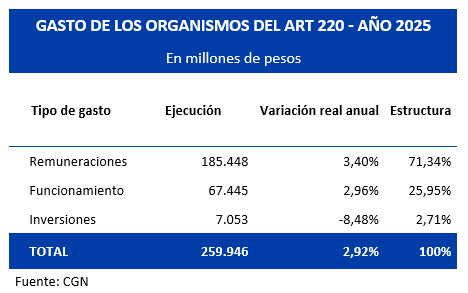
Las remuneraciones registraron un incremento de 3,4% en términos reales en el ejercicio 2025, explicado en gran medida por la dinámica observada en los organismos más intensivos en recursos humanos, en particular la Administración Nacional de Educación Pública (ANEP), que contribuyó con el 51,5% del incremento del rubro, seguida por la Administración de los Servicios de Salud del Estado (ASSE) con el 24,8% y la Universidad de la República (UDELAR) con el 12%.
La evolución de las remuneraciones respondió principalmente a la aplicación de ajustes salariales diferenciales en el sector educativo, incluidos incrementos adicionales del orden del 1%. Asimismo, incidió la presupuestación de personal previamente contratado a través de la Comisión de Apoyo y de la Comisión Nacional de Apoyo a la Salud Mental en el prestador público de salud, lo que consolidó este componente del gasto en dichos organismos. En conjunto, estos factores explican la persistencia de las remuneraciones como uno de los principales determinantes del gasto en sectores clave de la política pública.
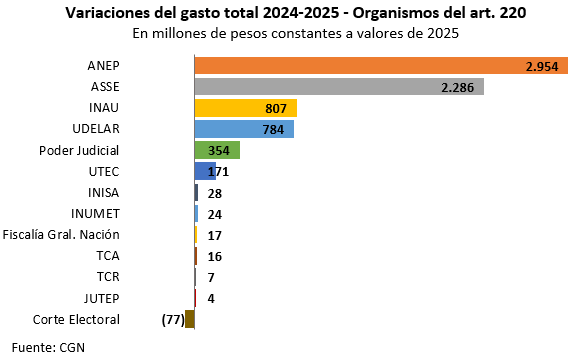
Por su parte, los gastos de funcionamiento registraron un aumento de 3% en términos reales en relación con el año anterior, impulsado principalmente por mayores erogaciones en organismos vinculados a la provisión de servicios sociales. En particular, ASSE explicó el 42% del incremento del rubro, seguida por el Instituto del Niño y Adolescente del Uruguay (INAU) con el 35%, mientras que la ANEP y la UDELAR contribuyeron con aproximadamente el 13% cada una.
Los gastos de ASSE tuvieron un incremento real del orden del 2,5% anual, esto se debe en parte al incremento de erogaciones que no contaban con crédito presupuestal en el 2024. El incremento de INAU se debe a mayores erogaciones para atender a la primera infancia.
En contraste, se observó una reducción de los gastos de funcionamiento en la Corte Electoral, lo que responde fundamentalmente al carácter extraordinario de las erogaciones registradas en 2024 con motivo de las elecciones nacionales, generando un efecto base que incide sobre la variación interanual. En este sentido, la evolución del rubro refleja tanto el refuerzo de recursos en áreas sociales como la reversión de gastos transitorios asociados a eventos específicos.
Las inversiones, por su parte, registraron una disminución del orden del 8,5% respecto a 2024, explicada principalmente por ANEP (67%) y UDELAR (31%). En contraste, los únicos incisos que incrementaron sus niveles de inversión en términos reales fueron INAU, UTEC e INUMET.
La caída observada en los incisos de educación –ANEP y UDELAR– responde fundamentalmente a una menor trasposición de créditos desde remuneraciones hacia inversiones. Este menor traslado implicó una disponibilidad de crédito más acotada para financiar gastos de capital respecto a años anteriores. A su vez, la reducción en la trasposición se asocia, en parte, a una mayor ejecución en remuneraciones, lo que limitó los márgenes para su reasignación hacia inversiones.
2.3 Estructura del gasto
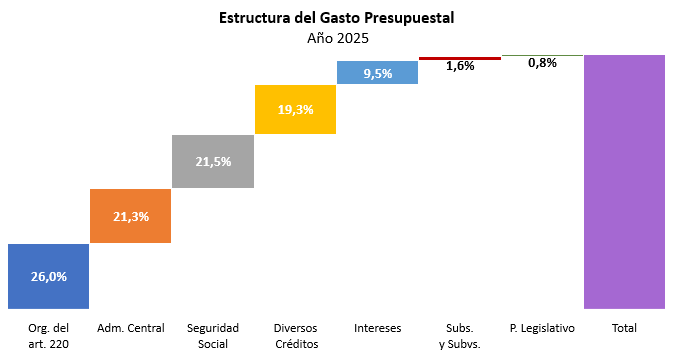
En 2025, la estructura del gasto por inciso no registró cambios sustantivos, aunque se observó un leve desplazamiento hacia la Administración Central, cuya participación en el gasto total aumentó en 0,6 puntos porcentuales. En la misma línea, las Transferencias a la Seguridad Social incrementaron su peso relativo en 0,4 puntos porcentuales. En contraste, los Organismos comprendidos en el artículo 220 de la Constitución redujeron su participación en 0,4 puntos porcentuales, mientras que el gasto por intereses registró una disminución de 0,2 puntos porcentuales.
Estos movimientos reflejan, en parte, la persistencia de componentes de gasto de elevada rigidez, particularmente en el caso de las transferencias a la Seguridad Social, que continúan explicando una proporción significativa del total. En términos de ejecución de los créditos presupuestales, los organismos del artículo 220 se mantuvieron como el principal bloque institucional (26% del gasto global), seguidos por la Administración Central (21,3%) y las transferencias a la Seguridad Social (21,5%), consolidando una estructura de gasto donde los márgenes de reasignación continúan acotados.
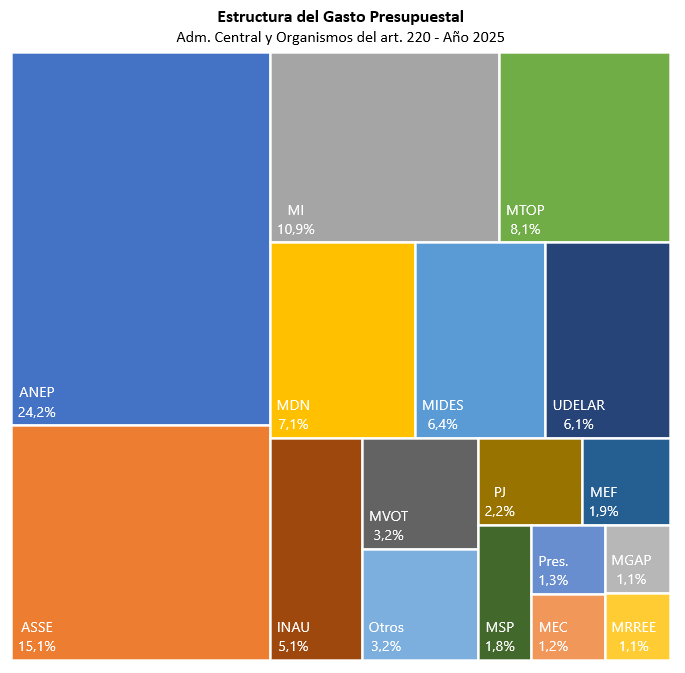
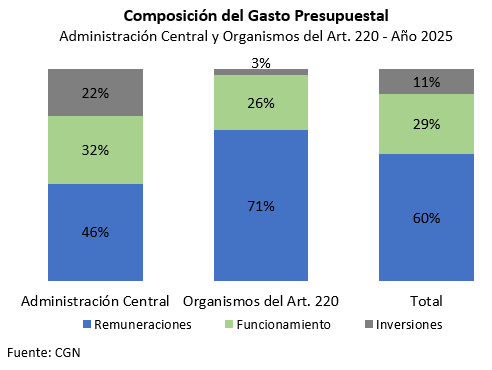
Desde una perspectiva institucional, la ejecución del gasto dentro de la Administración Central y los Organismos comprendidos en el artículo 220 de la Constitución se concentró en los sectores de educación, salud y seguridad, como se observa en la estructura del gasto por inciso. Más del 30% del gasto se destinó a los servicios educativos –incluyendo ANEP, UDELAR y UTEC–, mientras que ASSE representó aproximadamente el 15% y el Ministerio del Interior el 11%, evidenciando una alta concentración en funciones sociales esenciales.
Esta composición se encuentra estrechamente asociada al carácter intensivo en recursos humanos de estas áreas. En línea con lo anterior, las remuneraciones constituyeron el principal componente del gasto, superando la mitad del total tanto en la Administración Central como en los Organismos del artículo 220, y alcanzando el 60% del gasto agregado. A nivel institucional, esta concentración es particularmente marcada en ANEP, que explicó el 34% del total de las remuneraciones, seguida por el Ministerio del Interior (15%), ASSE (13%) y el Ministerio de Defensa (9%).
En conjunto, la elevada participación de los componentes salariales y la concentración del gasto en áreas sociales reflejan una estructura de gasto con un alto grado de rigidez, lo que tiende a limitar los márgenes de reasignación presupuestal en el corto plazo.
2.4 Vínculo Presupuestal – Fiscal
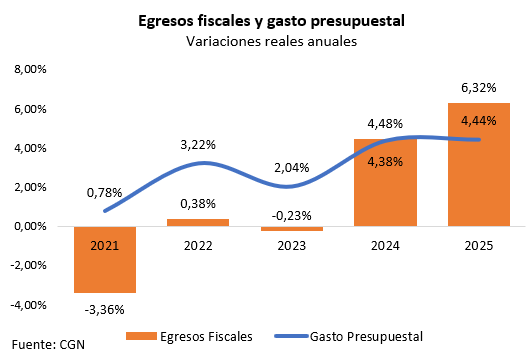
Los egresos fiscales del gobierno, medidos bajo el criterio de caja, y el gasto presupuestal constituyen aproximaciones complementarias para el análisis del gasto público. Si bien ambos enfoques son conceptualmente conciliables, responden a lógicas distintas dentro del proceso presupuestario: mientras el gasto presupuestal refleja la imputación de las obligaciones en función de su devengamiento, los egresos fiscales del gobierno capturan su cancelación efectiva, lo que determina diferencias en el momento de registro, en los criterios de exposición y en ciertos aspectos de cobertura.
En términos generales, ambas métricas presentan trayectorias de crecimiento similares a lo largo del tiempo, lo que confirma su consistencia para el análisis de tendencia. No obstante, a nivel anual se observan divergencias transitorias asociadas a la dinámica de ejecución y pago. En particular, entre 2024 y 2025 el gasto presupuestal creció 4,4% en términos reales, mientras que los egresos fiscales del gobierno lo hicieron 6,3%, reflejando la cancelación en 2025 de compromisos devengados en períodos anteriores.
Este comportamiento es consistente con un esquema de gestión fiscal en el que las metas y el monitoreo del desempeño se estructuran en torno a los egresos medidos bajo el criterio de caja, otorgando centralidad a la evolución de los pagos efectivos. En este marco, las diferencias observadas a nivel anual no alteran la convergencia de ambas métricas en el mediano plazo, pero aportan información relevante sobre la dinámica de ejecución, el grado de normalización de pagos y la orientación de la política fiscal en el corto plazo.
En este sentido, las obligaciones no pagas al cierre del ejercicio 2025, correspondiente a los gastos de funcionamiento e inversiones, disminuyeron en relación al cierre de 2024 en $1.864 millones.
2.5 Asignaciones Presupuestales 2027
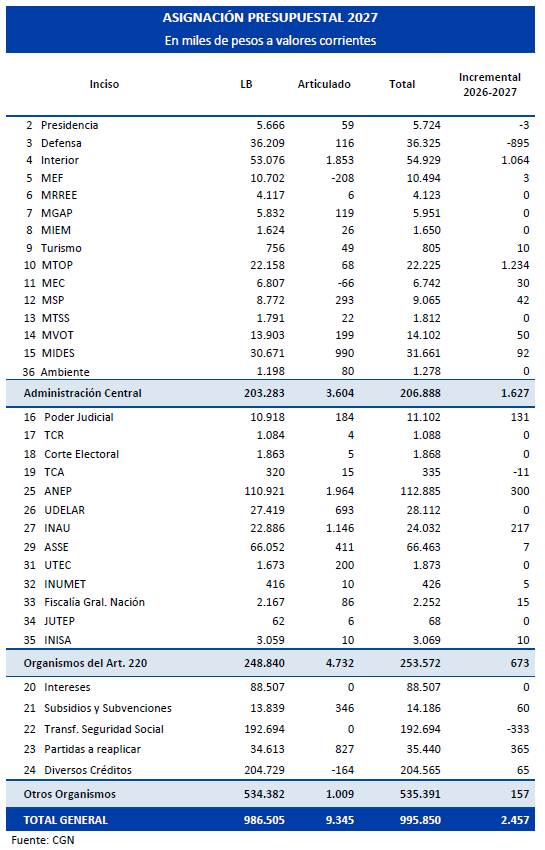
Las asignaciones correspondientes al año 2027 están definidas en la Ley de Presupuesto Nacional Nº 20.446, de 16 de diciembre de 2025, tanto en la línea de base como en las disposiciones contenidas en el articulado.
El Presupuesto Nacional previó para 2027 un aumento de las asignaciones respecto al ejercicio 2026 de aproximadamente $2.500 millones –de los cuales aproximadamente $2.000 millones corresponden a la Administración Central y los Organismos del art. 220 y el resto a otros organismos–, orientado fundamentalmente al fortalecimiento de las políticas de seguridad, educación e infancia. La presente Rendición de Cuentas preserva íntegramente estos incrementos, sin efectuar ajustes sobre las asignaciones presupuestales ya aprobadas para dicho ejercicio.
En la presente Rendición de Cuentas, el Poder Ejecutivo incorpora incrementos presupuestales adicionales a los ya previstos en el Presupuesto Nacional. Estos se orientan a reforzar prioridades ya definidas, manteniendo el compromiso con la sostenibilidad fiscal y el cumplimiento de las metas vigentes.
Los recursos adicionales se concentran en cuatro áreas estratégicas: infancia, seguridad pública, educación y atención a personas en situación de calle. La infancia constituye el principal destino de los incrementos.
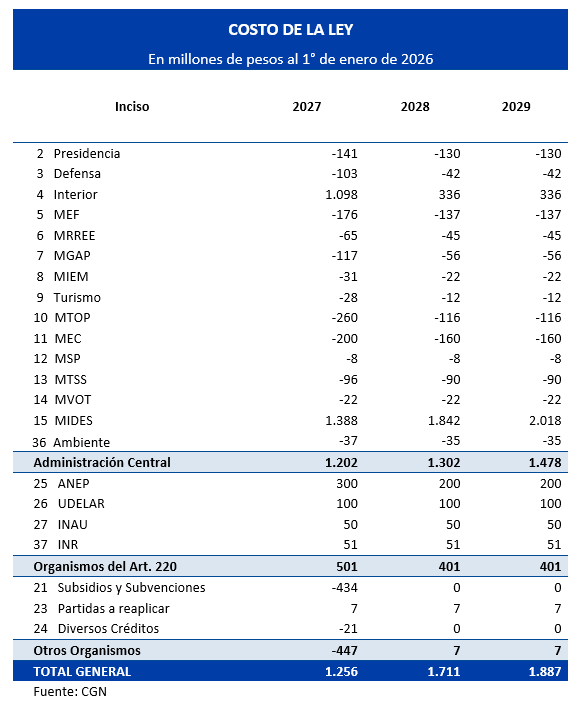
En este ámbito, se avanza en una reforma del sistema de transferencias monetarias, que recoge las recomendaciones del proceso de Diálogo Social. La propuesta unifica instrumentos, mejora la cobertura efectiva y adecua los montos de las prestaciones, creando la Asignación Única para la Infancia y la Adolescencia. Para ello se asignan $1.257 millones para 2027, $1.711 millones para 2028 y $1.887 millones para 2029.
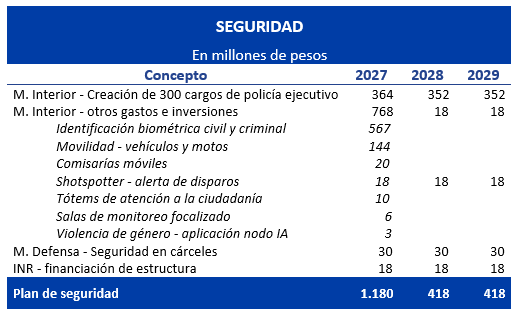
En materia de seguridad pública, los recursos asignados se orientan a la implementación del Plan de Seguridad mediante el fortalecimiento de las capacidades operativas, tecnológicas y de despliegue territorial del Estado. Entre las principales acciones se incluyen la incorporación de nuevos efectivos policiales, la mejora de la movilidad policial, el desarrollo de herramientas de identificación biométrica, la ampliación de sistemas de monitoreo y detección de incidentes, y el fortalecimiento de la seguridad en el sistema penitenciario. Estas inversiones buscan mejorar la prevención, investigación y respuesta frente al delito, incrementar la presencia institucional en el territorio y contribuir a una mayor seguridad y convivencia ciudadana.
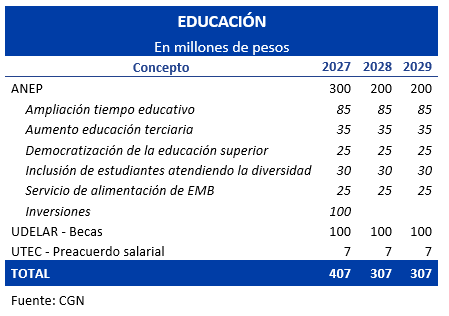
En educación, los incrementos se destinan a consolidar líneas de acción prioritarias. Se procura fortalecer la cobertura y la calidad del sistema educativo, las becas educativas en UDELAR y un incremento de remuneraciones para los funcionarios de UTEC.
En relación con el Programa Calle, se destinan $200 millones a partir de 2027 a fin de fortalecer la respuesta estatal frente a la situación de calle mediante el desarrollo de proyectos integrales de convivencia y promoción social, así como el fortalecimiento de los mecanismos de detección, vinculación, derivación y acompañamiento de trayectorias. Se busca complementar el modelo centrado en refugios y respuestas de emergencia con alternativas orientadas a la inclusión social sostenible y al fortalecimiento de la autonomía de las personas.
Se incorpora una asignación para infancia y adolescencia en el INAU de $50 millones a partir de 2027 para acogimiento familiar, atención a la violencia y compra de un inmueble.
La asignación vinculada a la reforma del sistema de transferencias implica un incremento de costo del proyecto de ley, mientras que los incrementos mencionados para seguridad, educación, programa calle e infancia y adolescencia (INAU) tienen como fuente de financiamiento reasignación de créditos presupuestales de la Administración Central.
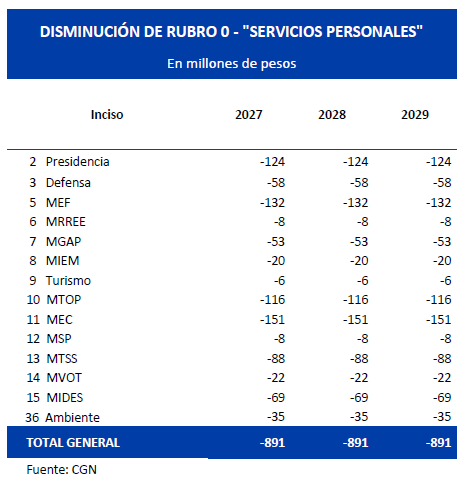
En primer lugar, la racionalización de la estructura de cargos dentro de la Administración Central permitió disminuir vacantes por un monto total de $891 millones para 2027, 2028 y 2029.
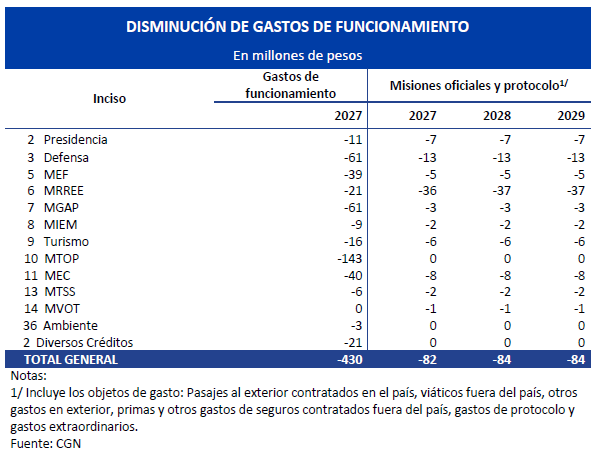
En segundo lugar, cada inciso realizó una optimización de sus créditos presupuestales de gastos de funcionamiento, a fin de incrementar las asignaciones en las áreas prioritarias del gobierno que alcanzaron los $430 millones para 2027. Adicionalmente, se realizó una disminución del 50% de los créditos de Misiones Oficiales y gastos de protocolo, cifra que alcanza los $82 millones para 2027 y $84 millones para el 2028 y 2029.
Por último, se reasignó el 50% de los créditos presupuestales destinados al Instituto Nacional de Colonización para la compra de tierras, que asciende a $434 millones para 2027.
De esta forma, la Rendición de Cuentas actúa como un instrumento de optimización de la asignación del gasto público, permitiendo reforzar áreas prioritarias y mejorar la eficacia de las políticas.
A continuación, se presenta costeo de la ley por inciso.