1. ECONOMÍA GLOBAL
El escenario internacional continúa caracterizándose por elevados niveles de incertidumbre y por la sucesión de eventos con capacidad de alterar significativamente las perspectivas económicas globales. No obstante, la economía mundial ha mostrado una capacidad de adaptación superior a la prevista frente a shocks de distinta naturaleza, manteniendo un crecimiento moderado pese al aumento de las tensiones comerciales, los conflictos geopolíticos y condiciones financieras aun relativamente restrictivas.
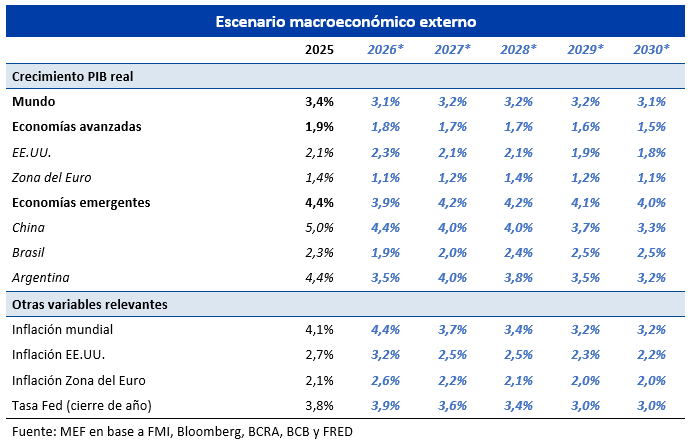
Durante el año 2025, el crecimiento global se sostuvo en 3,4%, impulsado por la fortaleza del consumo privado y el dinamismo de la inversión, particularmente en sectores vinculados al desarrollo tecnológico y la inteligencia artificial. Estados Unidos creció 2,1%, China mantuvo una expansión de 5,0% y las economías emergentes continuaron explicando una parte significativa del crecimiento mundial, mientras que las economías avanzadas mostraron una recuperación gradual.
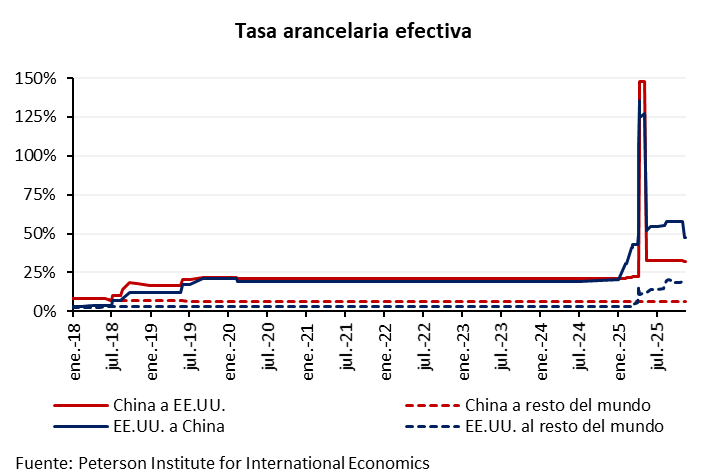
Uno de los principales factores que condicionó la evolución de la economía internacional fue la profundización de las tensiones comerciales. La política arancelaria implementada por Estados Unidos y las medidas de respuesta adoptadas por sus principales socios comerciales dieron lugar a una nueva fase de fragmentación del comercio internacional. La discrecionalidad en el anuncio y revisión de las medidas incrementó significativamente la incertidumbre y aceleró los procesos de diversificación de proveedores y de reconfiguración de las cadenas globales de valor. Sin embargo, el impacto sobre la actividad económica fue menor al inicialmente previsto, reflejando la capacidad de adaptación de empresas y consumidores y el surgimiento de nuevos flujos comerciales.
Al mismo tiempo, el proceso de desinflación global continuó avanzando durante el año 2025, aunque a un ritmo más moderado. Las economías avanzadas registraron una inflación mediana de 2,5%, mientras que las economías emergentes y en desarrollo alcanzaron 3,3%. En Estados Unidos, la inflación se ubicó en 2,8%, permaneciendo por encima del objetivo de la Reserva Federal, en tanto que China registró una inflación cercana a cero. Este contexto permitió que los principales bancos centrales iniciaran un proceso gradual de flexibilización monetaria, aunque manteniendo una postura cautelosa frente a la persistencia de algunos riesgos inflacionarios.
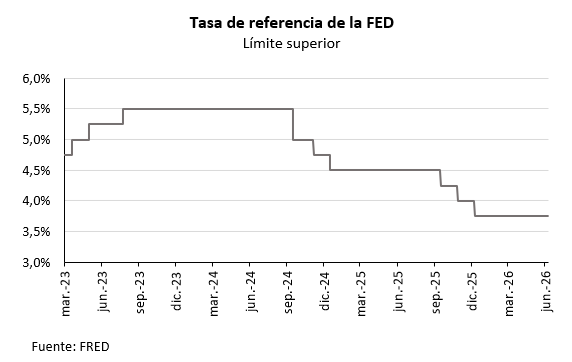
En particular, durante 2025 la Reserva Federal de los Estados Unidos continuó el proceso de recortes de la tasa de fondos federales iniciado en 2024, en un marco de menor dinamismo de la actividad y señales de enfriamiento del mercado laboral. No obstante, la persistencia de la inflación por encima del objetivo mantuvo acotado el margen para una reducción más acelerada de tasas. Hacia adelante, las proyecciones más recientes de la Reserva Federal apuntan a una trayectoria de relativa estabilidad, consistente con una política monetaria todavía restrictiva hasta observar una convergencia más clara de la inflación hacia el objetivo.
En este marco, a comienzos de 2026 emergió una nueva fuente de incertidumbre que reforzó el sesgo cauteloso de la política monetaria a nivel global. El recrudecimiento de las tensiones geopolíticas en Medio Oriente, en particular el conflicto entre Estados Unidos e Israel con Irán y las disrupciones en el tránsito marítimo a través del Estrecho de Ormuz, generó presiones adicionales sobre los mercados energéticos internacionales. Dada la relevancia estratégica de esta vía para el comercio mundial de petróleo y gas natural, las restricciones a la navegación y los ataques a infraestructura energética provocaron un rápido incremento de los precios internacionales de la energía y un aumento de la volatilidad en los mercados.
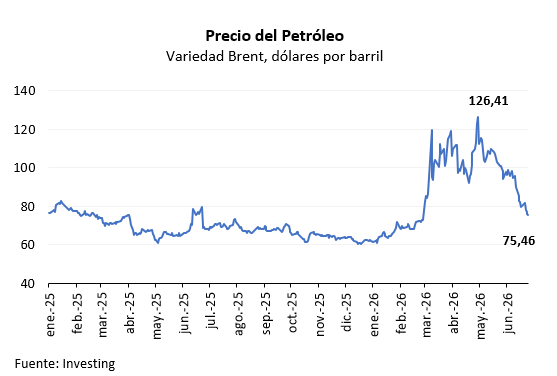
Los efectos de este conflicto difieren entre economías. Mientras los países exportadores netos de energía se benefician del aumento de los precios internacionales, las economías importadoras enfrentan un deterioro de sus términos de intercambio y mayores presiones inflacionarias.
Las estimaciones del Fondo Monetario Internacional (FMI) indican que el impacto económico del conflicto dependerá de su duración y magnitud. El escenario de referencia supone que el crecimiento mundial se mantendrá próximo a 3,1% en 2026, aunque escenarios de mayor intensidad podrían reducirlo hasta 2,0%, al tiempo que incrementarían la inflación mundial. Estos efectos se transmitirían principalmente a través del aumento de los precios energéticos, el deterioro de las expectativas y un endurecimiento de las condiciones financieras internacionales.
La incertidumbre vinculada al aumento de los precios de la energía modificó las expectativas sobre la evolución de la política monetaria. Los mercados financieros revisaron al alza las expectativas inflacionarias de corto plazo y las trayectorias esperadas de las tasas de interés, reduciendo la probabilidad de una rápida normalización monetaria en las principales economías avanzadas. No obstante, los episodios de volatilidad observados hasta el momento no se han traducido en disrupciones significativas de los mercados financieros internacionales.
A pesar de la ocurrencia de shocks negativos, diversos factores continúan aportando resiliencia a la economía mundial. El fuerte dinamismo de la inversión en inteligencia artificial y nuevas tecnologías, la capacidad de adaptación de las cadenas globales de suministro y la relativa solidez de los mercados laborales han contribuido a sostener la actividad económica y moderar el impacto de los sucesivos shocks internacionales.
En términos generales, las perspectivas para la economía mundial son de crecimiento, aunque sujetas a riesgos relevantes. El escenario base considera que la actividad global mantendrá un crecimiento moderado durante los próximos años, acompañado por una gradual convergencia de la inflación y una normalización paulatina de las condiciones monetarias internacionales. Sin embargo, permanecen riesgos asociados principalmente a una eventual profundización de las tensiones geopolíticas, nuevas restricciones al comercio internacional, una mayor persistencia de las presiones inflacionarias y episodios de volatilidad financiera.