2. LA REGIÓN: ARGENTINA Y BRASIL
A nivel regional, durante 2025 Argentina y Brasil consolidaron el crecimiento económico, aunque condicionadas por desafíos macroeconómicos de distinta naturaleza. En Argentina, la actividad económica comenzó a recuperarse luego de la corrección observada en 2024, en un contexto de desaceleración inflacionaria, avances en la normalización del régimen cambiario y una recomposición parcial de precios relativos, aunque persistieron restricciones asociadas a la acumulación de reservas, la sostenibilidad del proceso de estabilización, y con implicancias en el bienestar asociadas a la evolución del ingreso de los hogares. En Brasil, la economía mantuvo un desempeño positivo, apoyada en la solidez del mercado laboral y del consumo, aunque en un marco de mayores presiones fiscales, inflación por encima de la meta y una política monetaria contractiva.
1.1. Argentina
En términos de actividad económica, en el año 2025 la economía argentina registró un crecimiento de 4,4% respecto al año anterior. Desde el enfoque del gasto, la expansión se apoyó principalmente en el aumento del consumo privado, que creció 7,9%, de la formación bruta de capital fijo, que se expandió 16,4%, y de las exportaciones de bienes y servicios, que aumentaron 7,6%. En sentido contrario, las importaciones de bienes y servicios crecieron 27,0%, incidiendo negativamente sobre el resultado del PIB, en línea con la recuperación de la demanda interna.
Desde el enfoque de la producción, el crecimiento fue relativamente extendido entre los sectores de actividad. Los principales aportes positivos provinieron de la intermediación financiera, el comercio mayorista, minorista y reparaciones, la industria manufacturera y las actividades inmobiliarias, empresariales y de alquiler. A estos efectos se sumó el aporte de los impuestos netos de subsidios sobre los productos, que también contribuyeron de forma relevante al crecimiento del PIB.
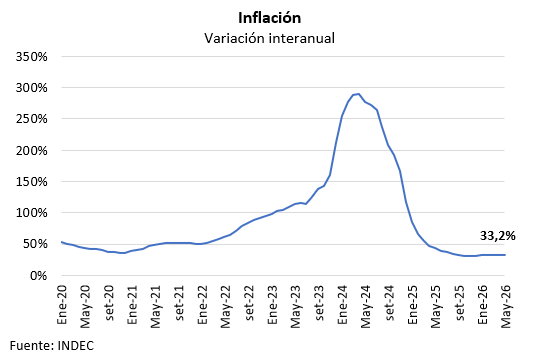
En materia inflacionaria, la economía argentina profundizó durante 2025 el proceso de desaceleración iniciado luego de los máximos observados en 2024, cuando la inflación interanual alcanzó valores cercanos al 290% durante el primer semestre. En ese marco, la inflación continuó moderándose a lo largo de 2025 y cerró el año con una variación acumulada de 31,5%.
No obstante, hacia la segunda mitad del año la desaceleración comenzó a mostrar un ritmo más gradual. Luego de registros mensuales puntualmente inferiores al 2% durante 2025, la inflación volvió a ubicarse por encima de ese umbral hacia el cierre del año y en los primeros meses de 2026. En mayo de 2026, el Índice de Precios al Consumo registró una variación mensual de 2,1%, acumuló un incremento de 14,7% en el año y se ubicó en 33,2% en términos interanuales.
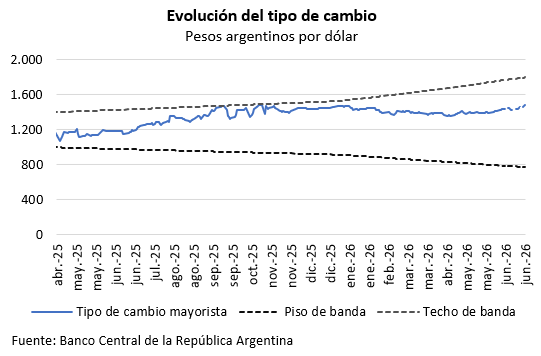
En el frente cambiario, durante el año 2025 la política económica argentina mantuvo un sesgo orientado a consolidar la estabilidad nominal. En abril, se implementó un régimen de bandas cambiarias, que otorgó mayor flexibilidad a la determinación del tipo de cambio oficial. No obstante, durante parte del período la inflación doméstica continuó ubicándose por encima del ritmo de ajuste nominal del tipo de cambio, lo que dio lugar a una apreciación real de la moneda. Esta dinámica mantuvo presiones sobre los precios relativos medidos en dólares y sobre la competitividad en algunos sectores transables.
En paralelo, el proceso de desinflación convivió con una recomposición gradual de precios relativos internos. Luego de las correcciones iniciales implementadas en el año 2024, durante 2025 continuaron los ajustes en algunos precios regulados, en particular tarifas de servicios públicos, transporte y combustibles, aunque con una dinámica más administrada para moderar su impacto sobre la inflación general. Hacia los primeros meses de 2026, el proceso de estabilización mostraba estancamiento en términos de reducción de la inflación, de forma que enfrenta aún el desafío de compatibilizar la corrección de precios relativos, la estabilidad cambiaria y la convergencia hacia niveles de inflación más bajos.
La sostenibilidad del proceso de estabilización continuó condicionada por la capacidad de recomponer reservas internacionales. Si bien durante 2025 se avanzó en la normalización del mercado de cambios y en la reducción de la incertidumbre financiera, la acumulación de reservas netas se mantuvo como una de las principales restricciones del programa macroeconómico. En este sentido, el cumplimiento de las metas fiscales contrastó con mayores dificultades en el frente externo, en un contexto en el que la demanda de divisas, los pagos de deuda y la necesidad de sostener la credibilidad del esquema cambiario limitaron el margen de acción de la política económica. Hacia comienzos de 2026, las compras de divisas por parte del Banco Central de la República Argentina mostraron una señal positiva, aunque todavía insuficiente para disipar plenamente los riesgos asociados a la disponibilidad de reservas.
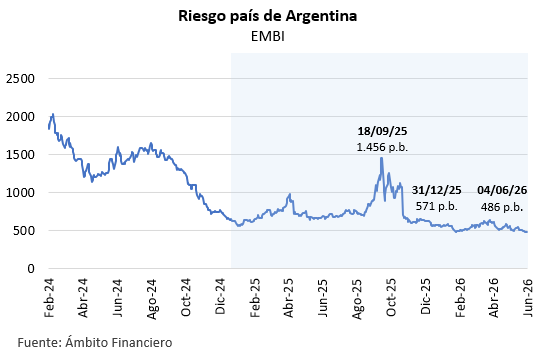
En paralelo, los indicadores financieros reflejaron una mejora respecto de los niveles de tensión observados previamente. La reducción del riesgo país durante 2025 y comienzos de 2026 refleja una menor percepción de riesgo soberano y una mejora en las condiciones de financiamiento, apoyada en la consolidación del resultado fiscal y en el avance del proceso desinflacionario. No obstante, esta mejora se mantuvo sujeta a la consistencia del programa económico, en particular a la capacidad de sostener el equilibrio fiscal, fortalecer la posición externa y consolidar un régimen cambiario compatible con la acumulación de reservas y la reducción de la inflación.
Finalmente, la evolución del ingreso real constituye otro elemento relevante para evaluar la sostenibilidad del proceso de recuperación. La desaceleración de la inflación permitió una recomposición gradual del poder adquisitivo respecto de los mínimos registrados durante la etapa inicial del ajuste, aunque dicha mejora se mantuvo heterogénea entre sectores, modalidades de empleo y niveles de ingreso. A su vez, la recomposición de precios relativos continuó operando como un factor de presión sobre el costo de vida, en particular a través de los aumentos en servicios, tarifas, transporte, combustibles y otros precios regulados. En este contexto, la convergencia hacia niveles de inflación más bajos resulta clave para consolidar una recuperación sostenida del salario real y, con ello, de la demanda interna. La baja de la inflación contribuyó a una fuerte caída de la pobreza, que cerró 2025 en 29,9%, 9,9 p.p. por debajo del cierre de 2024.
En términos de perspectivas, el escenario base prevé que la recuperación de la actividad económica se sostenga durante los próximos años, apoyada en la recuperación de la inversión y la consolidación del equilibrio fiscal. Sin embargo, la sostenibilidad de este proceso dependerá de la capacidad de profundizar la desinflación, fortalecer la posición de reservas internacionales y consolidar un esquema cambiario consistente con la estabilidad macroeconómica.
1.2. Brasil
En términos de actividad económica, la economía brasileña registró un crecimiento de 2,3% respecto al año anterior. Desde el enfoque de la producción, los tres grandes sectores de actividad presentaron variaciones positivas. El sector agropecuario mostró el mayor dinamismo, con una expansión de 11,7%, impulsado por el buen desempeño de la producción agrícola, mientras que los servicios y la industria crecieron 1,8% y 1,4%, respectivamente. En este marco, el desempeño del sector servicios también resultó relevante para sostener el crecimiento agregado, dada su elevada participación en la estructura productiva.
Desde el enfoque del gasto, el aumento del nivel de actividad estuvo asociado principalmente a la expansión del consumo de los hogares, que creció 1,3%, así como al mayor dinamismo de las exportaciones de bienes y servicios, que aumentaron 6,2%, y de la formación bruta de capital fijo, que se incrementó 2,9%. No obstante, el crecimiento del consumo privado mostró una desaceleración respecto al año anterior, en línea con los efectos de una política monetaria restrictiva sobre las decisiones de gasto de los hogares.
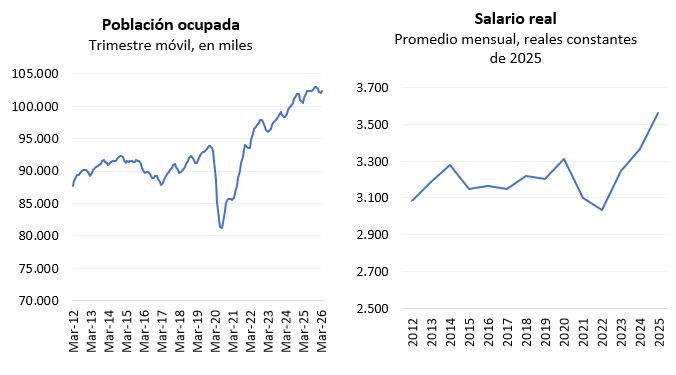
El mercado laboral operó como un soporte central de la demanda interna durante 2025. La población ocupada alcanzó un máximo de 103 millones de personas, mientras que la tasa de ocupación también se ubicó en niveles récord. A su vez, el salario real medio del trabajo aumentó 5,7% y la masa salarial real se expandió 7,5%, ampliando la capacidad de gasto de los hogares. Este desempeño permitió sostener el consumo privado, especialmente en componentes vinculados al gasto corriente y a los servicios, aun en un contexto de tasas de interés elevadas.
En materia fiscal, Brasil continuó enfrentando un deterioro de sus cuentas públicas, reflejado en el aumento de la deuda pública tanto en términos netos como brutos. Según el Banco Central de Brasil, al cierre de 2025 la deuda neta del sector público alcanzó 65,3% del PIB, con un incremento de 4,0 puntos porcentuales respecto al año anterior, mientras que la deuda bruta del gobierno general se ubicó en 78,7% del PIB, aumentando 2,4 puntos porcentuales en el mismo período.
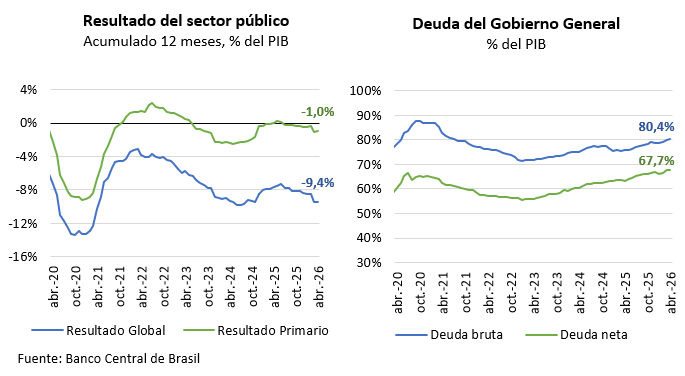
Este desempeño estuvo asociado a la persistencia de un resultado fiscal deficitario y, especialmente, al elevado costo de intereses. En 2025, el sector público consolidado registró un déficit primario de 0,4% del PIB, mientras que el déficit nominal, que incorpora el pago de intereses, alcanzó 8,3% del PIB. La información disponible para los primeros meses de 2026 muestra una continuidad de esta tendencia. A marzo, la deuda neta se ubicó en 66,8% del PIB y la deuda bruta en 80,1% del PIB, al tiempo que el déficit nominal acumulado en doce meses alcanzó 9,4% del PIB.
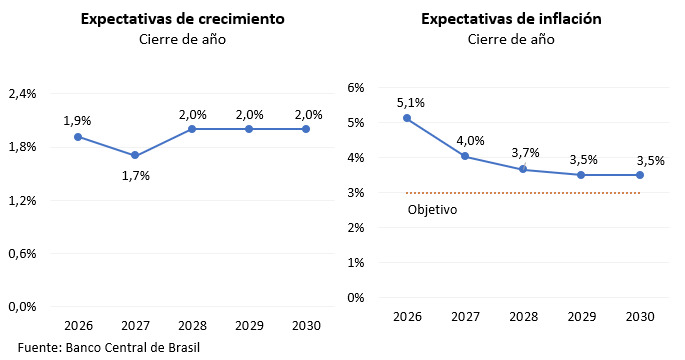
La persistencia de tasas de interés elevadas incide directamente sobre el costo de financiamiento de la deuda pública, mientras que el desanclaje de las expectativas inflacionarias respecto de la meta limita el margen para una flexibilización monetaria más acelerada.
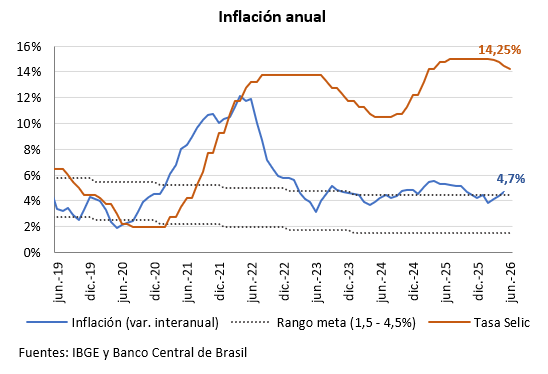
En términos de precios, la inflación cerró 2025 en 4,3%, ubicándose por encima de la meta de 3% definida por el Banco Central de Brasil, aunque dentro del intervalo de tolerancia de ±1,5 puntos porcentuales. Sin embargo, los primeros meses de 2026 mostraron un nuevo deterioro del frente inflacionario que alcanzó una tasa interanual de 4,7%, superando el rango de tolerancia.
Si bien el Banco Central inició un proceso gradual de reducción de la tasa Selic, que se ubicó en 14,25% anual en junio de 2026, no es esperable que la política monetaria establezca nuevos recortes.
En términos generales, las perspectivas continúan siendo de crecimiento moderado, aunque sujetas a riesgos relevantes. La solidez del mercado laboral y la recuperación de la inversión seguirían brindando apoyo a la actividad económica, aunque el elevado nivel de las tasas de interés continuará limitando el dinamismo del consumo y del crédito. Al mismo tiempo, la persistencia de presiones inflacionarias y de expectativas por encima de la meta está condicionando el ritmo de flexibilización de la política monetaria, mientras que el elevado costo financiero y el deterioro de las cuentas públicas mantienen desafíos para la consolidación fiscal.