1. MODELO DE PROYECCIÓN DEL PIB Y COMPONENTES DE LA DEMANDA
1.1 Introducción
En este anexo se resume la metodología utilizada para la elaboración de las proyecciones trimestrales del Producto Interno Bruto (PIB) a precios constantes, el deflactor implícito del PIB para obtener el PIB a precios corrientes, y de los componentes de la demanda agregada. El modelo combina técnicas de series de tiempo con relaciones económicas de largo plazo, permitiendo obtener proyecciones consistentes entre el nivel de actividad y la composición del gasto.
El procedimiento consta de dos etapas principales:
Proyección del PIB agregado mediante un modelo ARDL.
Proyección de los componentes del gasto utilizando modelos de corrección del error (ECM), de manera consistente con la trayectoria proyectada del PIB.
1.2 Proyección del PIB
La proyección del PIB trimestral se realiza mediante un modelo autorregresivo de rezagos distribuidos (ARDL, por su sigla en inglés) estimado sobre la tasa de crecimiento trimestral del PIB.
En términos generales, la especificación puede representarse como:
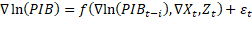
donde:
representa los determinantes macroeconómicos;
incluye efectos estacionales e intervenciones;
es la perturbación aleatoria ruido blanco gaussiano.
En particular, el modelo incorpora como variables explicativas:
Tipo de cambio real bilateral con Estados Unidos
Tipo de cambio real bilateral con Brasil
PIB de Argentina
PIB de Brasil (rezagado)
Índice de commodities de exportación
Precio real del petróleo
Índice de Salario Real
Indicador climático (lluvia)
Variables estacionales
Variables de intervención para eventos extraordinarios (Pascua, COVID, refinería, cambios estructurales, entre otros)
Los valores de estas variables para el horizonte de predicción son recogidos de diversas fuentes de información como encuestas de expectativas, informes de organismos internacionales o supuestos propios.
Una vez estimada la ecuación, se generan las proyecciones dinámicas del PIB para el horizonte definido (típicamente, tres o cinco años).
Además de la proyección central, el sistema incorpora un modelo de simulación utilizado para construir fan charts.
Para ello se estiman modelos auxiliares para los principales determinantes exógenos:
Índice de salario real
Tipo de cambio real
Precio de commodities
Precio del petróleo
Variables regionales
Precipitaciones
Estas ecuaciones se integran en un modelo que permite realizar simulaciones de Monte Carlo sobre la trayectoria futura del PIB y evaluar escenarios de riesgos.
1.3 Proyección de los componentes de la demanda
Los componentes del gasto se proyectan utilizando un enfoque de dos etapas, siguiendo la metodología de Engle y Granger (1987).
Este procedimiento se aplica a:
Consumo privado.
Formación Bruta de Capital Fijo (FBKF).
Exportaciones de bienes y servicios.
Importaciones de bienes y servicios.
En una primera etapa se estiman ecuaciones de cointegración que representan el equilibrio de largo plazo.
Exportaciones:
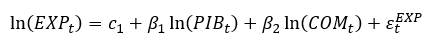
Importaciones:
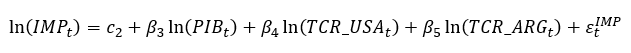
Formación Bruta de Capital Fijo:
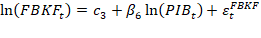
Gasto de consumo final de los hogares:
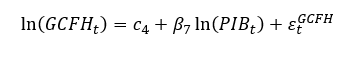
A partir de estas ecuaciones se obtiene el nivel de equilibrio de largo plazo de cada componente.
Posteriormente se estiman modelos de corrección del error (ECM).
La especificación general es:
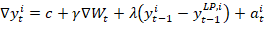
Donde representa cada componente de la demanda previamente mencionado, y () es el término de corrección del error, que captura el desvío respecto al equilibrio de largo plazo.
Además del término de corrección del error, las ecuaciones incorporan rezagos de la variable dependiente, rezagos de las variables explicativas de largo plazo y otras variables que solo intervienen en la dinámica de largo plazo (todos estos recogidos en ).
Se estiman cuatro modelos ECM para la formación bruta de capital fijo, consumo privado, exportaciones e importaciones.
Por su parte, el consumo público (GCFG) se proyecta mediante una ecuación independiente, estimada sobre el crecimiento del gasto primario corriente del Sector Público No Monetario (SPNM), incorporando un componente autorregresivo y variables de intervención.
Una vez obtenidas las proyecciones de todos los componentes del gasto, se calcula el PIB implícito por el enfoque del gasto:
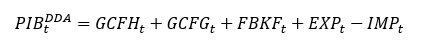
La variación de existencias se obtiene como residuo:
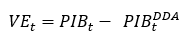
Finalmente, la Formación Bruta de Capital total se calcula como:
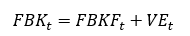
De esta forma se asegura la consistencia contable entre el PIB agregado proyectado y sus componentes de demanda.
1.4 Proyección del Índice de Precios Implícitos del PIB (IPI)
La proyección del Índice de Precios Implícitos (IPI) del PIB se realiza mediante un enfoque de combinación de modelos. En particular, se estiman tres especificaciones alternativas, cuyos pronósticos se promedian para obtener la proyección final. Estas especificaciones son: un modelo ARIMAX, un modelo ARDL y un modelo de corrección del error
Las variables explicativas utilizadas son el Índice de Precios al Consumo (IPC) y el tipo de cambio nominal (TC), complementadas con efectos estacionales e intervenciones específicas.
Luego, se toman las proyecciones de los tres modelos y se promedian para obtener la predicción del IPI.