4. INCORPORACIÓN DE CRITERIOS CLIMÁTICOS EN EL PROCESO PRESUPUESTAL
La Contaduría General de la Nación (CGN), en el marco de sus competencias y en coordinación con otros organismos del Estado, ha venido desarrollando una línea de trabajo orientada a incorporar criterios climáticos y de gestión de riesgos de desastres en el proceso presupuestal. Este trabajo ha sido coordinado desde sus etapas iniciales con el área ambiental de la Asesoría Macroeconómica del Ministerio de Economía y Finanzas (MEF), en el marco de una agenda más amplia de fortalecimiento de la gestión de las finanzas públicas, transparencia fiscal y mejora de la información disponible para la toma de decisiones en materia de política pública.
Como antecedente normativo relevante, el artículo 533 de la Ley Nº 19.924, de 18 de diciembre de 2020, establece que el Poder Ejecutivo procurará generar las herramientas y adoptar los criterios necesarios para que la política de ingresos y gastos contemple los objetivos nacionales de mitigación de emisiones de gases de efecto invernadero y de adaptación al cambio climático. Asimismo, dispone que dichos objetivos se procurarán incluir en el análisis y la concepción de la política económica y en la planificación de las finanzas públicas.
En línea con este mandato, se inició un proceso gradual y acumulativo para avanzar hacia la identificación, clasificación, cuantificación y seguimiento del gasto público vinculado al cambio climático y a la gestión de riesgos de desastres asociados a eventos climáticos. Este proceso parte del reconocimiento de que la información presupuestal constituye un insumo clave para mejorar la planificación, asignación y evaluación de los recursos públicos, así como para fortalecer la transparencia y el reporte de los compromisos internacionales asumidos por el país, en particular en el marco del Acuerdo de París y sus Contribuciones Determinadas a Nivel Nacional.
4.1 Principales avances alcanzados
Durante el año 2024, se comenzó con el relevamiento de metodologías, experiencias comparadas y mejores prácticas internacionales en materia de marcaje y clasificación del gasto público climático. Este trabajo incluyó el análisis de metodologías aplicadas en otros países, así como de marcos conceptuales promovidos por organismos internacionales. A partir de este relevamiento, se seleccionó una metodología orientada por cuatro principios rectores: mejores prácticas internacionales, versatilidad, comparabilidad y escalabilidad
En particular, se tomó como referencia el Marco Conceptual para la Clasificación del Gasto Público en Cambio Climático[1] elaborado por el Banco Interamericano de Desarrollo (BID), junto con los enfoques asociados a la clasificación funcional del gasto y a la gestión del riesgo de desastres. Esta metodología establece un esquema que es coherente con los principales estándares estadísticos internacionales, incluidos el Sistema de Contabilidad Ambiental y Económica (SCAE) de Naciones Unidas (NNUU, 2013) y el Manual de Estadísticas de las Finanzas Públicas del Fondo Monetario Internacional (FMI, 2014) que se apoya en la clasificación de gastos por finalidades de las Naciones Unidas, para clasificar los gastos públicos climáticos y de gestión de riesgos de desastres.
Un hito central del proceso fue la elaboración de la Guía Metodológica para la identificación y clasificación del gasto en cambio climático y gestión de riesgos de desastres asociado a eventos climáticos, elaborado por la CGN, en coordinación con la Dirección Nacional de Cambio Climático (DINACC) del Ministerio de Ambiente (MA). Esta guía tiene como objetivo brindar conceptos, criterios y lineamientos operativos para guiar el proceso de identificación del presupuesto ejecutado con incidencia en cambio climático y gestión de riesgos de desastres.
Asimismo, se avanzó en la construcción de un marco normativo habilitante para consolidar este proceso. Se incorporó en la Ley de Presupuesto Nº 20.446 un artículo específico (artículo 173) orientado a dar sustento institucional al proceso de identificación y reporte del gasto climático y en gestión de riesgos de desastres. Este avance resulta relevante porque permite pasar de una etapa exploratoria y metodológica a una fase de institucionalización progresiva dentro del ciclo presupuestal.
En paralelo, el gobierno fortaleció sus capacidades técnicas internas específicas en la materia mediante la participación en talleres, cursos de capacitación e instancias de intercambio con experiencias regionales y extrarregionales. En este proceso, ha sido especialmente relevante el impulso del BID, a través de la Plataforma Regional de Ministerios de Economía y Finanzas para el Cambio Climático.[2]
4.2 Asistencia técnica y aplicación práctica
En setiembre de 2025, el MEF, a través de la CGN, acordó con el Banco Mundial (BM) una asistencia técnica internacional orientada a apoyar la incorporación de la política de cambio climático en los procesos de gestión financiera pública del país. Esta asistencia tuvo como objetivo revisar, adecuar y fortalecer la Guía Metodológica elaborada, tanto desde una perspectiva conceptual como desde su aplicación práctica.
Como parte de este proceso, se realizó un ejercicio de identificación y clasificación del gasto con datos de ejecución presupuestal correspondientes al año 2024. Este ejercicio permitió validar la aplicabilidad de la metodología, identificar oportunidades de mejora y generar aprendizajes para su implementación progresiva. Posteriormente, se replicó el ejercicio utilizando datos de ejecución del año 2025, lo que permitió avanzar en la acumulación de capacidades y en la comparación de resultados entre ejercicios.
Adicionalmente, se elaboró un tablero de visualización con el propósito de poner a disposición de la ciudadanía los resultados de estos ejercicios. Esta herramienta busca contribuir a una mayor transparencia, facilitar el análisis de la información presupuestal y fortalecer el acceso público a datos vinculados al gasto en cambio climático y gestión de riesgos de desastres.
Los avances alcanzados constituyen una base sólida para la incorporación progresiva de criterios climáticos en el proceso presupuestal uruguayo. No obstante, corresponde señalar que los ejercicios realizados hasta el momento tienen carácter inicial y forman parte de un proceso gradual de consolidación metodológica, institucional y operativa. La identificación y clasificación del gasto en cambio climático y gestión de riesgos de desastres debe entenderse como una línea de trabajo acumulativa, sujeta a mejoras sucesivas. A futuro, se prevé fortalecer la calidad de la información, ampliar el alcance del análisis e incorporar nuevas dimensiones, tales como los gastos con posible incidencia negativa, la biodiversidad y los ingresos públicos con incidencia climática.
4.3 Principales resultados del ejercicio de identificación y clasificación para los años 2024 y 2025
El gasto público en cambio climático con incidencia climática positiva refleja el compromiso del Estado con la implementación de acciones orientadas a reducir, enfrentar y gestionar los efectos del cambio climático sobre las personas, los sistemas ambientales y los sectores productivos. Este compromiso se materializa a través de intervenciones vinculadas a áreas estratégicas como la mitigación, la adaptación y la gestión del riesgo de desastres de origen climático.
La estimación de este gasto permite cuantificar los recursos públicos asociados a dichas acciones y aporta información relevante para la planificación, el seguimiento y la toma de decisiones en materia presupuestal y climática. El ejercicio realizado constituye un avance en la identificación y clasificación del gasto público con incidencia positiva en la respuesta institucional frente al cambio climático.
Los resultados presentados se sustentan en la aplicación del Clasificador del Gasto Público en Cambio Climático y Gestión de Riesgo de Desastres, instrumento que permite ordenar y orientar la identificación presupuestaria mediante categorías, funciones y subfunciones asociadas a programas, proyectos y objetos de gasto vinculados con la acción climática. [3]
Dado que se trata del primer ejercicio de estas características, se destaca tanto su relevancia institucional como el carácter preliminar de los datos obtenidos. En futuras etapas, se prevé continuar fortaleciendo la calidad de las estimaciones a través del intercambio y la coordinación con los organismos ejecutores de las políticas públicas asociadas a la materia.
La presentación de los resultados se estructura en torno a cuatro preguntas principales: cuánto se ejecutó, dónde se ejecutó, en qué se ejecutó y cuál fue la finalidad principal de los gastos con impacto positivo identificados.
4.3.1 Magnitud y composición climática del gasto identificado
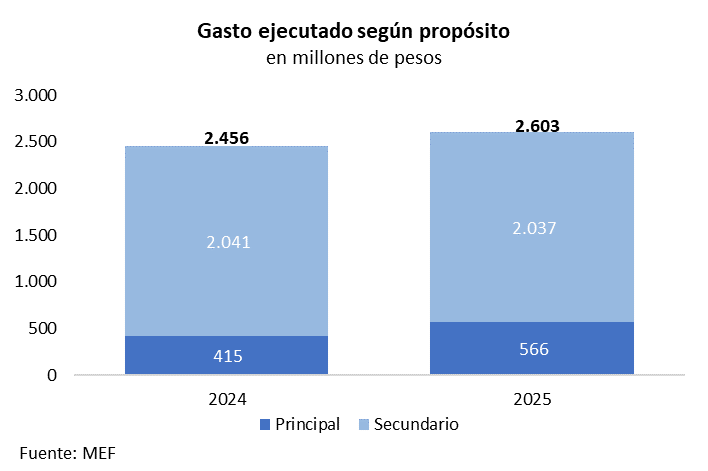
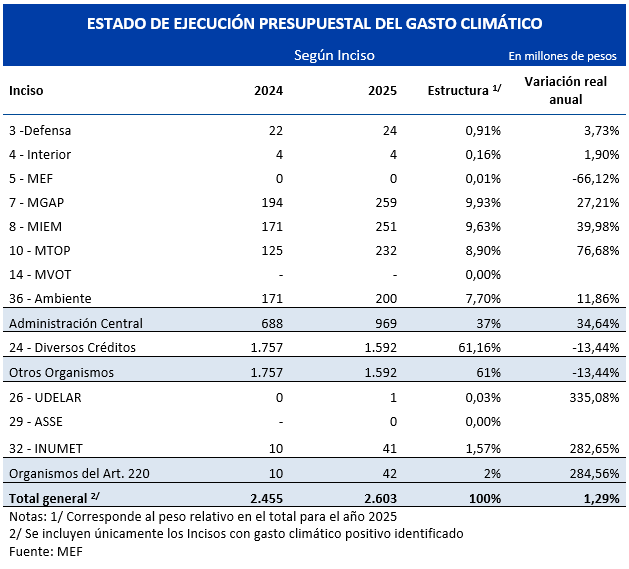
El gasto público climático positivo ejecutado en 2025 ascendió a $2.603 millones, lo que representó un incremento real de 1,29% respecto a 2024. Este monto equivale al 0,07% del PIB y al 0,26% de la ejecución presupuestal total. En términos per cápita, alcanzó $744, lo que representa un incremento con respecto a $702 de 2024.
Según el propósito del gasto, se distingue entre gasto climático principal, cuando la acción climática constituye el objetivo central de la intervención, y gasto climático secundario, cuando el gasto tiene otro objetivo principal, pero genera una contribución positiva a la mitigación, adaptación o gestión del riesgo climático. En 2025, el gasto de propósito secundario representó la mayor parte del total, con $2.037 millones, mientras que el gasto de propósito principal alcanzó 566 millones.
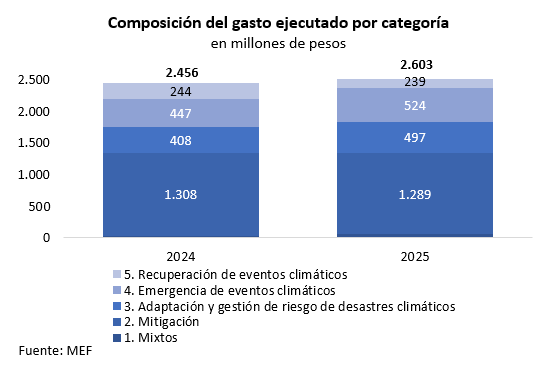
En cuanto a su composición por categoría climática, en 2025 predominaron los gastos asociados a mitigación de la emisión de gases de efecto invernadero, que representaron el 50% del total. Siguieron los gastos vinculados a emergencias por eventos climáticos, y a adaptación y gestión del riesgo de desastres climáticos, con participaciones de 20% y 19%, respectivamente. Estas proporciones se mantuvieron prácticamente incambiadas respecto a la composición observada en 2024.
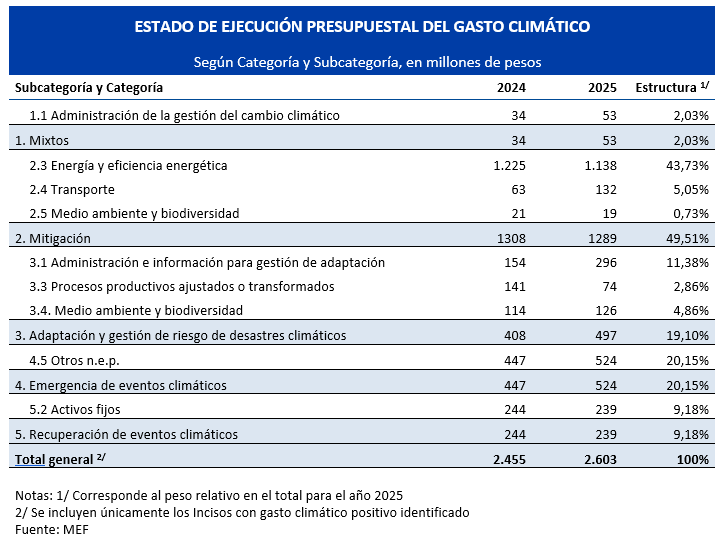
Al analizar la información a nivel de subcategorías, se observa que el principal componente del gasto clasificado correspondió a “Energía y eficiencia energética”, dentro de mitigación, que explicó el 44% del total en 2025. En segundo lugar, se ubicaron los gastos clasificados como “Otros gastos n.e.p.”, asociados a emergencias por eventos climáticos, con una participación de 20%. Por su parte, dentro de adaptación y gestión del riesgo de desastres climáticos, se destacaron los gastos en “Administración e información para la gestión de la adaptación”, que representaron el 11% del total.
4.3.2 Distribución institucional
Desde una perspectiva institucional, el gasto ejecutado se concentró principalmente en el Inciso 24- Diversos Créditos[4], que representó el 61% del total del gasto clasificado de 2025. Le siguieron el Ministerio de Ganadería, Agricultura y Pesca, el Ministerio de Industria, Energía y Minería y el Ministerio de Ambiente, con participaciones relevantes dentro del total identificado.
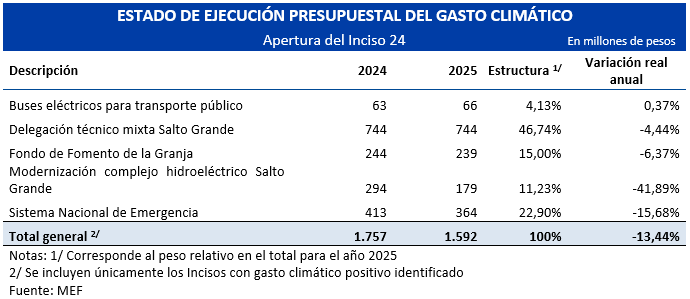
En 2025, el gasto climático identificado dentro del Inciso 24 se concentró principalmente en acciones asociadas a la gestión del complejo hidroeléctrico de Salto Grande, que en conjunto representaron el 57,97% del total. Dentro de este grupo, la Delegación Técnico Mixta de Salto Grande explicó el 46,74%, mientras que la modernización del complejo hidroeléctrico representó el 11,23%. Le siguieron los gastos vinculados a adaptación y gestión del riesgo de desastres, correspondientes al Sistema Nacional de Emergencia y al Fondo de Fomento de la Granja, que en conjunto alcanzaron el 37,90% del total. Por su parte, el subsidio para la incorporación de buses eléctricos en el transporte público colectivo de pasajeros, que contribuye a la mitigación, representó el 4,13%.
En términos reales, el total del gasto climático identificado en el Inciso 24 disminuyó 13,44% respecto a 2024. Esta caída estuvo explicada principalmente por la reducción del gasto en la modernización del complejo hidroeléctrico de Salto Grande y en el Sistema Nacional de Emergencia, que registraron variaciones reales negativas de 41,89% y 15,68%, respectivamente. En contraste, el gasto asociado a buses eléctricos se mantuvo estable en términos reales.
4.3.3 Composición económica
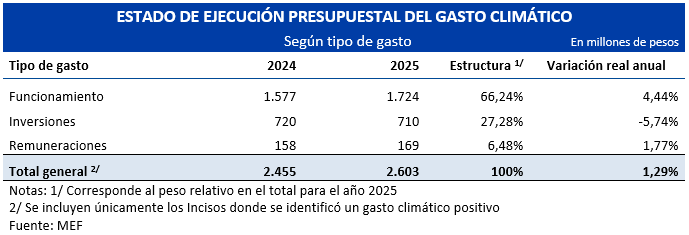
Desde una perspectiva económica, los gastos clasificados se concentraron principalmente en funcionamiento, que representó el 66% del total. En segundo lugar, se ubicaron los gastos de capital (inversión), con el 27%, seguidos por las remuneraciones, que representaron el 6%.
4.3.4 Clasificación funcional
El análisis por finalidad permite identificar el objetivo principal de los recursos ejecutados y distinguirlo de sus posibles efectos indirectos sobre la acción climática. Esta perspectiva resulta relevante porque no todos los gastos con impacto climático positivo tienen necesariamente como propósito principal la mitigación, la adaptación o la gestión del riesgo de desastres, aunque por su naturaleza puedan contribuir favorablemente a dichos objetivos.
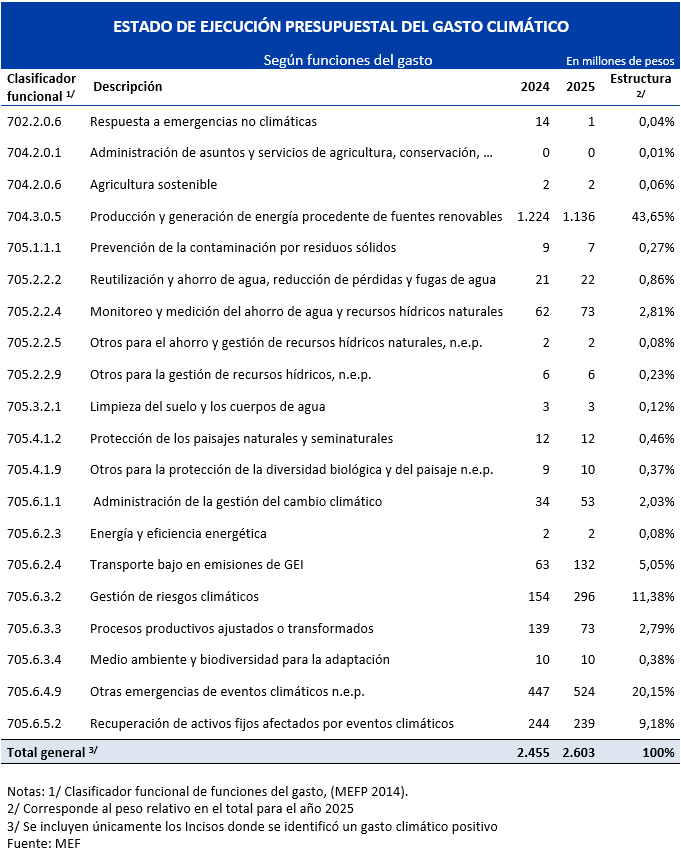
En 2025, el principal gasto identificado con impacto climático positivo correspondió a la producción y generación de energía procedente de fuentes renovables, que representó el 44% del total clasificado. Si bien este gasto no necesariamente tiene como finalidad principal la mitigación del cambio climático, contribuye positivamente a dicho objetivo al favorecer una matriz energética con menor intensidad de emisiones.
En términos de peso relativo, siguieron los gastos asociados a emergencias por eventos climáticos y a gestión de riesgos climáticos, con participaciones de 20% y 11%, respectivamente. Estos conceptos reflejan la relevancia de las intervenciones orientadas a responder ante eventos climáticos adversos y a fortalecer las capacidades de prevención, preparación y gestión frente a riesgos asociados al clima.
El cuadro siguiente presenta la distribución del gasto climático positivo según el clasificador funcional, permitiendo observar las principales finalidades presupuestarias asociadas a los gastos identificados en 2024 y 2025.
[1] R. Pizarro, R. Delgado, H. Eguino, C. Pimenta, & A. Lopes; Marco Conceptual para la Clasificación del Gasto Público en Cambio Climático (2022).
[2] Se puede acceder al sitio de la Plataforma en el siguiente link: https://www.iadb.org/es/quienes-somos/temas/desarrollo-resiliente/plata…
[3] La estimación comprende únicamente los Incisos que integran el Presupuesto Nacional.
[4] El Inciso 24 - Diversos Créditos agrupa partidas presupuestales de naturaleza general o transversal, cuya asignación no corresponde directamente a la actividad operativa de un inciso específico, aunque parte de su ejecución puede vincularse posteriormente a determinados organismos o políticas públicas.