2. ANÁLISIS DE RIESGOS SOBRE LA PROGRAMACIÓN FISCAL
Las proyecciones macroeconómicas y fiscales que sustentan la programación presupuestal están sujetas, por su propia naturaleza, a un grado de incertidumbre que se incrementa con la extensión del horizonte de pronóstico. Esta incertidumbre no constituye una falla del marco de proyección, sino una característica inherente a cualquier ejercicio prospectivo sobre una economía expuesta a shocks internos y externos de magnitud y oportunidad impredecibles. Reconocer esta incertidumbre de manera explícita, y dimensionarla cuando es posible, constituye una buena práctica de transparencia fiscal y un insumo relevante para la gestión de riesgos de las finanzas públicas.
Esta consideración resulta particularmente pertinente en el caso uruguayo. Si bien Uruguay presenta una volatilidad macroeconómica comparativamente moderada en el contexto regional y cuenta con un marco institucional macroeconómico robusto, la evidencia histórica sugiere que la economía continúa siendo sensible a perturbaciones de magnitud considerable. Entre estas se destacan los eventos climáticos extremos, la volatilidad en los precios internacionales de las materias primas, las variaciones en las condiciones financieras globales y los desarrollos macroeconómicos en las economías vecinas.
En función de lo anterior, el presente anexo desarrolla un análisis de sensibilidad sobre las proyecciones macro-fiscales y examina los riesgos que de ellas se derivan. A su vez, se analizan los riesgos específicos que constituyen las principales fuentes de exposición fiscal fuera del escenario macroeconómico central.
El anexo se organiza en tres partes. La primera (2.1) presenta un ejercicio de simulación sobre las proyecciones de crecimiento del PIB, que permite cuantificar la dispersión de trayectorias posibles en torno al escenario central utilizado en la programación fiscal. La segunda (2.2) evalúa, por un lado, el impacto de esa dispersión sobre las principales cuentas públicas y la trayectoria de la deuda y, por otro, aborda los riesgos fiscales específicos asociados a la posible materialización de obligaciones contingentes vinculadas a ámbitos particulares del sector público. La tercera (2.3) extiende el análisis de sostenibilidad de la deuda neta a un horizonte de 10 años.
2.1 Análisis de sensibilidad del crecimiento
El crecimiento de la actividad económica es, entre las variables macroeconómicas relevantes para el marco fiscal, una de las de mayor incidencia sobre las cuentas públicas: incide de manera directa sobre la recaudación, sobre el gasto primario y, por la vía del denominador, sobre el cociente deuda neta/PIB.
Por ese motivo, esta sección concentra el análisis de sensibilidad en torno a las proyecciones de crecimiento, presentándose a continuación, un ejercicio de simulación estocástica del crecimiento del PIB, que permite construir una distribución de trayectorias posibles y dimensionar la incertidumbre asociada a la proyección utilizada en la programación fiscal.
Las proyecciones de crecimiento del PIB que sustentan el escenario fiscal de mediano plazo están sujetas a un grado de incertidumbre creciente a medida que se extiende el horizonte de pronóstico. Para cuantificar esta incertidumbre, se realizó un ejercicio de simulación a partir de un modelo autorregresivo de rezagos distribuidos (ARDL) del PIB desde el enfoque de la demanda agregada.
El modelo incorpora, entre sus determinantes, los componentes de la demanda interna y externa –consumo público y privado, formación bruta de capital fijo, variación de existencias, exportaciones e importaciones–, indicadores de competitividad y precios relativos –tipos de cambio real bilaterales con Argentina, Brasil y Estados Unidos, e índices de precios de commodities de exportación, en términos nominales y reales–, el precio del petróleo, la demanda externa relevante y el nivel de actividad de los socios comerciales –PIB de Argentina y Brasil–, indicadores de incertidumbre y clima de negocios –de carácter público y privado–, así como controles estacionales y de eventos puntuales –efecto Pascua, pandemia de COVID-19 y factores climáticos vinculados a precipitaciones–.
A partir del modelo estimado, se generó un conjunto de simulaciones estocásticas que permiten construir una distribución de trayectorias posibles del crecimiento del PIB para el período 2026-2028, en lugar de una única senda determinística. El ejercicio incorpora la incertidumbre asociada a los shocks propios del modelo y a la proveniente de sus variables explicativas, lo que permite obtener intervalos de predicción de distinto nivel de confianza (80%, 60%, 40% y 20%) en torno a la trayectoria mediana de las simulaciones.
El gráfico siguiente presenta los resultados del ejercicio en intervalos de predicción (fan chart), donde la banda más oscura corresponde al intervalo de predicción más estrecho (20%) y las bandas sucesivamente más claras representan intervalos de mayor amplitud (40%, 60% y 80%). Se incluye, asimismo, la trayectoria del escenario base utilizado en la proyección fiscal de mediano plazo, a efectos de contrastarla con la mediana de las simulaciones y con la dispersión del ejercicio (identificada con puntos azules).
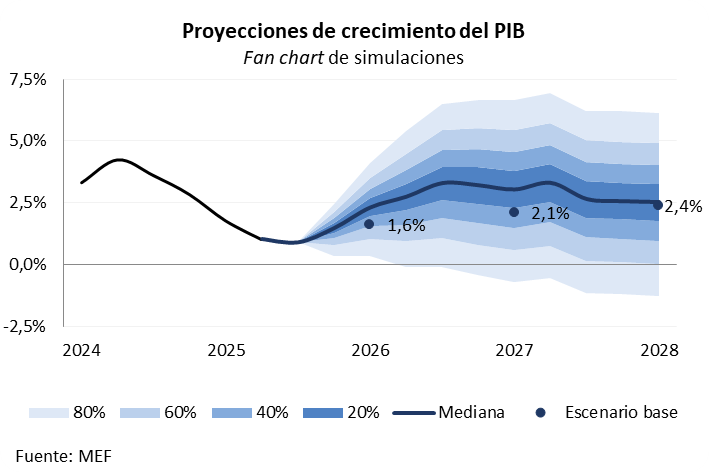
El escenario base prevé un crecimiento de 1,6% en 2026, 2,1% en 2027 y 2,4% en 2028. Del fan chart se desprende que la probabilidad de crecer por encima de lo previsto en el escenario base asciende a 69% en 2026, 63% en 2027 y 52% en 2028.
2.2 Riesgos fiscales
Los riesgos fiscales comprenden el conjunto de factores que pueden provocar que los resultados presupuestarios difieran de sus valores proyectados, ya sea por la materialización de shocks sobre las variables macroeconómicas clave o por la realización de obligaciones contingentes de naturaleza específica. Su identificación, cuantificación y divulgación constituye un componente esencial de la gestión de las finanzas públicas, en tanto permite anticipar presiones sobre el resultado fiscal y la deuda y preservar la sostenibilidad de mediano y largo plazo.
Esta sección se organiza en torno al análisis de dos grandes categorías de riesgo. La primera, de carácter macrofiscal, examina la sensibilidad de las cuentas públicas a desviaciones en las variables macroeconómicas fundamentales, con foco en el crecimiento de la actividad económica. La segunda aborda los riesgos específicos, asociados a la posible materialización de obligaciones contingentes vinculadas a ámbitos particulares del sector público.
2.2.1 Riesgos macrofiscales
Los riesgos macrofiscales surgen de las desviaciones de las variables clave del marco fiscal –crecimiento del producto, inflación, empleo, términos de intercambio, tipo de cambio y tasas de interés– respecto de sus valores proyectados. Estas variables se transmiten a las finanzas públicas a través de múltiples canales: el crecimiento económico y el empleo inciden sobre la recaudación tributaria y sobre determinadas partidas de gasto; la inflación afecta tanto los ingresos como las erogaciones nominales; los términos de intercambio influyen sobre la actividad y la recaudación asociada al comercio exterior; y el tipo de cambio y las tasas de interés condicionan el costo del financiamiento y la dinámica de la deuda pública. La interacción de estos canales determina, en última instancia, las necesidades de financiamiento y la trayectoria del cociente deuda neta/PIB.
Entre estas variables, el nivel de actividad económica reviste especial relevancia, dado que incide de manera directa tanto sobre la recaudación como sobre el cociente deuda/PIB. Por ello, esta subsección presenta un análisis de sensibilidad que cuantifica el efecto de variaciones en el crecimiento económico sobre las principales cuentas fiscales.
Objetivo, escenarios y metodología
El objetivo central del ejercicio es cuantificar la sensibilidad de la proyección de los componentes fiscales agregados (ingresos, egresos y deuda) ante variaciones en el ritmo de crecimiento de la actividad económica a lo largo del período 2026-2030. No constituyen proyecciones, sino trayectorias simuladas que permiten evaluar los riesgos macroeconómicos sobre las variables fiscales.
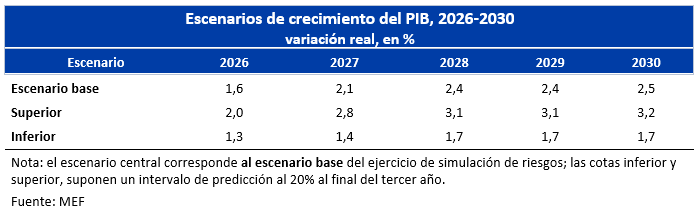
Los escenarios se derivan de las simulaciones del crecimiento del PIB ante shocks provenientes de sus propios determinantes. Se toma como senda central el escenario base y, las cotas inferior y superior, representan las trayectorias que acumulan 20% del intervalo de predicción al final del tercer año. El alcance es ilustrativo y el procedimiento supone aislar el efecto del nivel de actividad sobre los agregados fiscales mediante elasticidades, manteniendo constantes el resto de las variables.
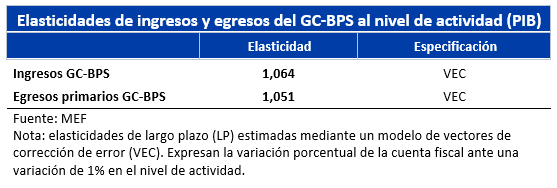
La transmisión del crecimiento hacia las cuentas fiscales opera por dos canales. Por el lado de los ingresos, una mayor actividad amplía las bases imponibles y la recaudación, con una elasticidad de largo plazo levemente superior a la unidad. Por el lado del gasto primario, la elasticidad estimada es también cercana a uno, de modo que en el largo plazo el gasto acompaña al producto. La sensibilidad de cada agregado se resume mediante elasticidades, que expresan la variación porcentual esperada de la cuenta fiscal ante una variación de 1% en el PIB.
Dado que ambas elasticidades se ubican en el entorno de la unidad, una desviación del crecimiento respecto de su senda central tiende a afectar ingresos y egresos en proporciones similares, lo que atenúa el impacto neto sobre el resultado primario en el largo plazo. No obstante, la elasticidad de los ingresos levemente superior implica que un mayor crecimiento mejora marginalmente el balance fiscal, mientras que un crecimiento inferior al previsto lo deteriora. Cabe precisar que la respuesta del gasto primario captada por estas elasticidades refleja una asociación estadística de largo plazo entre el gasto y el PIB, y no la operación de mecanismos automáticos de estabilización vinculados al ciclo económico, ni de reglas de indexación que ajusten el gasto en función de la actividad.
Estas elasticidades surgen de la estimación de modelos econométricos de vectores autorregresivos con mecanismo de corrección del error (modelos VEC). Este procedimiento econométrico supone que entre las variables fiscales y el nivel de actividad existe una relación de cointegración, condición que en ambos casos fue verificada previamente mediante el método propuesto en Johansen (1988) y en Johansen & Juselius (1990).
Estos modelos permiten estimar la dinámica conjunta de corto y largo plazo y realizar proyecciones a partir de ella; por ende, para la simulación de los efectos de los cambios en las variables fiscales bajo distintos escenarios de actividad económica, se procedió de dos formas:
Para el año 2026 (corto plazo), las proyecciones surgen del modelo VEC conjunto.
Para los años siguientes, las proyecciones se realizan a partir de la elasticidad de largo plazo estimada.
Escenarios de crecimiento
El cuadro que se detalla a continuación muestra la trayectoria base de crecimiento junto con los límites inferior y superior para un intervalo de confianza del 20% (centrado en la trayectoria base). A partir de 2027, el rango se amplía debido al incremento natural de la incertidumbre en horizontes de proyección más largos. Asimismo, dado que el escenario base no se corresponde con la mediana de la distribución, sino que se ubica más cercano al límite inferior, el análisis de riesgo no es simétrico.
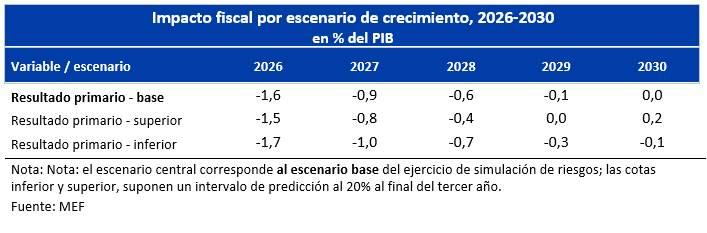
Impacto sobre ingresos, egresos y resultado primario
Al aplicar las elasticidades a la desviación de crecimiento anual, se genera variaciones en los ingresos y egresos respecto del escenario base. Debido a que ambas elasticidades son cercanas a la unidad, los movimientos en ambas cuentas son de magnitud similar, por lo que el efecto neto sobre el resultado primario es acotado año a año.
Impacto sobre la trayectoria de la deuda neta del Gobierno Central
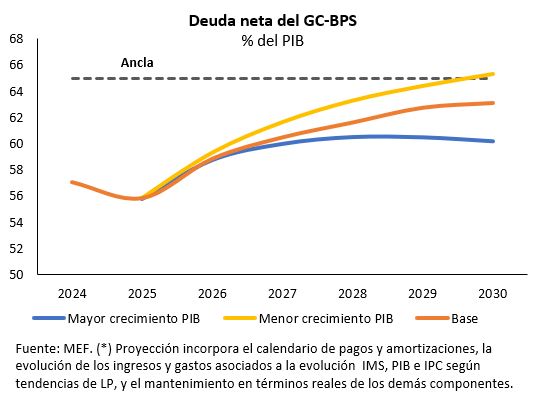
Por su parte, la dinámica de la deuda es particularmente sensible al crecimiento por una doble vía: un menor crecimiento reduce los ingresos y deteriora el resultado primario, y simultáneamente eleva el peso relativo de un mismo stock de deuda al operar sobre el denominador del cociente deuda neta/PIB. A pesar de que los efectos sobre el resultado primario son de poca significación, al sostenerse las desviaciones a lo largo del horizonte –y ampliarse la banda a partir de 2027– el efecto se acumula sobre la trayectoria de la deuda.
Este ejercicio de sensibilidad se realiza sobre la base del stock de deuda neta del GC-BPS, agregado fiscal sobre el cual se define el ancla de la política fiscal en el largo plazo de acuerdo a la Ley de Presupuesto 2025-2029.
Partiendo de una deuda neta del Gobierno Central- BPS de 55,8% del PIB en 2025 y considerando los resultados primarios resultantes de los ejercicios de simulación realizados a partir de las elasticidades estimadas, el escenario base la sitúa en torno a 63% en 2030. En el escenario inferior (considerando el resultado fiscal consistente con este escenario) la deuda ascendería a aproximadamente 65% en 2030, mientras que en el escenario superior (tomando en cuenta el escenario superior de RP) desciende hasta cerca de 60%.
La amplitud de la banda de deuda está directamente vinculada al ensanchamiento del intervalo de crecimiento a lo largo del período. Es estrecha en 2026, cuando la incertidumbre es menor, y se expande hacia el final del período. Mientras que el escenario inferior dimensiona la exposición fiscal frente a una desaceleración sostenida de la actividad, el superior cuantifica el margen de mejora derivado de un desempeño más favorable. De este modo, la distancia entre ambos extremos, que alcanza unos 5 p.p. del PIB en deuda neta hacia 2030, permite obtener una medida directa del riesgo macrofiscal vinculado al crecimiento.
El ejercicio revela que el principal canal de riesgo es la persistencia de una menor expansión del PIB, lo que eleva gradualmente el cociente deuda neta/PIB, tanto por el deterioro del resultado primario como por el efecto denominador. Este riesgo aumentaría (descendería) cuando una expansión menor (mayor) de la economía coincide con otros shocks adversos (favorables), sobre los precios, tipo de cambio o tasa de interés, ya que los efectos pueden amplificarse mutuamente a través de canales financieros y de expectativas.
2.2.2 Riesgos fiscales específicos
En el presente apartado se analizan los riesgos fiscales específicos en base a la clasificación propuesta en el Manual de Transparencia Fiscal del Fondo Monetario Internacional publicado en 2018. El concepto de riesgo fiscal hace referencia a la exposición de las finanzas públicas a circunstancias imprevistas, que pueden dar lugar a resultados fiscales que se aparten de lo esperado en materia de ingresos fiscales, egresos o deuda pública.
Existen diversos factores que pueden incidir sobre el resultado fiscal y la trayectoria de la deuda pública, generando desvíos respecto de las proyecciones consideradas al momento de definir la estrategia fiscal. Un enfoque útil para abordar esta problemática consiste en identificar las principales fuentes de riesgo fiscal. En este sentido, es habitual distinguir, por un lado, los riesgos exógenos, derivados de shocks macroeconómicos, desastres naturales u otros eventos fuera del control de las autoridades; y, por otro, los riesgos asociados a la acción del sector público, vinculados, entre otros aspectos, a pasivos contingentes, garantías otorgadas o debilidades institucionales. Otra distinción habitual es la distinción entre los riesgos macroeconómicos, y los llamados riesgos específicos, asociados a eventos discretos como desastres naturales, problemas en el sistema financiero, entre otros.
La estrategia de gestión de riesgos puede resumirse en el siguiente esquema.
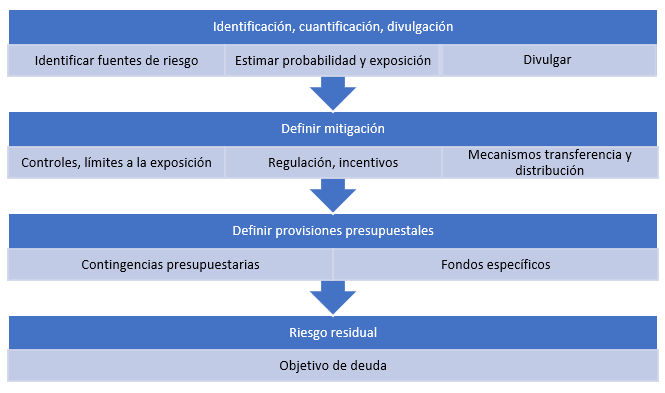
En primer lugar, deben identificarse los riesgos específicos que pueden afectar las finanzas públicas. Tradicionalmente se señalan las siguientes áreas:
Activos y pasivos del gobierno
Sector financiero
Garantías públicas (sistemas de garantías estandarizadas y garantías por única vez)
Empresas públicas y gobiernos subnacionales
Riesgos de largo plazo
Factores ambientales
Asociación público privada (PPP)
Demandas contra el estado
Una vez identificados los riesgos fiscales, la siguiente etapa consiste en cuantificar su potencial impacto sobre las finanzas públicas. Para ello, es necesario estimar la probabilidad de ocurrencia de cada evento, establecidos en las categorías: probable, poco probable y remota; así como la magnitud del impacto asociado en caso de materializarse. Asimismo, en los últimos años ha cobrado relevancia la divulgación sistemática de estos riesgos, con el objetivo de fortalecer la transparencia fiscal y proporcionar información a la ciudadanía, así como a los principales actores involucrados en el proceso presupuestario, en los ámbitos legislativo, ejecutivo y de contralor, para que dispongan de una visión más amplia y comprensiva de las finanzas públicas.
El siguiente paso consiste en evaluar qué medidas de mitigación podrían adoptarse para reducir la exposición fiscal. Dichas medidas pueden clasificarse en:
Imponer controles para limitar la exposición (ej. establecer máximo nivel de garantías a otorgar)
Definir regulaciones, incentivos, cobros y otras medidas indirectas (ej. requisitos de adecuación de capital para los bancos o comisiones por garantías).
Reparto del riesgo (ej. garantías parciales), de forma de desalentar la toma excesiva de riesgos.
Transferir riesgo para evitar o minimizar su impacto (ej. seguros).
Luego, es necesario determinar si se deben realizar provisiones presupuestales para los riesgos no mitigados. En general, existen tres mecanismos presupuestarios para absorber estos riesgos: asignaciones presupuestarias para costos asociados, definir partidas de contingencia que puedan utilizarse cuando sea necesario, y establecer fondos de reserva para cubrir los costos de riesgos de mayor magnitud en caso de que se materialicen.
Por último, para aquellos riesgos que permanecen una vez implementadas las medidas de mitigación, esto es, los riesgos residuales, resulta recomendable evaluar la necesidad de contar con un margen fiscal adicional que permita absorber total o parcialmente sus efectos, estableciendo un margen de seguridad respecto del límite de endeudamiento.
Riesgos fiscales en Uruguay
En lo que sigue se describen, los riesgos fiscales específicos identificados como relevantes en el país, en forma desagregada.
Activos financieros y pasivos. La gestión de los activos y pasivos del Gobierno fue abordada en detalle en el Capítulo Estrategia de financiamiento y plan de acción 2026-2027.
Sector financiero. Los riesgos fiscales asociados al sector financiero refieren a la eventual materialización de pasivos contingentes, explícitos o implícitos, derivados de entidades financieras, que puedan traducirse en un aumento del gasto público o de la deuda pública.
En Uruguay, el BCU, a través de la Superintendencia de Servicios Financieros (SSF), es el organismo responsable regulación y supervisor del sistema financiero. En ese marco, la SSF publica periódicamente información detallada del sistema financiero, facilitando el monitoreo de los principales indicadores de solvencia, liquidez y riesgo.
Asimismo, en 2011 se creó el Comité de Estabilidad Financiera, integrado por el MEF, el BCU y la Corporación de Protección del Ahorro Bancario (COPAB). Este ámbito tiene como cometido promover el intercambio de información, el seguimiento de los riesgos y el análisis de las políticas de respuesta ante episodios de inestabilidad financiera.
Por otra parte, la Central de Riesgos de BCU permite el acceso a información detallada sobre el endeudamiento y la calificación crediticia de personas físicas y jurídicas, constituyendo una herramienta relevante para la evaluación y el monitoreo de los riesgos de crédito.
En lo que respecta a las instituciones de intermediación financiera que reciben depósitos, como bancos y cooperativas de intermediación financiera, existe el Fondo de Garantía de Depósitos Bancarios (FGDB), administrado por la COPAB. Este fondo brinda cobertura a los depósitos hasta un máximo equivalente a 10.000 dólares para los denominados en moneda extranjera y de UI 250.000 para los constituidos en moneda nacional.
Garantías. Los riesgos fiscales asociados agarantías otorgadas por el Estado se concentran en las concedidas para respaldar operaciones de crédito a las empresas públicas y otros organismos del sector público. Cuando estos organismos solicitan una garantía soberana para acceder a financiamiento, el MEF realiza un análisis de la situación económico-financiera, evaluando su flujo de caja actual y proyectado, capacidad de endeudamiento y su capacidad de repago. Este proceso busca minimizar el riesgo fiscal derivado del eventual incumplimiento de las obligaciones garantizadas.
Si bien la normativa vigente no establece un límite legal al monto total de garantías que puede otorgar el Estado, la exposición por este concepto se ha mantenido en niveles acotados.
Por otro lado, el gobierno ha otorgado garantías a instituciones o grupos de instituciones que no pertenecen al sector público. Entre ellas se destacan la Caja de Jubilaciones y Pensiones Bancarias (CJPB) y el Fondo de Garantía de las Instituciones de Asistencia Médica Colectiva (IAMC).
En el caso de la CJPB, ante dificultades enfrentadas por el organismo, la Ley Nº 20.208, del 1 de noviembre de 2023, incluyó adecuaciones paramétricas, un incremento de aportes y la autorización para acceder a financiamiento con garantía soberana, para cubrir las necesidades financieras durante el período de transición. En este marco, la institución obtuvo préstamos de organismos internacionales respaldados por la garantía del Estado.
Por su parte, el Fondo de Garantía de las IAMC fue creado con el objetivo de garantizar el repago del financiamiento obtenido por aquellas instituciones que atraviesen situaciones de insolvencia o graves dificultades económicas. De acuerdo con su ley de creación, su patrimonio debe nutrirse hasta alcanzar los 192 millones de UI, para lo cual el Gobierno Central realiza, de ser necesario, las correspondientes transferencias presupuestales.
Finalmente, el Sistema Nacional de Garantías para empresas (SIGA), creado en 2009, otorga garantías a micro, pequeñas y mediana empresas. Dentro del SIGA se nuclean diversas líneas de garantías para sectores o actividades específicas (Siga Pymes, Siga Micro, Siga Entre Todos y Fogale). Al cierre de 2025, la cartera activa de garantías ascendía a 320 millones de dólares. Para cubrir los costos administrativos y el riesgo asumido, el SIGA cobra una comisión a los beneficiarios, determinada en función de su perfil de riesgo.
Empresas públicas y gobiernos departamentales. Los riesgos fiscales asociados a las empresas públicas y a los gobiernos departamentales se derivan de la eventual materialización de dificultades económicas o financieras que puedan requerir apoyo del Gobierno Central, ya sea mediante la asunción de pasivos, o la realización de transferencias extraordinarias.
En el caso de las empresas públicas, sus presupuestos son elevados al Poder Ejecutivo para su aprobación. Asimismo, se realiza un seguimiento de la ejecución presupuestal y financiera por parte de la OPP y el MEF. El endeudamiento de estas empresas se encuentra sujeto a un control previo. Las operaciones que superen los 85 millones de UI, con excepción del financiamiento de proveedores, requieren de la autorización del Poder Ejecutivo.
En lo que respecta a los gobiernos departamentales, la Constitución establece limitaciones a la emisión de títulos de deuda y contratación de préstamos internacionales.[1] No obstante, la constitución de fideicomisos no se encuentra alcanzada por dichas limitaciones, lo que ha permitido a los gobiernos departamentales acceder a una fuente de financiamiento, que no está sujeta a un proceso de evaluación y aprobación por parte del Gobierno Central respecto de su sostenibilidad fiscal.[2]
Riesgos de largo plazo. Los riesgos fiscales de largo plazo se encuentran asociados principalmente a las tendencias demográficas, en particular al proceso de envejecimiento poblacional. Estos fenómenos ejercen presiones crecientes sobre las finanzas públicas, especialmente a través del gasto en pasividades y en salud. Asimismo, la reducción de la población en edad de trabajar limita el crecimiento potencial de la economía, al disminuir la disponibilidad del factor trabajo, limitando la capacidad de generación de ingresos fiscales en el largo plazo.
En lo que refiere al gasto en pasividades, el BPS realiza sistemáticamente proyecciones actuariales en horizontes de largo plazo. En 2025 se presentó, en el marco del Diálogo Social, un informe con el consolidado del sistema previsional estatal, el cual incluye al BPS, al Servicio de Retiro de las Fuerzas Armadas y al Servicio de Retiro Policial, e incorpora los efectos de la Ley Nº 20.130, aprobada en 2023.
Dichas estimaciones consideran las hipótesis demográficas que surgen de las proyecciones de población del INE, actualizadas a partir del Censo 2023. En línea con lo que se observa en otros países de la región, el país está transitando un proceso de envejecimiento demográfico, explicado por una fuerte caída de los nacimientos y un aumento de la esperanza de vida. Concretamente, se prevé que la población de 65 años y más pase de 15,6% del total en 2023 a 32,5% hacia 2070. Dicho aumento en la proporción de personas mayores tiene como contrapartida una reducción de 10 puntos porcentuales de la población de entre 15 y 64 años y de 5 puntos porcentuales en las edades de 0 a 14 años.
En las últimas décadas, Uruguay ha implementado diversas reformas orientadas a fortalecer la sostenibilidad financiera del régimen de pasividades, concomitantemente con el mantenimiento niveles adecuados de suficiencia y cobertura. Entre ellas se destacan la reforma del SRP en el año 2008 y una reforma en el SRFFAA en el año 2019. La reforma aprobada en 2023 tuvo un alcance general, al comprender a todos los subsistemas y crear un Sistema Previsional Común (SPC), hacia el cual estos convergerán de forma gradual. La existencia de un SPC contribuye a mejorar la equidad horizontal del sistema, al establecer una convergencia progresiva de los principales parámetros previsionales y de su estructura.
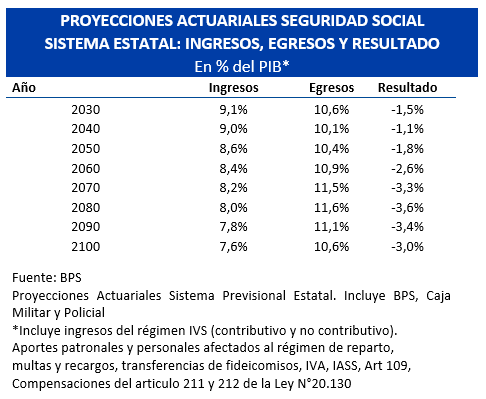
El escenario post-reforma contempla una trayectoria estable de los egresos hasta mediados de siglo, seguida por un incremento hacia 2070 del gasto de aproximadamente 1% del PIB respecto al nivel actual.[3] Asimismo, se proyecta que la caída esperada de la población económicamente activa se traduzca en menores ingresos por contribuciones como proporción del PIB, contribuyendo a explicar la ampliación del déficit del sistema previsional a futuro en aproximadamente 2% del PIB.
Finalmente, el Poder Ejecutivo tiene bajo análisis un conjunto de modificaciones al sistema previsional, que tienen como objetivo habilitar una causal de retiro anticipado y modificar el criterio de ajuste para el suplemento solidario.[4] Los cambios apuntan a otorgar mayores niveles de flexibilidad, a la vez que se reducen un conjunto de contingencias a las que el sistema está expuesto. El diseño específico, la fundamentación y los impactos esperados de estas modificaciones se presentan en la Sección 7.7 del Capítulo V. De acuerdo con las estimaciones realizadas, su implementación no genera desvíos significativos respecto de las proyecciones de gasto y del resultado financiero del sistema previsional en el mediano y largo plazo.
En lo que refiere al gasto público en salud, en los últimos veinte años ha triplicado su valor en términos reales. Este crecimiento responde a factores de diversa naturaleza. Por un lado, al proceso de implementación de la reforma del sistema de salud, que amplió la cobertura, fortaleció el aseguramiento y redujo el gasto de bolsillo de los hogares. Por otro, a tendencias demográficas de largo plazo, en particular al envejecimiento de la población, que incrementa tanto la utilización como la intensidad de uso de los servicios sanitarios.
No obstante, una parte relevante de esta mayor presión sobre el gasto fue incorporada explícitamente en el diseño financiero del SNS. En particular, la Ley Nº 18.731 de 7 de enero de 2011, dispuso la incorporación gradual de los jubilados, pensionistas y otros colectivos al SNS, proceso que culminó a mediados de 2016. Este diseño previó que la incorporación de dichos colectivos generaría un resultado financiero deficitario en el FONASA, que sería cubierto con aportes de Rentas Generales. Tal como se expone en el capítulo Salud, el colectivo de pasivos presenta actualmente un resultado financiero negativo equivalente a 1,2% del PIB, consistente con el diseño original del sistema.
Factores ambientales. Los riesgos fiscales asociados a los factores ambientales comprenden los costos asociados a desastres naturales, los asociados a la mitigación y adaptación al cambio climático, así como otros eventos ambientales con potencial impacto fiscal, entre ellos contaminación y las pandemias.
Los desastres naturales de mayor recurrencia en Uruguay corresponden a fenómenos hidrometeorológicos, particularmente sequías e inundaciones, que afectan la actividad económica, especialmente en los sectores agropecuarios y energético, y generan impactos directos sobre los hogares y la infraestructura, con las consiguientes presiones sobre las cuentas públicas.
Los eventos de sequía afectan primordialmente al sector agropecuario. Si bien este sector presenta una baja carga tributaria relativa, las pérdidas de producción pueden generar efectos indirectos de magnitud sobre la actividad económica y, en consecuencia, sobre la recaudación tributaria. Los efectos en el gasto público pueden ser de mayor magnitud, en la medida que durante este tipo de eventos se ponen en marcha diversos mecanismos con costo fiscal directo.
El Sistema Nacional de Emergencias (SINAE) lleva adelante la estrategia de gestión integral para estos riesgos: prevención, mitigación, atención, preparación, intervención, rehabilitación y recuperación en situaciones de desastres. A través de este sistema se articulan las instituciones públicas en diferentes niveles de gobierno.
La participación del MEF en el diseño e implementación de las políticas públicas en materia ambiental ha ido aumentando en los últimos años, con participación activa en diversos ámbitos de coordinación[5]. Concomitantemente, se consolidó dentro del MEF un equipo especializado en temas ambientales, fortaleciendo las capacidades institucionales para monitorear y estimar los riesgos climáticos y ambientales a nivel macroeconómico y fiscal. Vinculado a esto, recientemente se incorporaron variables climáticas, específicamente de precipitaciones, a los modelos de proyección del PIB.
En lo que refiere a las provisiones presupuestarias para enfrentar los impactos de la materialización de riesgos ambientales se destaca el Fondo Agropecuario de Emergencias (FAE), que constituye el principal instrumento de alivio en caso de catástrofes. Su objetivo es brindar apoyo a los productores agrícolas afectados por sucesos climáticos, sanitarios o fitosanitarios extremos, facilitando el restablecimiento de la capacidad productiva mediante asistencia financiera, infraestructura e insumos esenciales. El Decreto 829/008 define las condiciones y los procedimientos operativos para acceder al fondo. El FAE está financiado con transferencias presupuestarias y otorga asistencia en modalidades reembolsables y no reembolsables.
Por su parte, desde las políticas públicas se facilita el acceso al crédito de actividades que colaboren al desarrollo sostenible. A través del sistema de garantías (SIGA), se otorga una reducción del 50% de la comisión en la garantía de créditos para pequeñas empresas dedicadas a la gestión de residuos, o para Mipymes que realicen inversiones ambientales en energía renovable, mayor eficiencia energética, control y prevención de contaminación, gestión sostenible de los recursos naturales, entre otros.
Con el objetivo de reducir la vulnerabilidad productiva frente a las sequías, en 2025 se creó la Comisión Ejecutiva Interministerial para Asuntos de Riego (CEIAR), encargada de diseñar y coordinar una estrategia para expandir el riego de forma sostenible. La estrategia promueve tanto el desarrollo del riego predial como de sistemas multiprediales, complementada con medidas orientadas a mejorar el marco institucional, el acceso al financiamiento, los incentivos económicos, la infraestructura energética y la calidad técnica.
Contratos PPP. En este caso, el riesgo está asociado a obligaciones contingentes (implícitas y explícitas) del sector público derivadas de la distribución de riesgos entre la parte pública y privada de un contrato PPP. Si bien los proyectos PPP involucran una importante variedad de riesgos, los principales se asocian a la construcción, la demanda y la renegociación de contratos.
En cada proyecto se elabora una matriz de riesgos tomando como base el modelo PFRAM 2.0, desarrollado por el Banco Mundial y el FMI para ser utilizado por las Unidades PPP de los Ministerios de Finanzas. Se trata de una herramienta analítica para cuantificar las implicancias macrofiscales de los proyectos de PPP.
Uruguay cuenta con un completo marco regulatorio para los contratos PPP (establecido en la Ley Nº 18.876) que establece mecanismos de implementación y seguimiento de los proyectos. Existe una supervisión central rigurosa, en donde el MEF y MTOP cumplen un rol central. El marco jurídico limita el saldo de obligaciones firmes y contingentes por PPP al 9% del PIB en valor presente neto y los pagos anuales a contratistas al 0,7% del PIB.
En lo que refiere a la información, existe un registro completo de proyectos y contratos, y una divulgación pública periódica de las obligaciones más importantes derivadas de la cartera. La información está disponible a través del portal oficial sobre contratos de PPP del MEF. Además, se incorporan informes específicos en las instancias de rendiciones de cuentas.
La cartera de PPP abarca 13 proyectos con una inversión inicial estimada de alrededor de 2.100 millones de dólares, concentrados principalmente en infraestructura de transporte, centros educativos y penitenciarios. La mayor parte de los proyectos de PPP se encuentran en fase de operación, por lo que el riesgo de construcción, dejó de estar está presente.
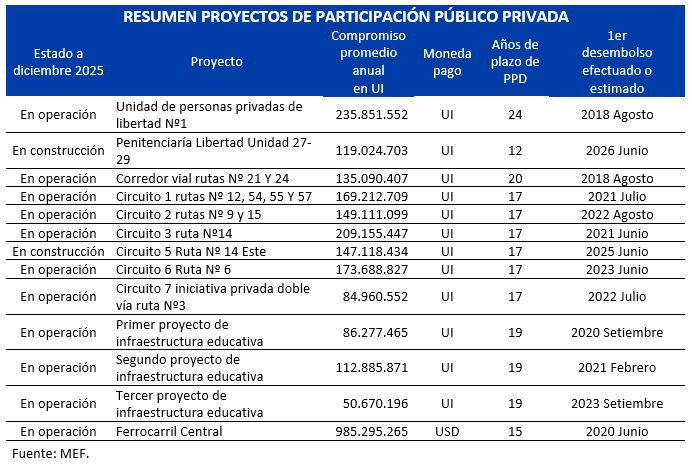
Todos los proyectos de la cartera de PPP prevén procedimientos ante una eventual renegociación del contrato. En la medida que el proceso de estructuración de los proyectos incluye un fuerte análisis técnico y jurídico, se definen claramente los procedimientos y compensaciones correspondientes.
Demandas contra el estado. Otra fuente de riesgos fiscales son las demandas legales. Dado el amplísimo abanico de actuación del Estado, los litigios a los que puede enfrentarse son de muy variado origen. Las demandas constituyen pasivos contingentes para el estado que se pueden materializar en egresos fiscales o en pérdida de ingresos.
La gestión de este tipo de riesgo requiere contar con un inventario centralizado de litigios, realizar una clasificación por probabilidad e impacto fiscal, realizar una valoración periódica, definir la estrategia fiscal (previendo contingencias o provisiones) y realizar una apropiada divulgación y monitoreo.
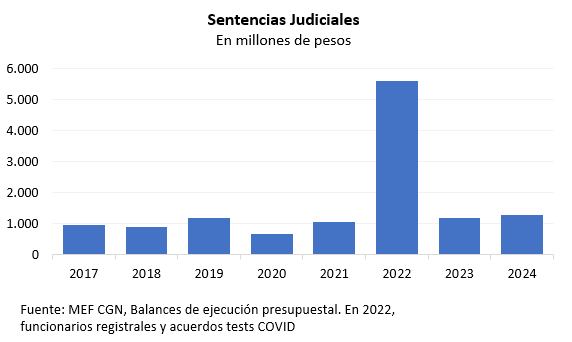
En Uruguay existe el Registro Único de Juicios del Estado (RUJE), creado por el Decreto 98/019, reglamentando el artículo 408 de la Ley Nº 19.355 de 2015. La Ley de Presupuesto 2025-2029 creó la Secretaría de Litigio Estratégico del Estado, como órgano desconcentrado dependiente directamente de la Presidencia de la República con el objetivo coordinar la defensa ante litigios estratégicos. La nueva secretaría tiene la potestad de requerir información de los organismos del Estado, personas de derecho público no estatal y sociedades anónimas en las que participa el Estado, y a partir de la entrada en vigencia del actual presupuesto, administra el RUJE.
En lo que refiere a las previsiones presupuestales, la ejecución presupuestal sentencias judiciales se refleja en el Inciso 24 “Diversos créditos”, en una partida no limitativa.
2.3 Análisis de sostenibilidad de la deuda en el largo plazo
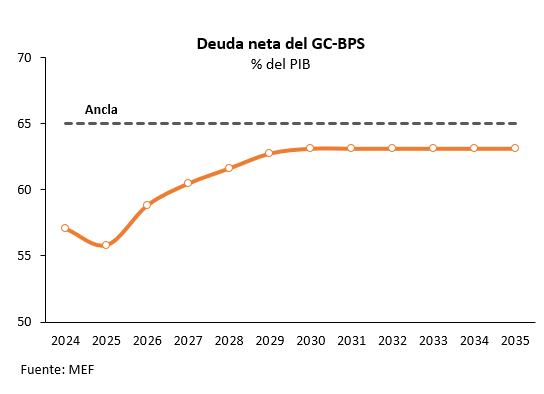
En 2025 la deuda bruta del Gobierno Central se situó en 59,8% del PIB, mientras que la deuda neta fue el 55,8% del PIB, por debajo del ancla fiscal de mediano plazo establecida en 65% del PIB. La introducción de esta ancla en el marco fiscal provee una referencia prudencial explícita para orientar la política fiscal en el horizonte de planificación quinquenal.
Sin embargo, la sostenibilidad de las finanzas públicas no se agota en ese horizonte. Diferentes factores desde una mirada de largo plazo pueden generar presiones sobre la deuda que se manifiestan más allá del período de convergencia. Las proyecciones de deuda neta para el período 2026-2030 fueron presentadas en el capítulo de Estrategia de Financiamiento y gestión de la deuda soberana. La presente sección extiende el análisis de sostenibilidad hasta 2035.
Para este ejercicio se considera el escenario macroeconómico y financiero detallado hasta 2030 y, para los siguientes años, se toman niveles tendenciales de largo plazo de las variables macroeconómicas relevantes (PIB, IMS, IPC, tipo de cambio, entre otras) y se supone un resultado primario de 0,15% del PIB. Este es el resultado estimado que estabiliza el nivel de deuda. Cabe señalar que, de seguir una proyección pasiva del resultado fiscal, este alcanzaría un superávit mayor.
En el escenario base, la deuda neta se estabiliza en torno al 63% del PIB a partir de 2030, por debajo del ancla fijada.
[1] Se requiere informe previo del Tribunal de Cuentas y anuencia del Poder Legislativo (art.301).
[2] Cabe aclarar que los fideicomisos financieros de oferta pública de los gobiernos departamentales deben cumplir con la normativa de BCU referida a ese tipo de vehículo financiero (registro, calificación de deuda, presentación de estados financieros y demás regulaciones).
[3] El aumento de los egresos se explica por el incremento del gasto de BPS, que más que compensa la reducción esperada para las erogaciones del servicio de retiro de las fuerzas armadas (SRFFAA) y del servicio de retiro policial (SRPP). El escenario base asume que el suplemento solidario se ajusta por la semisuma de la variación del IPC y el IMS.
[4] El suplemento solidario constituye una prestación complementaria no contributiva, financiada con rentas generales, destinada a prevenir la pobreza en la vejez y a mejorar los niveles de reemplazo de las prestaciones contributivas, particularmente para las personas con menores ingresos relativos.
[5] Sistema Nacional de Respuesta al Cambio Climático, Comisión Técnica Asesora de la Protección del Medio Ambiente.