2. SECTOR EXTERNO
2.1. Balanza de pagos
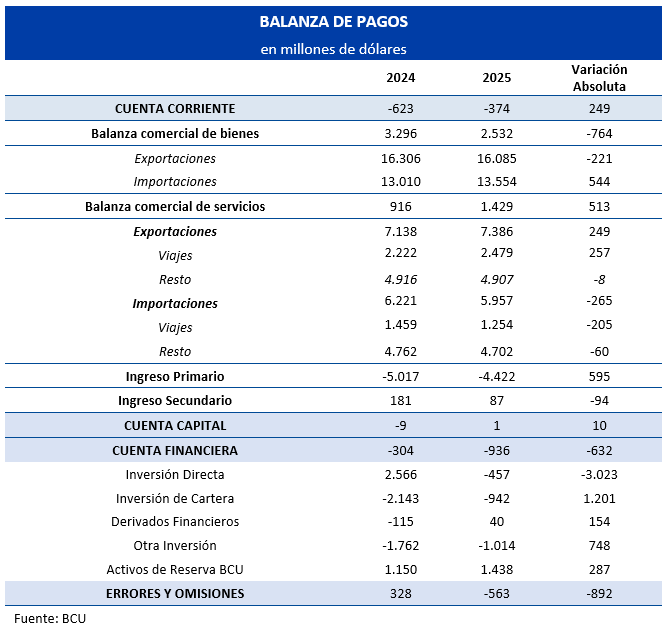
En el año 2025, la economía uruguaya registró un déficit de cuenta corriente de 374 millones de dólares, equivalente al 0,4% del PIB. Esto representó una mejora respecto del saldo observado en 2024, cuando el déficit ascendió a 623 millones de dólares.
La mejora del saldo de cuenta corriente se explicó principalmente por el mayor superávit de la balanza comercial de servicios y por la reducción del déficit del ingreso primario. Estos efectos fueron parcialmente compensados por la caída del superávit comercial de bienes y por el menor superávit del ingreso secundario.
El superávit comercial de bienes alcanzó en 2025 los 2.532 millones de dólares, lo que implicó una reducción de 764 millones de dólares frente al año anterior, en un contexto de disminución del valor de las exportaciones y aumento de las importaciones. Por su parte, el saldo comercial de servicios fue superavitario en 1.429 millones de dólares, con una mejora de 513 millones de dólares respecto a 2024, asociada al aumento de las exportaciones de servicios y a la reducción de las importaciones, especialmente en el rubro viajes.
El ingreso primario presentó en 2025 un déficit de 4.422 millones de dólares, lo que representó una disminución de 595 millones de dólares respecto al año anterior. En tanto, el ingreso secundario registró un superávit de 87 millones de dólares, inferior en 94 millones de dólares al observado en 2024.
Por su parte, la cuenta financiera presentó un endeudamiento neto con el resto del mundo de 936 millones de dólares en 2025. A nivel de categorías funcionales, la economía uruguaya recibió financiamiento neto del resto del mundo a través de los movimientos de inversión directa, inversión de cartera y otra inversión. En sentido contrario, se registró un aumento de activos netos en derivados financieros y en activos de reserva del Banco Central del Uruguay.
En síntesis, el resultado externo de 2025 mostró una mejora del saldo de cuenta corriente respecto al año anterior, manteniéndose el déficit en un menor nivel en términos del PIB. Esta evolución respondió fundamentalmente al mejor desempeño de los servicios y a la reducción del déficit del ingreso primario, no compensado por la reducción del saldo comercial de bienes.
En el primer trimestre de 2026, según los datos de cuentas nacionales, las exportaciones de bienes y servicios crecieron 2,3% en términos reales respecto al mismo período del año anterior. En el caso de los bienes, el incremento respondió principalmente a mayores colocaciones de cultivos de invierno, celulosa, vehículos y jarabes y concentrados, parcialmente compensadas por una reducción en las exportaciones de carne. Por su parte, las exportaciones de servicios se mantuvieron prácticamente estables, con un aumento de las ventas de servicios de información que fue parcialmente contrarrestado por menores exportaciones de servicios de transporte de pasajeros. En cuanto al turismo receptivo, se registró una caída interanual, explicada principalmente por un menor ingreso de turistas argentinos.
Por su parte, las importaciones de bienes y servicios aumentaron 4,7% real en la comparación interanual. Entre los bienes de consumo, el crecimiento estuvo impulsado por mayores compras de vehículos, carne, bienes de consumo duradero y bienes importados bajo el régimen de franquicia. Asimismo, las importaciones de bienes intermedios se incrementaron debido al aumento de las adquisiciones de abonos y plaguicidas, gas natural, combustibles y gasolinas, mientras que las compras de energía eléctrica disminuyeron. En contraste, las importaciones de bienes de capital se redujeron, principalmente por menores adquisiciones de maquinaria para la industria forestal y de vehículos destinados al transporte público. En los servicios, se observó un incremento del turismo emisivo, asociado fundamentalmente a una mayor salida de turistas hacia Brasil.
2.2 Precios relativos con el exterior
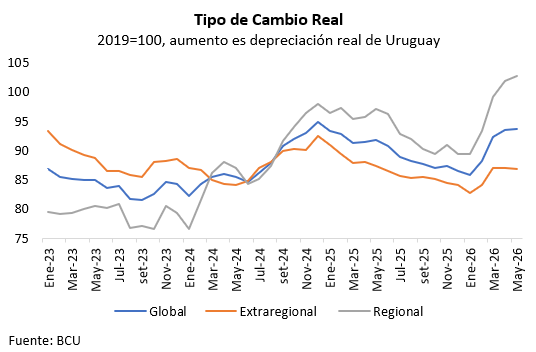
En 2025 el tipo de cambio real (TCR) global cayó 8,9%, con variaciones similares a nivel regional (-8,8%) y extrarregional (-9,0%). A nivel extrarregional la apreciación fue generalizada, destacándose una apreciación de 11,9% respecto a EE.UU., 10,7% respecto a China y apreciaciones menores respecto al resto de las economías relevantes. En lo que refiere a la región, la variación se explica por una fuerte apreciación respecto de Argentina, con una caída del TCR bilateral de 17,7%, mientras que el TCR bilateral con Brasil se mantuvo estable.
A comienzos de 2026, esta tendencia a la apreciación real comenzó a revertirse. Con datos a mayo, Uruguay se abarató 17,9% respecto de Argentina, 12,2% respecto de Brasil y 3,2% frente a los socios comerciales extrarregionales en comparación con diciembre de 2025. Esta evolución del TCR implicó una disminución de su desalineamiento respecto al nivel de fundamentos calculado por el BCU, que se ubicó en -6,9% en el primer trimestre de 2026.[1]
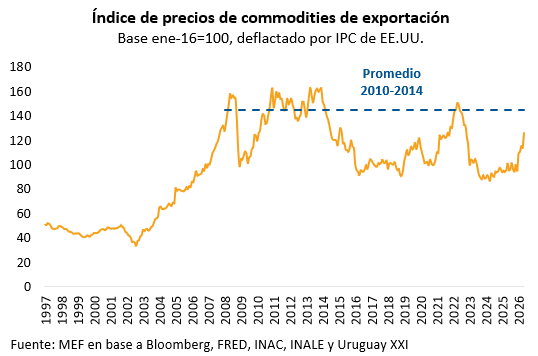
Los precios de los principales productos de exportación han mostrado una tendencia al alza en promedio, aunque con diferencias entre productos. Los precios de los commodities de exportación de referencia para Uruguay se incrementaron 1,8% en 2025.[2] Este aumento responde a la suba del precio de la carne (18,2%) y la soja (3,2%), en tanto se observaron caídas en el precio de la celulosa (-3,3%), los lácteos (-17,1%) y el arroz (-31,6%). En lo que va de 2026, los precios de dichos commodities registraron una suba de 36,4% entre diciembre de 2025 y mayo de 2026. En este caso, el movimiento al alza fue generalizado, destacándose los aumentos de la carne (24,1%), el arroz (37,3%) y, en menor medida, la soja (15,2%). Pese a estos incrementos, los precios de exportación permanecen por debajo de los máximos alcanzados en el período 2010-2014 medidos en dólares constantes.
La dinámica de los precios de importación estuvo marcada, principalmente, por la evolución del petróleo. Tras registrar una caída acumulada de 19,0% en 2025, el precio del petróleo revirtió esa tendencia en 2026 y acumuló un aumento de 55,6% a mayo respecto a diciembre de 2025. Este comportamiento ha provocado un deterioro de la relación de términos de intercambio en lo que va de año, dado que el incremento de los precios de los bienes importados ha sido significativamente mayor al de los principales commodities de exportación.