3. INFLACIÓN Y POLÍTICA MONETARIA
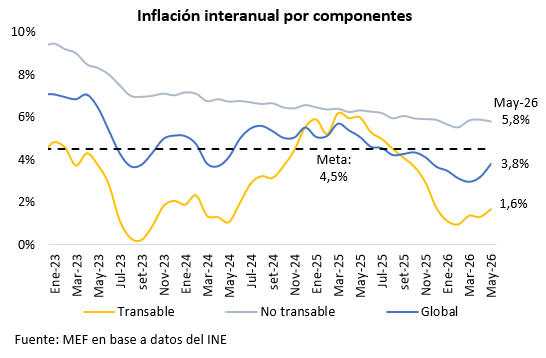
En diciembre de 2025, el Índice de Precios del Consumo (IPC) registró una variación interanual de 3,7%, casi dos puntos porcentuales por debajo de la observada al cierre de 2024. Por su parte, la inflación promedio anual se ubicó en 4,6%, el registro más bajo en 24 años. De esta forma, la inflación se mantuvo alineada con la meta establecida por el Comité de Coordinación Macroeconómica, que estableció la misma en 4,5% anual con margen de tolerancia ±1,5 puntos porcentuales.
Al desagregar el IPC según la formación de precios, se observa que el componente transable (bienes y servicios que se comercializan internacionalmente) fue el principal responsable de la desaceleración inflacionaria. La inflación transable se redujo en casi cuatro puntos porcentuales respecto al año anterior, cerrando 2025 en 1,7%. Por su parte, la inflación del componente no transable (bienes y servicios que se comercializan únicamente al interior de la economía) también mostró una desaceleración, aunque de menor magnitud, de casi un punto porcentual, ubicándose en 5,8% al cierre de año. Los precios de frutas y verduras cerraron el año con una caída de 3,7%, mientras que las tarifas y otros precios administrados aumentaron 4,8%. En este contexto, la inflación subyacente, que excluye frutas, verduras, tarifas y otros precios administrados, se ubicó en 3,7% al cierre de 2025.
En los primeros meses de 2026 la inflación continuó descendiendo, alcanzando su menor valor en marzo cuando se ubicó en 2,9% interanual. Desde entonces experimentó un alza de 0,9 p.p., llegando a 3,8% en mayo. Esta evolución se explicó principalmente por el comportamiento de la inflación del componente transable, que aumentó tres décimas desde marzo, y al incremento de los precios administrados, impulsados por los ajustes de los combustibles derivados del incremento internacional del precio del petróleo. En contraste, la inflación no transable se mantuvo estable, mientras que los precios de las frutas y verduras continúan registrando una tasa interanual negativa.
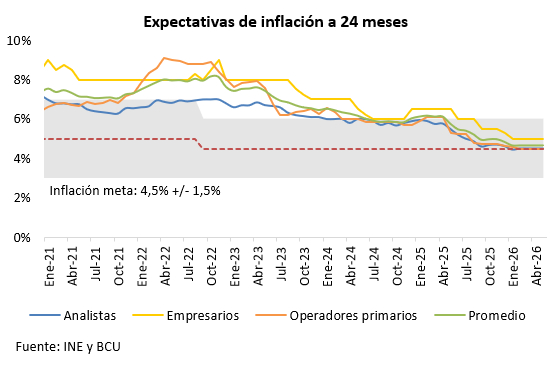
Las expectativas de inflación se mantuvieron ancladas en la meta para el horizonte de política monetaria para los próximos 24 meses. La mediana de las expectativas de los analistas encuestados por el BCU descendió desde 6,0% en enero de 2025 hasta 4,5% en enero de 2026, manteniéndose en dicho valor desde entonces. Una trayectoria similar se observó entre los operadores primarios, cuyas expectativas también convergieron desde 5,9% a 4,5%. Por su parte, las expectativas de los empresarios disminuyeron de 6,5% en enero de 2025 a 5,0% en mayo de 2026.
En este contexto, el BCU, que había mantenido una política monetaria contractiva durante 2025, transitó hacia una instancia relativamente neutral sobre finales del año y adoptó una orientación expansiva en los primeros meses de 2026. En lo que va de 2026, la Tasa de Política Monetaria (TPM) descendió 175 puntos básicos, hasta ubicarse en 5,75%. No obstante, desde marzo de este año la TPM se ha mantenido estable, en un contexto marcado por el recrudecimiento del conflicto en Medio Oriente, que elevó las presiones inflacionarias derivadas del aumento de los precios de los combustibles.