6. PERSPECTIVAS MACROECONÓMICAS
La economía uruguaya atraviesa una etapa de reactivación en el marco de un escenario internacional incierto y desafiante.
La actividad económica en Uruguay mostró mayor dinamismo en el primer trimestre de 2026, luego de un relativo estancamiento observado durante la segunda mitad de 2025. Asimismo, los indicadores adelantados del segundo trimestre sugieren una consolidación de este mayor dinamismo.
No obstante, el crecimiento del PIB se vería afectado por el magro desempeño de la zafra de verano 2025/2026, asociada al déficit hídrico registrado a fines de 2025 y comienzos de 2026, cuyos impactos se visualizan especialmente a través de la reducción de los rendimientos del cultivo de soja.
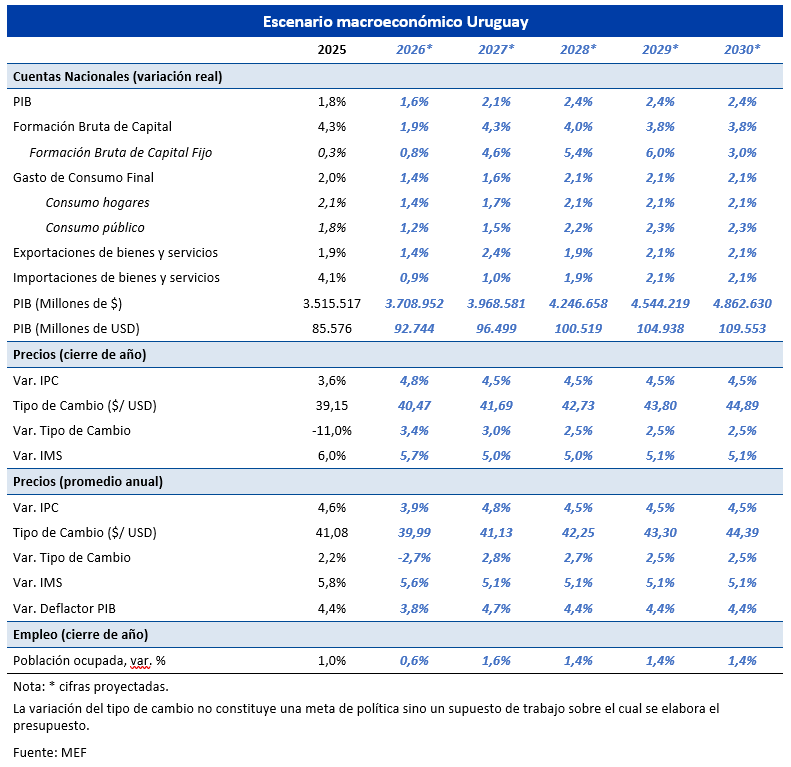
Hacia el segundo semestre, se prevé que la economía uruguaya mantenga su dinamismo, impulsada por la demanda interna y la reversión parcial del shock adverso de términos de intercambio provocado por el conflicto en Medio Oriente. En conjunto, este escenario resulta consistente con un crecimiento real del PIB estimado de 1,6% en 2026. En los años siguientes, la actividad económica continuaría creciendo a tasas próximas a su potencial.
En el plano internacional, se espera que continúe el proceso de reversión gradual del precio internacional del petróleo crudo, al tiempo que los precios de los commodities de exportación también mostrarían una leve contracción. No obstante, la relación de términos de intercambio revertiría en parte el deterioro experimentado durante la primera mitad de 2026 y luego permanecerían relativamente estables.
Por su parte, el desempeño de las economías de la región contribuiría favorablemente al desempeño de la economía uruguaya. En Argentina, se espera que la economía crezca en el entorno al 3,0% anual, mientras que Brasil crecería aproximadamente al 2,0%. Si bien estas tasas de crecimiento son relativamente moderadas, se ubican significativamente por encima del promedio de la última década, que fue de 0,4% anual en Argentina y de 1,5% en Brasil.
En materia de precios relativos, Uruguay continuaría exhibiendo niveles de precios superiores al promedio observado en el período 2000-2025 frente a Argentina, mientras que Brasil registraría una leve apreciación real respecto a Uruguay. En este contexto, la contribución de las exportaciones netas al crecimiento sería moderadamente positiva.
En cuanto a los determinantes internos, el consumo continuaría aportando dinamismo, impulsado por el crecimiento de la masa salarial. A su vez, la inversión pública, luego de haber incidido negativamente en 2025, volvería a contribuir positivamente al crecimiento. Esta evolución resulta consistente con el comportamiento habitual de la inversión pública, cuyos niveles suelen ser relativamente bajos al inicio de los períodos de gobierno debido a los tiempos requeridos para la presupuestación, planificación, diseño y la puesta en marcha de nuevos proyectos de inversión, cuya ejecución tiende a intensificarse a medida que avanza la administración. En lo que refiere a la inversión privada, se espera una recuperación impulsada por la ejecución de proyectos de inversión de mediano porte y por el fortalecimiento del conjunto de los instrumentos de promoción de inversiones, que han contribuido a facilitar el acceso a los beneficios y reducir los tiempos de tramitación. Estas proyecciones no contemplan los efectos positivos derivados del proyecto de Ley de Competitividad y Reducción del Costo de Vida, actualmente a consideración del Poder Legislativo, ni los potenciales impactos sobre el comercio y la inversión extranjera directa asociados a la implementación del acuerdo comercial entre MERCOSUR y la Unión Europea.[4] El incremento de la formación bruta de capital pública y privada se traduciría en un aumento de la tasa de inversión en relación al PIB.
En materia de precios, la inflación, que parte de bajos niveles, registraría un gradual aumento durante los próximos meses, alcanzando un máximo en el primer trimestre de 2027, para luego converger nuevamente hacia la meta. Esta trayectoria respondería principalmente a un repunte de la inflación transable, afectada por la mayor depreciación y el aumento de precios a nivel internacional. A su vez, la inflación no transable continuaría en descenso, convergiendo a la meta.
La proyección salarial incorpora los avances de la 11ª ronda de Consejos de Salarios y los lineamientos vigentes para las negociaciones aún en curso. En este marco, se prevé que el salario real continúe creciendo a lo largo del horizonte de proyección.
En materia de empleo, se espera que el mercado de trabajo mantenga el dinamismo observado, con continuidad en el proceso de creación de empleo y en línea con las previsiones de crecimiento económico y la evolución salarial.
[1] Informe de Política Monetaria – 1er trimestre de 2026
[2] Promedio ponderado por incidencia en las exportaciones de bienes.
[3] La tasa de actividad en 2025 se ubicó en 72,4% entre los hombres y en 57,1% entre las mujeres; la tasa de empleo, en 68,0% y 52,0%, respectivamente; y la tasa de desempleo, en 6,2% y 9,0%.
[4] Por más sobre esto ver capítulo 6 “Crecimiento económico con sostenibilidad.”