5. SALUD
5.1 Gasto en salud
De acuerdo al último informe realizado por el Ministerio de Salud Pública (MSP) sobre Cuentas Nacionales de la Salud, el gasto total en salud alcanzó el 9,3% del PIB en 2024, ubicándose en niveles similares a los años previos de pandemia[1].
La principal fuente de financiamiento del gasto en salud proviene del sector público alcanzando el 6,7% del PIB[2] en el año 2025, lo que significa un incremento de 0,2 p.p. respecto a la situación en 2024, y 0,5 p.p respecto a la situación previa a la pandemia. El 80% se explica por las erogaciones de ASSE y los egresos del Fondo Nacional de Salud (FONASA).
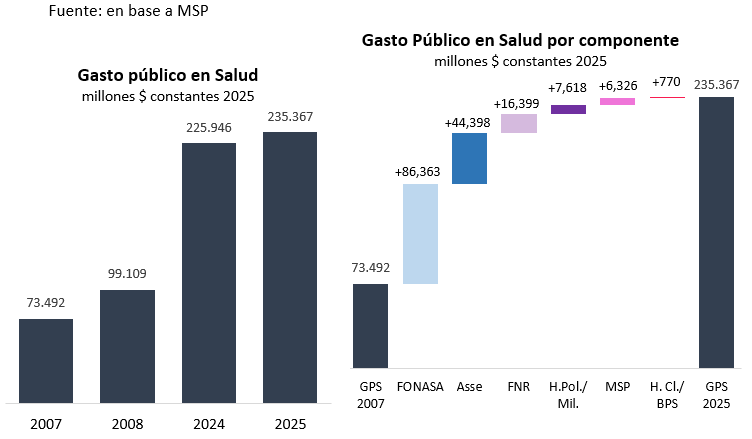
Entre 2024 y 2025, el mayor crecimiento porcentual del gasto refiere al FNR (24%), seguido por Sanidad Militar (7%), ASSE (3%) y FONASA (3%). El incremento en el gasto del FNR responde al aumento de cuota dispuesto a comienzos de 2025, destinado a financiar la incorporación de prestaciones a su cobertura, ocurrida durante 2024.
Dentro del financiamiento privado de la salud se encuentra el gasto de bolsillo de los hogares, entendido como los pagos directos que realizan las personas al momento de acceder a bienes y servicios de salud. Este concepto comprende las tasas moderadoras y copagos, tales como tiques y órdenes, así como los gastos efectuados en farmacias comerciales, consultas en prestadores privados, atención psicológica, adquisición de lentes, entre otras. El gasto de bolsillo como porcentaje del gasto total en salud constituye una medida relevante del grado de protección financiera que brinda el sistema sanitario, dado que refleja la proporción del gasto que debe ser afrontada directamente por los hogares. De acuerdo a la información disponible, en 2024 el gasto de bolsillo representó el 15,7% del gasto total en salud, registrando una reducción de 0,8 puntos porcentuales respecto a 2023 (16,5%), lo que sugiere una menor carga financiera directa para los hogares.
5.2 Seguro y Fondo Nacional de Salud
5.2.1 Cobertura del Seguro Nacional de Salud
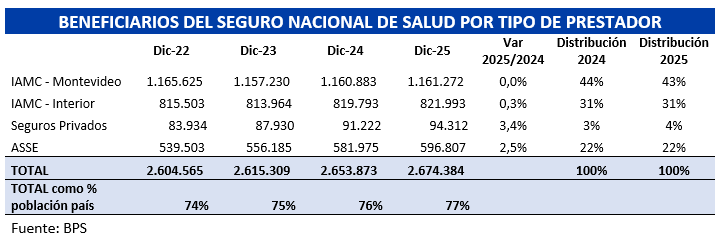
A diciembre de 2025, el Seguro Nacional de Salud (SNS) alcanzó un nivel máximo de cobertura de 77% de la población. En ese mismo período, el número de beneficiarios FONASA se incrementó 0,8% respecto a diciembre de 2024, alcanzando a 2.674.384 personas.
La mayor parte de las incorporaciones al SNS en 2025 se concentró en ASSE, cuyos afiliados FONASA aumentaron en 14.832 personas, lo que implicó un incremento de 2,5% frente a 2024. Los seguros privados incorporaron 3.090 beneficiarios, con un incremento de 3,4%. Por su parte, el subsector mutual se mantuvo prácticamente estable. Pese a estas variaciones, la distribución por tipo de prestador se mantiene sin cambios relevantes: las IAMC concentran el 74% de los beneficiarios al SNS, seguidos por ASSE con 22% y finalmente los seguros privados con 4%.
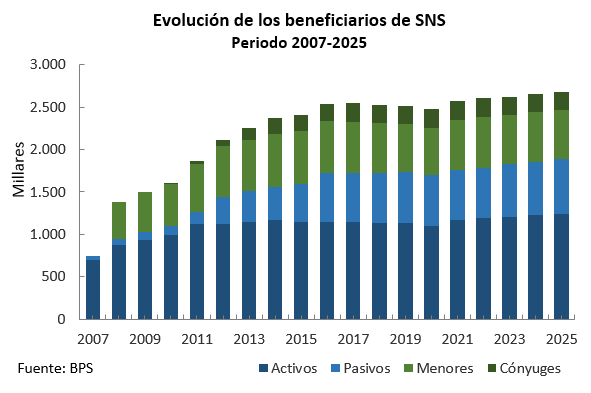
La estructura de beneficiarios del Seguro Nacional de Salud también se mantuvo estable respecto a años anteriores. A diciembre de 2025, los activos continúan representando el principal colectivo de cobertura, representando el 46,5% del total de beneficiarios, seguidos por los pasivos (24,3%), los menores a cargo (21,5%) y los cónyuges (7,7%).
5.2.2 Resultado financiero del FONASA
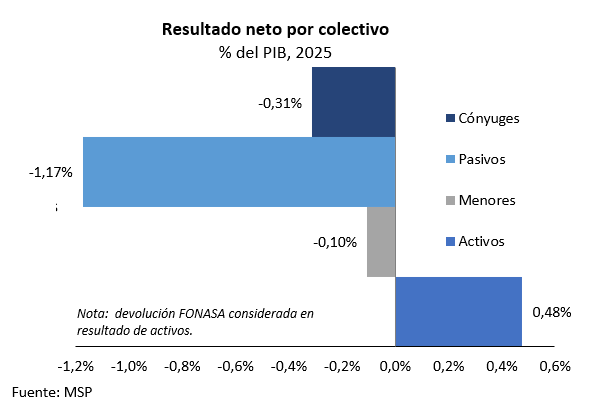
Los egresos por prestaciones superaron en 2025 a los ingresos por contribuciones en $38.838 millones (992 millones de dólares), lo que equivale a 1,1% del PIB. Este resultado implica un incremento de 0,13 p.p. del PIB respecto al año 2024.
Los pagos a los prestadores integrales del SNS por concepto de cuota salud (cápitas y metas), sustitutivos de tickets y cuotas del FNR superaron los ingresos generados por contribuciones personales y patronales. Como resultado, el 23,9% de los egresos totales fue financiado con aportes de Rentas Generales, 2 p.p. más que en 2024.
La asistencia financiera que se realiza desde Rentas Generales al FONASA se explica principalmente por el resultado deficitario del colectivo de pasivos. Este comportamiento responde a menores ingresos por contribuciones y al pago de mayores cápitas asociadas a su edad.
5.2.3 Modificación del Costo Promedio Equivalente (CPE)
El Costo Promedio Equivalente (CPE) representa el costo intertemporal esperado de la cobertura de salud de los beneficiarios amparados por el SNS. Es decir, constituye el valor de referencia utilizado para estimar el costo que el sistema debe afrontar por la cobertura de salud de una persona y su núcleo familiar a lo largo del tiempo. Este indicador se emplea para determinar si los aportes personales realizados al FONASA durante el año civil fueron suficientes para cubrir dicho costo. A tales efectos, se compara el valor del CPE correspondiente al beneficiario y a los integrantes de su núcleo familiar amparados por el seguro, incrementado en un 25%, con los aportes personales efectivamente realizados al FONASA. Cuando estos aportes superan el valor de referencia calculado, el excedente es devuelto al contribuyente.
Previo a la promulgación del Decreto N.º 317/025, el cálculo del CPE se realizaba de acuerdo con la metodología establecida en el Decreto N.º 221/011 (en adelante, metodología anterior). Esta metodología consideraba el promedio ponderado por sexo del componente cápita de la cuota salud del FONASA para los distintos tramos de edad, desde el nacimiento hasta la edad correspondiente a la expectativa de vida al nacer de mujeres y hombres. A dicho valor se adicionaban el componente de metas asistenciales, la cuota del FNR y el costo de administración del SNS, equivalente al 5% de la suma de los componentes anteriores. No obstante, la metodología anterior presentaba algunas limitaciones metodológicas que tendían a subestimar el valor del CPE y, por consiguiente, el costo esperado de la cobertura de salud de los beneficiarios del SNS. En este contexto, el Decreto N.º 317/025 introdujo modificaciones orientadas a corregir dichas limitaciones y mejorar la precisión de las estimaciones (en adelante, nueva metodología).
El primer problema identificado en la metodología anterior refiere al supuesto implícito sobre la edad de ingreso de los beneficiarios al SNS. Dado que la estructura relativa de las cápitas por tramo de edad presenta una forma de “U”, con valores más elevados durante el primer año de vida y en las edades avanzadas, la edad a la que una persona se incorpora al sistema constituye un factor determinante del costo esperado de su cobertura de salud y, por ende, del valor del CPE.
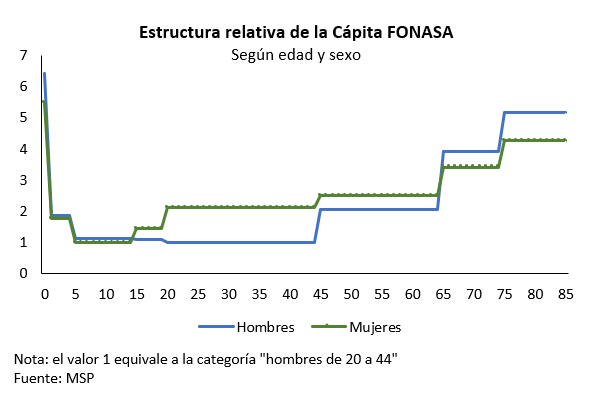
Sin embargo, la fórmula de cálculo utilizada por la metodología anterior tomaba como referencia la expectativa de vida al nacer, lo que equivalía a asumir un SNS plenamente maduro, en el que la totalidad de los beneficiarios hubiera contado con cobertura ininterrumpida desde el nacimiento hasta el fallecimiento. Dado que el SNS se encuentra aún en proceso de maduración y que una proporción significativa de sus beneficiarios se incorporó al sistema varios años después de su nacimiento, dicho supuesto no reflejaba adecuadamente las características de la población efectivamente cubierta.
El segundo problema identificado en la metodología anterior refiere al supuesto utilizado respecto de la duración de la vida de los beneficiarios. Como se señaló, para calcular el valor promedio de la cápita FONASA durante toda la vida de una persona, la metodología anterior asumía que todos los beneficiarios vivirían exactamente hasta la esperanza de vida al nacer correspondiente a su sexo (74,92 años para los hombres y 81,37 años para las mujeres).
Sin embargo, la esperanza de vida constituye un promedio poblacional, por lo que en la práctica algunas personas fallecen antes de alcanzar esa edad y otras sobreviven más allá de ella. Dado que el valor de la cápita FONASA aumenta significativamente en los tramos de edad más avanzados, este supuesto generaba una subestimación del valor promedio intertemporal de las cápitas. En particular, la metodología asignaba ponderación nula a las edades superiores a la esperanza de vida al nacer, 75 años y más en el caso de los hombres y 82 años y más en el caso de las mujeres, excluyendo del cálculo años de vida que están asociados a costos de cobertura relativamente elevados.
Como consecuencia, la metodología anterior tendía a subestimar el costo esperado de la cobertura de salud a lo largo de la vida y, por ende, el valor del CPE.
Una forma de superar el segundo problema metodológico consiste en utilizar curvas de supervivencia en lugar de la esperanza de vida al nacer. Las curvas de supervivencia muestran la proporción de una cohorte hipotética que permanece con vida a cada edad, de acuerdo con los patrones de mortalidad observados para cada sexo en Uruguay en el año de referencia, en este caso se considera el 2024. De esta manera, el valor promedio de la cápita FONASA puede calcularse ponderando cada edad según la probabilidad efectiva de supervivencia correspondiente.
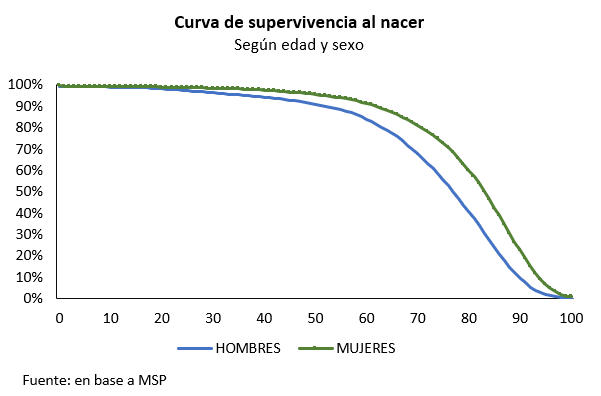
Este enfoque constituye una mejora respecto de la metodología anterior, que implícitamente asumía que todos los individuos sobrevivían hasta la esperanza de vida al nacer y fallecían exactamente a esa edad y resultan más adecuadas para el cálculo del promedio intertemporal de la cápita Fonasa para los individuos al nacer.
Para edades más avanzadas, corresponde utilizar las probabilidades de supervivencia condicionadas a haber alcanzado la edad actual. Por ejemplo, para un individuo de 70 años, la probabilidad de supervivencia es igual a uno para todas las edades hasta los 70 años, dado que ya las ha alcanzado, mientras que para las edades posteriores dicha probabilidad disminuye de acuerdo con los patrones de mortalidad vigentes para personas de esa edad y sexo.
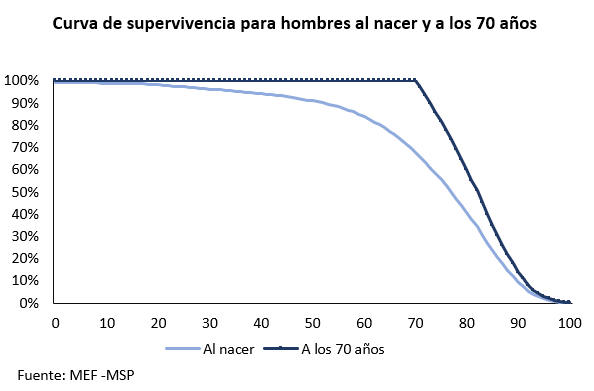
Por otra parte, para corregir el primer problema metodológico identificado, relativo a la edad de ingreso al SNS, resulta necesario considerar que el sistema comenzó a funcionar en 2008. En consecuencia, únicamente los menores de 18 años han estado cubiertos por el SNS durante toda su vida. Las personas de mayor edad se incorporaron al sistema una vez iniciado este, por lo que solo han estado cubiertas durante una parte de su ciclo de vida.
En función de ello, para los beneficiarios mayores de 18 años el cálculo del promedio intertemporal de la cápita debe considerar únicamente los años efectivamente cubiertos por el SNS desde 2008, así como los años de vida futuros, de acuerdo con la probabilidad de supervivencia estimada bajo los parámetros de mortalidad actuales (curva de supervivencia). Ilustrando esto con el ejemplo de un hombre de 70 años, esto implicaría asignar una ponderación nula para los valores de la cápita FONASA para edades menores a 53 años, y una ponderación para las edades superiores a 70 años de acuerdo a su probabilidad de supervivencia estimada para cada edad.
De esta manera, se puede calcular, para cada sexo y edad simple, el promedio intertemporal de la cápita FONASA esperado para toda su vida bajo el régimen actual del SNS, ponderado según la probabilidad de supervivencia a cada edad. Una vez obtenido este valor, para calcular el CPE en la población beneficiaria del SNS, corresponde calcular el promedio de los valores para cada sexo y edad simple, ponderados según el peso de dicho sexo y edad en el total de los beneficiarios del SNS.
De este modo, la nueva metodología utilizada calcula el costo intertemporal esperado de la cobertura de salud considerando exclusivamente los períodos en que los beneficiarios estuvieron efectivamente amparados por el SNS. Para ello, estima el valor promedio de la cápita FONASA para cada sexo y edad, ponderado según las probabilidades de supervivencia correspondientes, y posteriormente promedia dichos valores de acuerdo con la estructura demográfica de la población beneficiaria del Seguro. Al igual que en la metodología anterior, al resultado obtenido se adicionan los componentes correspondientes a metas asistenciales, la cuota del FNR y el costo de administración del SNS, equivalente al 5% de la suma de dichos componentes.
En síntesis, la nueva metodología corrige dos limitaciones relevantes de la metodología anterior. En primer lugar, incorpora la edad efectiva de ingreso de los beneficiarios al SNS, evitando asumir que todos los individuos estuvieron cubiertos desde su nacimiento. En segundo lugar, sustituye el supuesto de una única edad de fallecimiento asociada a la esperanza de vida por la utilización de curvas de supervivencia, que reflejan de forma más precisa la probabilidad de alcanzar cada edad. Como resultado, la nueva metodología permite obtener una estimación más rigurosa del costo esperado de la cobertura de salud de los beneficiarios del SNS y, por consiguiente, un cálculo más preciso del Costo Promedio Equivalente.
5.3 Instituciones de Asistencia Médica Colectiva (IAMC)
5.3.1 Resultados del sector
El subsector mutual está conformado por 34 instituciones, 24 con sede principal en departamentos del interior del país. En conjunto brindan cobertura en salud a 2.173.726 personas a setiembre 2025 [3].
Los principales indicadores de producción asistencial de las IAMC publicados por el MSP [4] muestran que, en los últimos años, la actividad ha continuado recuperándose hasta alcanzar, en la mayoría de los casos, valores similares a los registrados antes de la pandemia. En particular, las consultas presenciales (urgentes y no urgentes) alcanzaron 6,3 consultas por afiliado por año, consolidando la recuperación observada desde 2022 y ubicándose nuevamente en niveles comparables a los de 2019. En contraste, las consultas no presenciales mantienen una tendencia descendente. Si bien durante la pandemia sustituyeron una parte importante de la atención presencial, en los últimos años se han estabilizado en torno a 0,3 consultas por afiliado por año. En cuanto a los días de camas ocupados en cuidados moderados, los niveles tienden hacia los valores previos a la pandemia. Por el contrario, los días cama ocupados en CTI continúan disminuyendo luego de los máximos registrados durante la emergencia sanitaria. En cuanto a la utilización de block en cirugías coordinadas, se observa una recuperación sostenida desde 2022, alcanzando incluso niveles levemente superiores a los registrados antes de la pandemia.
En relación con los resultados económicos del sector, los estados de resultados muestran que, durante 2025, el Resultado del Ejercicio fueron positivos y estables en relación al ejercicio anterior, por el equivalente al 1,14% de los Ingresos Operativos netos (ION).
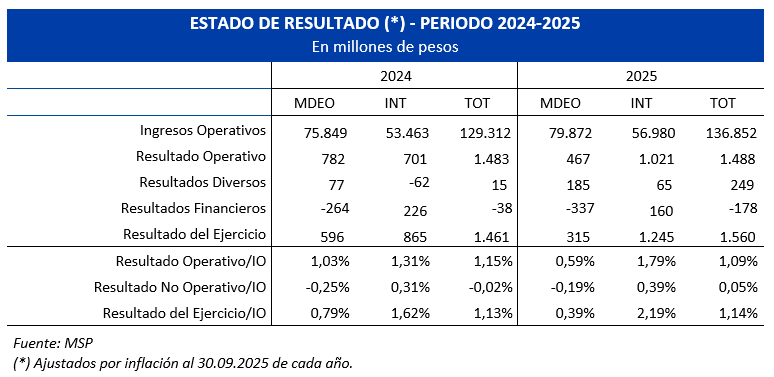
A cierre del ejercicio 2025, el endeudamiento total del sector asciende a $46.761 millones, 4% más en términos reales que en 2024. La deuda corriente representa el 80% del endeudamiento total del sector. En el último año, el pasivo de largo plazo creció 14% y el de corto plazo 1%. Sin embargo, desde una perspectiva de mediano plazo (2021-2025), el pasivo no corriente registra una caída de 14% en términos reales, mientras que el pasivo corriente aumentó 7%.
Los indicadores de liquidez se mantuvieron estables en 2025. El Pasivo Corriente sobre ION se ubicó en 3,3 meses para el total del sistema, en 3,9 meses en Montevideo y en 2,5 meses en el interior, manteniéndose la brecha entre ambos subsectores. Por su parte, la relación activo corriente sobre pasivo corriente, que determina la capacidad de una institución para enfrentar las obligaciones contraídas a corto plazo, aumentó de 61% a 66%. Por su parte, los indicadores de solvencia muestran que el pasivo por afiliado del sector se ubicó en $21.512 en 2025, lo que representa un crecimiento real de 3,4% respecto al año anterior. En 2025, el pasivo por afiliado ascendió a $26.646 en Montevideo y a $14.356 en el interior.
5.3.2 Fondo de Garantía IAMC
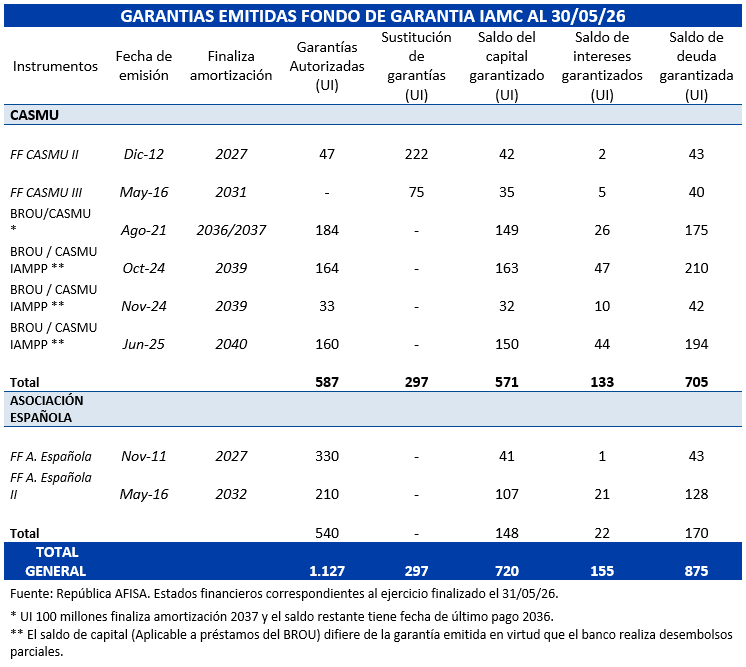
El Fondo de Garantía IAMC, creado por la Ley Nº 18.439 de 22 de diciembre de 2008, tiene como objetivo garantizar el repago del financiamiento que obtienen las instituciones que atraviesen situaciones de insolvencia o grave dificultad económica. La última garantía concedida al amparo de este fondo fue en 2024 a CASMU-IAMPP, por un monto de hasta $2.184,4 millones, a través de la Ley Nº 20.325, de 23 de agosto de 2024.
La activación de garantías, tras el cierre de Casa de Galicia en 2022, implicó recomponer anualmente el patrimonio del Fideicomiso de Garantía, habiendo necesidades de recomposición del Fondo previstas hasta 2040.
El Fondo de Garantía IAMC permitió el acceso a créditos en UI de una duración promedio próxima a los 15 años. El saldo de la deuda garantizada a mayo de 2026, considerando intereses, asciende a UI 875 millones.
Durante 2025, CASMU-IAMPP recibió el saldo de la garantía autorizada en el marco de la Ley Nº 20.325, de 23 de agosto de 2024. La institución permaneció bajo régimen de intervención sin desplazamiento de sus autoridades, a partir de lo dispuesto por la Ley Nº 20.404, de 11 de abril de 2025. El Poder Ejecutivo mantuvo reuniones periódicas con los interventores a efectos de realizar un seguimiento permanente de la situación económico-financiera y asistencial de la institución, al tiempo que se llevaron a cabo instancias de intercambio con las autoridades de CASMU-IAMPP.
5.4 Ministerio de Salud Pública
5.4.1 Avances legales e institucionales
Durante el 2025 trabajó en revisar, actualizar y gestionar el catálogo de prestaciones Plan Integral de Atención en Salud (PIAS) y Formulario Terapéutico de Medicamentos (FTM) en salud, identificando vacíos normativos y superposiciones de prestaciones.
En esa línea, se avanzó en la ampliación de la cobertura de tecnologías sanitarias: se incorporaron los Anticoagulantes Orales de Acción Directa[5] y la apendicectomía laparoscópica[6].
En cuanto a la política de inmunizaciones, se destaca la incorporación y abastecimiento de tres nuevas vacunas: Hexavalente, Meningocócica B y Meningocócica ACWYX, asegurando su planificación, distribución y disponibilidad en todo el país. Se implementaron estrategias de vacunación diferenciadas según las realidades epidemiológicas y logísticas de cada departamento, se desarrollaron jornadas intensivas en zonas fronterizas, áreas rurales y de difícil acceso, centros educativos y espacios comunitarios, y se mantuvo una coordinación permanente con autoridades departamentales, prestadores públicos y privados, y referentes locales para asegurar la continuidad operativa. Además, se brindó una respuesta inmediata y flexible ante situaciones especiales, incluyendo bloqueos de vacunación contra sarampión y varicela, así como jornadas extraordinarias de inmunización.
Otras de las líneas prioritarias es la mejora del acceso oportuno a los servicios de salud. En este sentido, para reducir los tiempos de espera, se aprobó un decreto, el N°44/026 de 26 de febrero de 2026, para garantizar una atención oportuna, equitativa y eficiente, incorporando plazos para prestaciones no contempladas, redefiniendo los tiempos máximos conforme a criterios de razonabilidad clínica, priorización sanitaria, necesidades específicas de grupos poblacionales y capacidad instalada de recursos técnicos y humanos.
En relación a las políticas de salud mental, se impulsó la aplicación del Plan Nacional de Salud Mental, promoviendo la elaboración de planes departamentales integrales. Asimismo, en metas asistenciales se incorporan indicadores de seguimiento inmediato de afiliados con intento de autoeliminación y mejora del acceso oportuno a servicios de salud mental. Además, la Ley de presupuesto 2025-2029 incorporó recursos incrementales por $220 millones para 2026 y $230 millones a partir de 2027, para MSP, ASSE y MIDES, junto con una reasignación de partidas para UDELAR.
En materia de recursos humanos se celebraron acuerdos colectivos con los sindicatos de trabajadores médicos y no médicos por dos años, en el Grupo 15, Subgrupo “Salud general”. Como resultado, se establecieron los ajustes salariales para estos colectivos, priorizando aquellos trabajadores de menores ingresos, en línea con las pautas salariales del Poder Ejecutivo. Asimismo, se acordó la renovación e incremento de la partida de capacitación durante la vigencia del convenio.
En el caso de los trabajadores no médicos, se acordó la creación de una comisión tripartita para abordar las condiciones de trabajo. En junio de 2026, en el marco de dicha comisión, se acordó una nueva descripción de la categoría de Licenciado en Psicología y la readecuación del laudo mínimo asociado. También se creó un laudo para la categoría de Auxiliar de Farmacia.
En el caso de los trabajadores médicos, se acordó el pago de la partida de capacitación de telemedicina y sistema digitales para el personal médico. Adicionalmente, se acordó la ampliación de los cupos para residencias médicas y la creación de 150 nuevos Cargos de Alta Dedicación.
Por último, durante el 2025, se trabajó en el armado de la propuesta hacia una nueva institucionalidad regulatoria, con el diseño de la Agencia de Vigilancia Sanitaria (AVISU) creada en la Ley de Presupuesto 2025-2029.
5.4.2 Ley de eutanasia
Se destaca la aprobación de la Ley de Muerte Digna o Eutanasia, Ley Nº 20.431 de 24 de octubre de 2025, reglamentada por el Decreto 76/026. Dicha ley convierte a Uruguay en el primer país de la región en legalizar la eutanasia a través de una norma con jerarquía de Ley.
La presente ley tiene como objeto regular y garantizar el derecho de las personas a transcurrir dignamente el proceso de morir en las circunstancias que ella determina, estableciendo un marco claro, garantista y acompañado para su implementación en el sistema de salud.
La normativa define con precisión quiénes pueden acceder a este derecho: personas mayores de edad, psíquicamente aptas, que cursen una enfermedad incurable e irreversible o se encuentren en etapa terminal, y que experimenten sufrimientos persistentes que consideren incompatibles con su dignidad.
La reglamentación establece un procedimiento gradual que comienza con la solicitud expresa, libre y por escrito de la persona, incluye la evaluación del médico actuante y una segunda opinión médica independiente. En caso de existir diferencias entre profesionales, se prevé la intervención de una junta médica para garantizar una resolución fundada y segura.
Se trata de un procedimiento que da garantías, en base a múltiples controles como la evaluación médica, la ratificación de voluntad, el registro clínico exhaustivo y la posibilidad de revocar la decisión en cualquier momento. El proceso contempla, además, la obligación de los equipos de salud de brindar información completa sobre todas las alternativas disponibles, incluyendo los cuidados paliativos, garantizando que la decisión sea plenamente informada. También establece responsabilidades claras para los prestadores de salud, quienes deberán asegurar el acceso, el acompañamiento y el cumplimiento de cada etapa del procedimiento.
También se crea una Comisión Honoraria de Revisión que tendrá como cometido supervisar que los procedimientos se desarrollen conforme a la normativa vigente, como forma de asegurar la transparencia y el respeto de los derechos de las personas en todo el proceso.
5.5 Administración de los Servicios de Salud del Estado
Durante 2025, la Administración de los Servicios de Salud del Estado (ASSE) trabajó en cinco ejes estratégicos: Primer Nivel de atención, Telemedicina, Salud Mental, Niños atendidos en Casas de Desarrollo (CDN) y salud bucal escolares. Como resultado del trabajo realizado, se logró ampliar la cobertura en el Primer Nivel de Atención. En materia de salud mental, se destaca el incremento de los cupos para atención en psiquiatría y psicología. Asimismo, se fortaleció la atención a la niñez mediante la ampliación de los dispositivos de las Casas de Desarrollo de la Niñez y se expandió la a cobertura de los servicios de telemedicina.
Se avanzó en el fortalecimiento del Primer Nivel de Atención mediante una estrategia orientada a reducir las brechas territoriales y ampliar la cobertura en zonas rurales y de difícil acceso. Entre las principales acciones se destacan la planificación de recursos humanos según las necesidades de cada departamento, la incorporación de cargos para localidades rurales, la reactivación de rondas y ferias de salud y la coordinación con MSP, MIDES, UDELAR y Uruguay Crece Contigo, fortaleciendo el acceso y la capacidad de respuesta de los servicios de salud en todo el territorio.
En Salud Mental se avanzó en la descentralización de la gestión y el fortalecimiento de las capacidades territoriales. Asimismo, se generaron insumos estratégicos, a través de un censo de las características de la población internada en centros monovalentes, para la planificación de los procesos de desinstitucionalización previstos en la normativa vigente. En términos asistenciales, se avanzó en la complementación de urgencias en la Región Este, se ampliaron camas en la Región Norte y se inició la adecuación del Hospital de Río Negro y de Florida para una unidad de corta estadía, mejorando la capacidad de respuesta.
La Telemedicina y la transformación digital representó uno de los avances de gestión más significativos, con un incremento en la cantidad de nodos activos y un crecimiento en las teleinterconsultas. La Red Nacional de Teleultrasonografía amplió el acceso a estudios gineco-obstétricos en zonas con baja disponibilidad de especialistas. Asimismo, se ha capacitado al personal de salud en todo el país, consolidando una comunidad de práctica. En lo que respecta a digitalización, el fortalecimiento de la Historia Clínica Electrónica, la integración con sistemas del MSP y MIDES, la implementación del Plan de Seguridad de la Información (SGSI) y el inicio del sistema e-medicamentos configuran una base de infraestructura sobre la cual se avanzará en el período 2026–2029.
En materia de Complementación y alianzas institucionales, se avanzó a través de la firma de convenios público-público con diversas instituciones. Se destaca el nuevo convenio estratégico con el Hospital de Clínicas, que pasó a integrar el sistema de puertas de urgencia de la Región Sur y a constituirse en referencia para la Región Este.
El año 2025 estuvo marcado por un proceso de ordenamiento organizacional orientado a la profesionalización de la conducción institucional. Son ejemplo de ello, la creación de la División de Gestión de Conflictos, la capacitación de funcionarios en procedimientos administrativos y en implementación del Expediente en Línea. En gestión del medicamento, la implantación del sistema e-medicamentos, la reducción significativa de quiebres de stock y el desarrollo del Programa de Optimización del Uso de Antibióticos (PROA) aportaron racionalidad técnica y eficiencia al suministro.
Por último, está en proceso el programa “Salud en calle”, constituyendo el compromiso de gestión más exigente en el corto plazo, estando previsto su inicio para 2026. El programa articula cuatro componentes interdependientes orientados a superar la fragmentación institucional en la atención de personas en situación de calle y alta vulnerabilidad social, operando bajo el principio de no exclusión.
5.6 Fondo Nacional de Recursos
El Fondo Nacional de Recursos (FNR) constituye un componente fundamental del sistema de salud uruguayo, al asumir la cobertura financiera de procedimientos de medicina altamente especializada y medicamentos de alto precio para los usuarios del SNIS. Su actuación contribuye a garantizar condiciones de acceso equitativas a prestaciones de alta complejidad, reduciendo las barreras económicas asociadas a tratamientos de elevado costo y favoreciendo la sostenibilidad financiera del sistema sanitario.
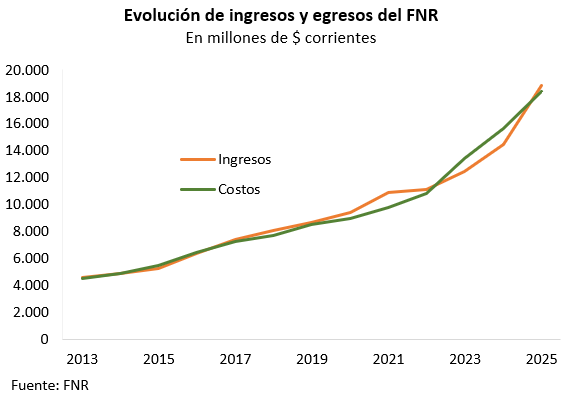
El FNR gestiona un monto significativo de recursos económicos, para hacer frente a egresos equivalentes a 0,5% de PIB. Para su funcionamiento, el FNR administra recursos proveniente de distintas fuentes, distinguiéndose fundamentalmente dos tipos de ingresos: (i) las cuotas mensuales aportadas por todos los afiliados, a través del FONASA o de las propias IAMC en el caso de los afiliados individuales, así como seguros integrales y (ii) el aporte por acto médico que realiza el Estado por los servicios prestados a los beneficiarios de ASSE no FONASA, del Servicio de Sanidad de las Fuerzas Armadas, y otros recursos afectados por la ley.
Desde el punto de vista de la cobertura financiera de prestaciones, el FNR financia a través de:
a) Institutos de Medicina Altamente Especializada (IMAE): procedimientos cardiovasculares en adultos y niños (incluyendo procedimientos cardiológicos intervencionistas, cirugías cardíacas, implante de cardiodesfibriladores y marcapasos), procedimientos traumatológicos (prótesis de cadera y rodilla), procedimientos renales (hemodiálisis y diálisis peritoneal), atención de grandes quemados en adultos y niños, y trasplantes de órganos y tejidos (corazón, riñón y progenitores hematopoyéticos en adultos y niños).
b) Centros especializados: estudios diagnósticos mediante PET-Scan en el CUDIM; tratamientos de reproducción humana asistida de alta complejidad, incluyendo estudios genéticos preimplantacionales y preservación de la fertilidad en pacientes oncológicos; trasplante hepático en adultos; neurointervencionismo, incluyendo el tratamiento de la epilepsia refractaria, enfermedad de Parkinson y distonías; tratamiento de la sordera severa neurosensorial mediante implante coclear y rehabilitación posterior; tratamiento del accidente cerebrovascular (ACV) isquémico hiperagudo mediante trombectomía mecánica; tratamiento de malformaciones arteriovenosas y aneurismas; cirugía fetal; cirugía trasoral láser CO₂ y diagnóstico oncogenético.
c) Contratación de servicios en el exterior: trasplante pulmonar y procedimientos de tromboendarterectomía pulmonar; trasplante hepático pediátrico; tratamiento del retinoblastoma congénito; y procedimientos de cirugía cardíaca pediátrica que no pueden realizarse en los IMAE nacionales.
d) Medicamentos de Alto Precio (MAP): cobertura y financiamiento de 100 principios activos destinados al tratamiento de 55 patologías, además de medicamentos asociados a procedimientos específicos y programas de prevención.
e) Dispositivos médicos: endoprótesis aórticas para el tratamiento de aneurismas de aorta y dispositivos de infusión subcutánea continua de insulina para personas de entre 0 y 21 años con diabetes tipo 1 que requieren este tratamiento.
f) Programas y actividades complementarias: auditorías técnicas a los IMAE y programas financiados, programas de prevención y gestión del riesgo en áreas como tabaquismo, salud cardiovascular y salud renal, evaluación de resultados de las prestaciones financiadas y actividades de educación profesional continua dirigidas al personal de salud.
Todas las prestaciones financiadas por el FNR se otorgan de acuerdo a la normativa de cobertura vigente para cada técnica, procedimiento o medicamento. La misma se elabora considerando la mejor evidencia científica disponible, la opinión de expertos y criterios de sostenibilidad financiera, y son aprobadas por la Comisión Honoraria Administradora (CHA). Asimismo, la normativa es publicada en el sitio web institucional, está sometida a procesos de revisión y actualización periódica, y cuenta con instancias de evaluación técnica externa que contribuyen a fortalecer la calidad y transparencia de la toma de decisiones.
Durante 2025, el FNR continuó avanzando en la incorporación de nuevas prestaciones y en la actualización de coberturas ya existentes. Entre las principales incorporaciones se destacan el tratamiento endovascular de malformaciones arteriovenosas y aneurismas cerebrales, la cirugía transoral con láser para el tratamiento de tumores malignos de la vía aerodigestiva superior y lesiones premalignas, y la incorporación de la tromboendarterectomía pulmonar al convenio del Programa de Trasplante Pulmonar. Asimismo, se amplió el acceso a diversas prestaciones mediante la actualización de normativas de cobertura, incluyendo los implantes de cardiodesfibriladores y la atención de cardiopatías congénitas complejas infantiles. En materia de medicamentos de alto precio, se incorporó la asociación de atezolizumab y bevacizumab como tratamiento de primera línea para determinados pacientes con cáncer de pulmón no microcítico.
Por otra parte, se fortaleció la descentralización de las prestaciones financiadas por el FNR mediante la ampliación de la cobertura de procedimientos de artroplastia de rodilla en centros asistenciales del interior del país. Adicionalmente, se ratificaron y renovaron convenios estratégicos vinculados a programas especializados, entre ellos los de cirugía fetal, neuromodulación para enfermedad de Parkinson y distonías, así como los relativos a la cirugía de la epilepsia refractaria. También se avanzó en la consolidación de mecanismos de evaluación y auditoría mediante acuerdos de cooperación con la Agencia de Evaluación de Tecnologías Sanitarias de Uruguay (AETSU) y el MSP, orientados a fortalecer los procesos de evaluación de tecnologías sanitarias y auditorías clínicas de segunda opinión.
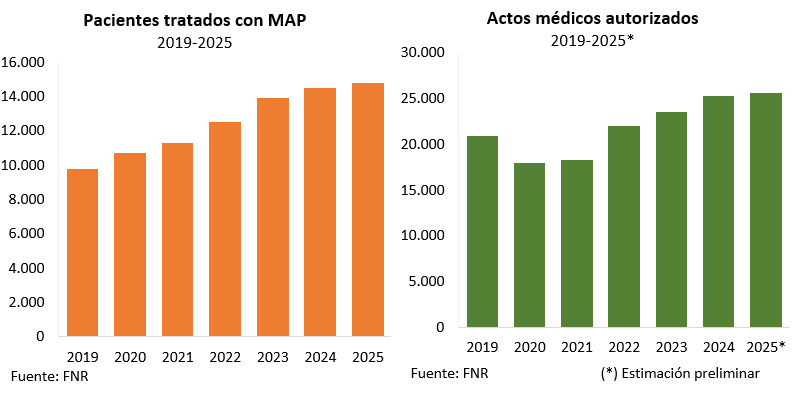
Mientras que la pandemia moderó temporalmente el crecimiento de los tratamientos con Medicamentos de Alto Precio (MAP), esta tendencia se revirtió a partir de 2022. Desde entonces, el número de pacientes tratados continuó aumentando de forma sostenida, alcanzando en 2025 a alrededor de 14.700 personas. Esto implica que el FNR brindó cobertura en MAP a aproximadamente un 51% más de pacientes que en 2019, consolidando una trayectoria de crecimiento sostenido. En el caso de los actos médicos se observa una evolución similar, aunque con un impacto más marcado de la pandemia, acumulando un incremento de 23% respecto a 2019.
5.7 Amparos judiciales por Medicamentos de Alto Precio (MAP) y técnicas
En Uruguay todos los beneficiarios del SNS tienen derecho al PIAS. Este plan incluye un Formulario Terapéutico de Medicamentos (FTM) obligatorio, que implica una lista mínima de fármacos que los prestadores están obligados a dar a sus usuarios. A partir del año 2005 se incorporan a las prestaciones del FNR los MAP con cobertura universal.
A pesar de ello, en los últimos años se ha dado un proceso de judicialización de la salud que ha crecido de forma sostenida, hasta alcanzar en el año 2025 un monto de 146 millones de dólares por amparos judiciales contra el MSP, y 18 millones de dólares por amparos contra el FNR, tanto en MAP como en prestaciones.
Por su parte, el gasto en MAP alcanzó a 249 millones de dólares en 2025. De ese total, el 55,4% correspondió a medicamentos suministrados en cumplimiento de amparos judiciales contra el MSP y el FNR.
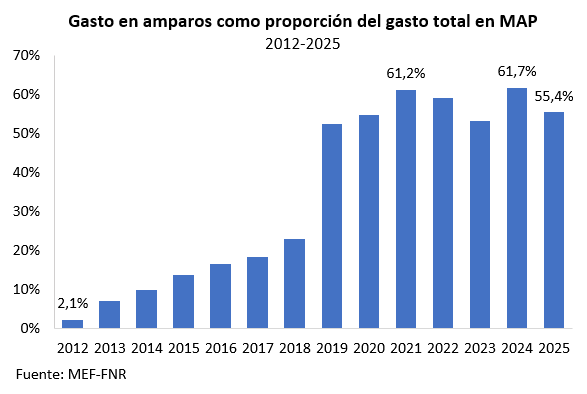
La participación de los amparos judiciales en el gasto total destinado a MAP registró un crecimiento sostenido durante la última década. Mientras que en 2012 representaba apenas el 2,1% del gasto total, su peso relativo aumentó progresivamente superando el 50% a partir de 2019.
Como parte de la estrategia para reducir la judicialización del acceso a medicamentos de alto precio, se amplió la cobertura financiera del FNR incorporando prestaciones que hasta ese momento concentraban una parte importante de los amparos judiciales. En 2022 se incorporaron a la cobertura financiera del FNR seis medicamentos que se encontraban entre los diez principios activos con mayor gasto asociado a amparos judiciales. Asimismo, durante 2023 se incorporaron nuevos medicamentos y se ampliaron coberturas de tratamientos ya financiados. Estas incorporaciones, realizadas de acuerdo con el procedimiento establecido en el Decreto N.º 130/017, contribuyeron a canalizar el acceso a determinados tratamientos a través de los mecanismos regulares de cobertura, reduciendo la necesidad de recurrir a la vía judicial para algunos principios activos.
En paralelo, se continuó avanzando en estrategias orientadas a mejorar las condiciones de adquisición de medicamentos de alto precio. Entre ellas, se destacan las negociaciones llevadas adelante entre el FNR, el MSP y el MEF, así como las acciones posteriores de centralización de compras a través del convenio suscrito entre el MSP y el FNR. Estas medidas permitieron obtener reducciones significativas de precios y generar ahorros estimados en el entorno de los 13 millones de dólares anuales, contribuyendo a mitigar el impacto financiero asociado a los amparos judiciales.
No obstante, la participación de los amparos en el gasto total de medicamentos de alto precio volvió a incrementarse en 2024 y 2025. Esto sugiere que, si bien las incorporaciones al FNR y las mejoras en las condiciones de compra han permitido contener parte del gasto, los amparos judiciales continúan representando una proporción significativa del financiamiento de MAP, constituyendo uno de los principales desafíos para la sostenibilidad financiera del sistema de salud.
En cuanto a la evolución de las acciones de amparo vinculadas a técnicas médicas, durante 2025 se observa un marcado incremento real del gasto del 54,2% respecto al año anterior, revirtiendo la tendencia descendente registrada en 2023 y 2024. Si bien la incorporación del Implante Valvular Aórtico Transcatéter (TAVI) a la cobertura financiera del FNR en 2023 contribuyó a reducir la litigiosidad y moderar el gasto asociado a este tipo de procedimientos, la evolución observada en 2025 refleja una renovada presión sobre el sistema derivada de nuevas demandas judiciales vinculadas a otras técnicas de alta complejidad.
La creciente judicialización del acceso a MAP y procedimientos de alta complejidad constituye un enorme desafío para el sistema de salud uruguayo. El aumento sostenido de las acciones de amparo genera presiones significativas sobre la sostenibilidad financiera del sistema. Asimismo, la resolución de coberturas a través de la vía judicial afecta la planificación del gasto y generan inequidades en el acceso a las prestaciones.