7. SEGURIDAD SOCIAL
El presente capítulo presenta los principales avances impulsados por el Poder Ejecutivo en materia de seguridad social, que comprenden iniciativas de reforma, mejoras en la gestión y transformaciones institucionales orientadas a fortalecer la protección social y la sostenibilidad del sistema.
En primer lugar, se presentan las iniciativas que el Poder Ejecutivo se encuentra elaborando con el objetivo de remitir al Parlamento una reforma del régimen general de jubilaciones. Entre ellas se destacan la creación de una causal de retiro anticipado de carácter general y la modificación del mecanismo de ajuste del suplemento solidario. Ambas medidas buscan dotar al sistema de mayores herramientas para afrontar las contingencias futuras, combinando una mayor flexibilidad en el acceso al retiro con una protección reforzada para quienes enfrentan mayores dificultades para prolongar su vida laboral, en un marco que preserve su sostenibilidad financiera.
En segundo término, se presentan los principales avances alcanzados en la gestión del Banco de Previsión Social durante el primer año de gobierno, orientados a mejorar la atención, reducir los tiempos de tramitación y ampliar el acceso efectivo a las prestaciones.
Finalmente, se exponen las medidas adoptadas para atender la situación de la Caja de Jubilaciones y Pensiones de Profesionales Universitarios, destacando los principales componentes de la reforma aprobada y las perspectivas para fortalecer la sostenibilidad del instituto.
7.1 Creación de una causal de retiro anticipado
7.1.1 Punto de partida
Uruguay enfrenta un proceso de envejecimiento demográfico, explicado por una fuerte caída de nacimientos y un progresivo aumento de la esperanza de vida. A este proceso, se suma un contexto de cambios profundos e incertidumbre en el mundo del trabajo, derivado de la revolución tecnológica en curso, cuyos impactos sobre el empleo son todavía inciertos. Ambos procesos generan oportunidades y desafíos.
Los cambios paramétricos que introdujo la Ley Nº 20.130, de 2 de mayo de 2023, entre los que se encuentra el incremento de la edad de retiro de 60 a 65 años, permitieron modificar la trayectoria esperada del gasto previsional y llevarla a una senda de sostenibilidad económico-financiera en un horizonte de mediano y largo plazo. No obstante, un conjunto de aspectos del contexto demográfico y tecnológico y elementos de diseño del sistema, aún mantienen abiertas algunas contingencias, que se traducen en riesgos fiscales que es necesario resolver.
Estas contingencias hacen conveniente seguir incorporando ajustes al sistema previsional, manteniendo los atributos que lo destacan en la comparación regional e internacional, derivados de su alta cobertura activa y pasiva, de la adecuada suficiencia de las prestaciones y de su sostenibilidad económico-financiera.
El envejecimiento demográfico, especialmente cuando implica un aumento de la esperanza de vida saludable, brinda oportunidades para que las personas extiendan su vida laboral. Por ello, resulta fundamental que el sistema previsional continúe promoviendo la extensión de la vida laboral a través de fuertes incentivos. En la misma línea, el proyecto de ley que el Poder Ejecutivo remitirá al Parlamento mantiene la edad normal de retiro a los 65 años, a la vez que habilita un causal de retiro anticipado a los 60 años, con un diseño que no afecte la sostenibilidad del sistema previsional.
7.1.2 Los fundamentos de la causal de retiro anticipado
En línea con las recomendaciones que surgen del Diálogo Social, el Poder Ejecutivo propone la creación de una causal jubilatoria de retiro anticipado, que habilite el acceso a la jubilación a los 60 años de edad y 30 años de servicios computados.
Esta causal habilita entonces un mecanismo general de acceso, pero concebido para un uso excepcional, que contempla las diferentes contingencias y preferencias que pueden tener los trabajadores. En tal sentido, el diseño contempla una especial consideración en los trabajadores que presentan menores márgenes para postergar su retiro.
El marco legal vigente contempla algunas situaciones donde se encuentra habilitada la opción de retiro anticipado ante determinadas circunstancias: cuando se genera una incapacidad permanente para todo trabajo, cuando existen servicios bonificados, cuando existen carreras laborales extensas y a través de la causal jubilatoria para puestos de trabajo particularmente exigentes, incluida en la Ley Nº 20.130. No obstante, estos mecanismos no contemplan de forma integral el conjunto de contingencias que enfrentan los trabajadores y trabajadoras al acercarse al momento del retiro y exponen al sistema a algunos riesgos en términos de sostenibilidad.
Por un lado, el acelerado proceso de cambio tecnológico global en curso está modificando profundamente la demanda de habilidades y competencias en el mundo del trabajo. Esto genera fuerte incertidumbre, en particular para aquellos trabajadores altamente expuestos a los procesos de automatización o sustitución tecnológica, incluyendo los derivados del uso de las tecnologías de inteligencia artificial.
En ese contexto, las personas cercanas a los sesenta años pueden enfrentar crecientes problemas de empleabilidad derivados de la brecha entre las competencias acumuladas a lo largo de su trayectoria laboral y las nuevas capacidades requeridas por un mercado en transformación.
La causal anticipada contribuye a mejorar la protección de esos trabajadores y reduce otras contingencias que el sistema podría enfrentar asociadas a esta situación. En particular, la evidencia internacional muestra que, modificaciones en la edad de retiro, cuando no están acompañados por mecanismos adecuados que otorguen flexibilidad, suelen asociarse a un mayor uso de subsidios por enfermedad y desempleo, así como un aumento en las altas por incapacidad[1].
Por otro lado, es importante contemplar las desigualdades estructurales vigentes en la sociedad y, en particular, en el mercado de trabajo, que determinan que las personas lleguen con asimetrías y heterogeneidades importantes al momento del retiro. Los sectores en situación de vulnerabilidad y menos favorecidos, además de contar con trayectorias laborales con alta incidencia de la informalidad, suelen llegar a las edades próximas al retiro con mayor desgaste físico y menor probabilidad de sostenerse en el mercado laboral. Asimismo, la evidencia disponible muestra brechas en la esperanza de vida entre sectores de ingresos[2].
La Ley Nº 20.130 estableció un mecanismo para atender algunas de las situaciones referidas a través de la creación de la causal anticipada para puestos de trabajo particularmente exigentes. Esta causal, que actualmente cubre a un conjunto acotado de trabajadores en ciertos puestos de trabajo de la construcción y del sector rural, habilita a que otros sectores soliciten ser incluidos en la causal, otorgando al Poder Ejecutivo la facultad de incorporarlos, previo informe de la Agencia Reguladora. Este mecanismo lleva implícitos algunos riesgos relevantes.
Por un lado, un margen elevado de discrecionalidad abre una incertidumbre futura sobre la cantidad y características de los sectores que se puedan incorporar, dependiendo de la discrecionalidad con la que el Poder Ejecutivo utilice el mecanismo. Esto implica contingencias de gasto a futuro que resulta deseable mitigar mediante la causal anticipada. Por otro lado, el mecanismo presenta debilidades en términos de equidad, al hacer más probable que se beneficien exclusivamente aquellos sectores con mayor capacidad de incidencia en las políticas públicas.
7.1.3 El diseño de la jubilación anticipada
La propuesta de causal anticipada habilita el acceso a la jubilación a las personas que alcancen los 60 años de edad y acrediten, al menos, 30 años de servicios. Se trata de un mecanismo de carácter general, que permite el acceso a todas las personas que cumplan con dichos requisitos, sin necesidad de acreditar circunstancias adicionales vinculadas a la actividad o el puesto de trabajo desarrollados.
El diseño contempla, en todos los casos, incentivos significativos a postergar el retiro hasta los 65 años. Sin perjuicio de ello, en el caso de las personas de ingresos medios y altos, estos incentivos se refuerzan a través de modificaciones al suplemento solidario para el retiro anticipado. De este modo, se preserva el carácter focalizado del suplemento, orientado a complementar la prestación para las personas de ingresos bajos y medios-bajos.
En el caso de las personas de ingresos bajos y medios-bajos, el ajuste del suplemento solidario tiene menor incidencia, y el diseño logra que puedan acceder a la causal a los 60 años en condiciones similares o incluso mejores a las vigentes en el esquema anterior a la reforma de la Ley Nº 20.130 de 2023.
La causal anticipada que se propone no es compatible con el trabajo, en la medida que constituye un mecanismo excepcional para atender contingencias como las mencionadas. Por dicho motivo, tampoco es compatible con la utilización de servicios bonificados.
De esta manera, el beneficio total (BT) que se obtendrá en los casos de jubilación anticipada tendrá 3 componentes:
BT = Jubilación BPS + Jubilación AFAP + Suplemento solidario
La prestación correspondiente al régimen de ahorro individual administrado AFAP se determinará de acuerdo con las reglas actualmente vigentes.
Por su parte, la jubilación de BPS se calculará a partir del producto entre el sueldo básico jubilatorio (SBJ) y la tasa de reemplazo de dicho pilar:
Jubilación Anticipada BPSi = SBJ*Tasa de reemplazo
i= edad de la jubilación
A su vez, la tasa de reemplazo, se determina a partir del producto de los años de aporte y la tasa de adquisición de derechos (TAD), que actualmente establece la Ley Nº 20.130:
Tasa de reemplazo=TADi*Años
i= edad de la jubilación

Por su parte el suplemento solidario[3], se calculará de acuerdo con la siguiente fórmula:
Suplementoi = Valor Base -  *(Jubilación AFAP + Jubilación o pensión BPS)*
Actualmente el valor base se ubica en $17.591, mientras que el valor máximo de jubilación sobre el cual se aplica el suplemento equivale a $53.306.
De esta manera, al incorporar el cociente entre 1,5 y el valor de la TAD a aplicar y multiplicarlo por las prestaciones previsionales a deducir del suplemento, se logra que el suplemento solidario sea mayor cuanto más se postergue el retiro, manteniendo su rasgo redistributivo que apunta a generar mayores montos para quienes tienen menos ingresos asociados a las prestaciones contributivas.
7.1.4 Resultados esperados de la jubilación anticipada
Antes de analizar los impactos de la medida, conviene destacar que se espera que la causal anticipada opere sobre un conjunto acotado de altas. La evidencia disponible muestra que, aun cuando la normativa vigente permite acceder a una jubilación a los 60 años de edad, la edad promedio de retiro se ubica próxima a los 63 años. Esta situación responde principalmente a tres razones:
1) Un conjunto de personas no llegan a reunir los 30 años de servicio exigidos para generar causal jubilatoria a los sesenta años de edad. Esta situación será más frecuente en el futuro, cuando la historia laboral instaurada en 1996 se encuentre plenamente consolidada. Actualmente, la acreditación de servicios previos a esa fecha puede realizarse a través del uso de testigos y cómputos fictos, cuya incidencia disminuirá gradualmente con el tiempo, hasta desaparecer cuando las generaciones que no cuentan con años de trabajo anteriores a 1996 desplacen a quienes sí los tienen.
2) Una proporción significativa de las personas que cumplen con los requisitos para jubilarse a los 60 años de edad, opta voluntariamente por postergar el retiro. En efecto, más de la mitad de quienes generan causal a esa edad deciden postergar su retiro, y cerca de una cuarta parte lo hace al menos hasta los 65 años de edad.
3) Un conjunto relevante de personas se jubilan por otras causales diferentes a la de vejez, esto es, a través de las jubilaciones por incapacidad y por edad avanzada.[4]
De este modo, las personas que podrían acceder a la causal anticipada representan aproximadamente el 50% de las altas jubilatorias anuales, aunque no necesariamente esto implica que hagan uso del derecho.
A los efectos de estimar el comportamiento de las personas ante la creación de una causal de retiro anticipado, se parte del 50% de altas mencionado y se supone que el retiro anticipado se concentra en los primeros cinco deciles de ingreso. De este modo, se asume que optan por la causal quienes más se benefician de ella.
Desde el punto de vista individual, esto supone un escenario conservador, en la medida en que se descarta la posibilidad de un retiro anticipado por parte de las personas a las que ese comportamiento no les resulta conveniente. En efecto, de acuerdo con los cálculos realizados por los equipos actuariales de BPS, las personas de ingresos medios y altos obtendrían una pérdida neta en términos de valor agregado neto (VAN) en caso de optar por adelantar el retiro.
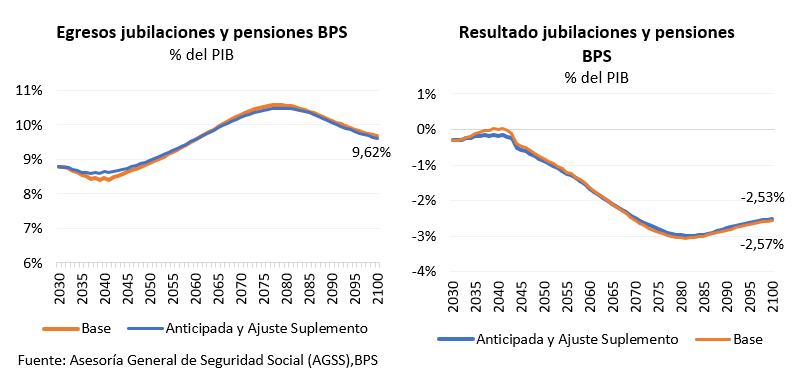
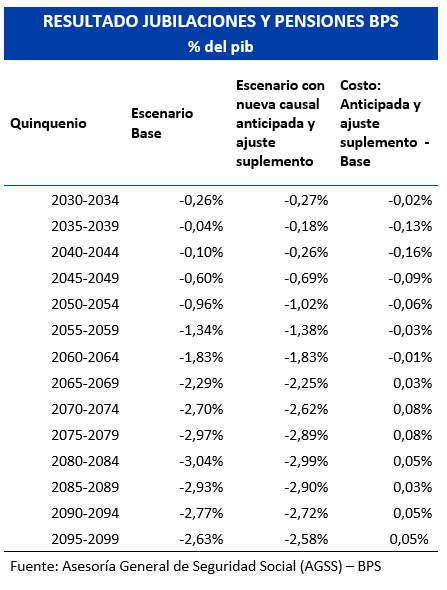
La causal anticipada presentaría en el mediano plazo un costo máximo anual que alcanzaría entre 2040 y 2045 a 0,15% del PIB. De este modo, la causal no supone un desvío relevante de la proyección del gasto previsional y el resultado a mediano y largo plazo, como se observa en los gráficos siguientes.

El período de mayor costo esperado se explica principalmente por el incremento de las altas de jubilación que se generarían durante el período de convergencia de regímenes (2033-2042), al habilitarse la posibilidad de retiro anticipado. Una parte de este costo adicional se compensa con jubilaciones de menor monto, dado que estas altas anticipadas presentan tasas de reemplazo más bajas y un suplemento solidario ajustado. Como resultado, hacia 2070 se genera un ahorro de aproximadamente 0,03% del PIB. En el largo plazo, la modificación es neutra y la diferencia frente al escenario base desaparece por completo.
7.2 Modificación del mecanismo de ajuste del suplemento solidario
El suplemento solidario, creado por la Ley Nº 20.130, es un complemento de carácter no contributivo, cuyo financiamiento proviene de rentas generales. Tiene como objetivo evitar situaciones de pobreza en la vejez y mejorar los niveles de reemplazo que otorga el sistema contributivo, en particular, en aquellas personas con menor ingreso relativo.
Su monto es variable y decreciente en relación a los ingresos previsionales que el beneficiario posea, ya sean jubilaciones de reparto o AFAP, o pensiones de sobrevivencia. También se deducen del suplemento otros ingresos que la persona pueda tener, provenientes del trabajo o rentas del capital.
El suplemento se calcula en base a la siguiente fórmula[5]:
Suplemento = $17.591 – 0,33*(Jubilación AFAP + Jubilación o pensión BPS)
De este modo, toma un valor positivo siempre que las personas alcancen una jubilación total, sumando la jubilación por AFAP más la prestación del BPS inferior a $53.306. Ese valor máximo equivale a aproximadamente 3 veces el valor base ($17.591).
La legislación vigente establece que el valor base del suplemento podrá ajustarse con los mismos criterios que la Base de Prestaciones y Contribuciones (BPC). Esto implica que su valor se puede ajustar en función de la variación anual del IPC, del IMS, hasta un 20% por encima o debajo de la variación de dichos indicadores. Este mecanismo de ajuste implica un grado elevado de discrecionalidad en el valor del suplemento, que genera una importante incertidumbre sobre la evolución futura de los egresos y del resultado del sistema previsional.
En ese marco, se propone establecer un mecanismo automático de ajuste para los valores de referencia del suplemento solidario, que permita despejar la incertidumbre sobre la evolución futura de dichas variables, preservando al mismo tiempo la acción que tiene el suplemento para complementar la suficiencia de las prestaciones más bajas.
El escenario base que asumió la reforma incluida en la Ley Nº 20.130 –que se toma como referencia– asume como supuesto que el valor base se ajusta a partir de la semisuma de las variaciones del IPC y del IMS. No obstante, la trayectoria de los egresos y del resultado del régimen previsional de BPS tiene una alta sensibilidad al índice de ajuste de que se tome para el valor base del suplemento, tal como se ilustra en el gráfico siguiente.
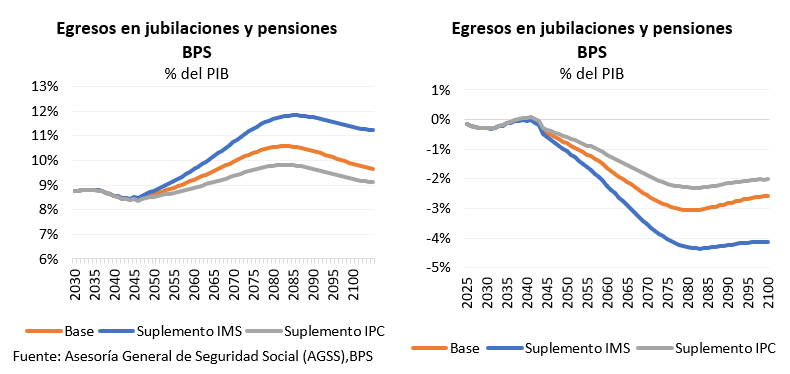
De esta manera, dejar el ajuste del suplemento librado a la discrecionalidad de cada gobierno expone al sistema previsional a un riesgo fiscal respecto a su trayectoria futura de egresos. En particular, la trayectoria esperada de los egresos y del resultado del sistema se deteriora significativamente en el escenario en que el suplemento se ajusta en base al IMS, en comparación con el escenario base. Asimismo, el esquema de incentivos implícito para el hacedor de políticas da lugar a comportamientos oportunistas, en la medida que ajustar el suplemento por IMS tiene beneficios de corto plazo, pero costos de largo plazo asociados a un deterioro gradual y acumulativo de la sostenibilidad del sistema.
Asimismo, al asumir que el valor base ajusta por una variación inferior a la del IMS, el escenario base supone que tanto la cantidad de personas amparadas por el suplemento solidario, como su cuantía en relación con el salario medio de la economía, tenderán a reducirse a lo largo del tiempo para todas las personas, tal como se ilustra en el gráfico siguiente.
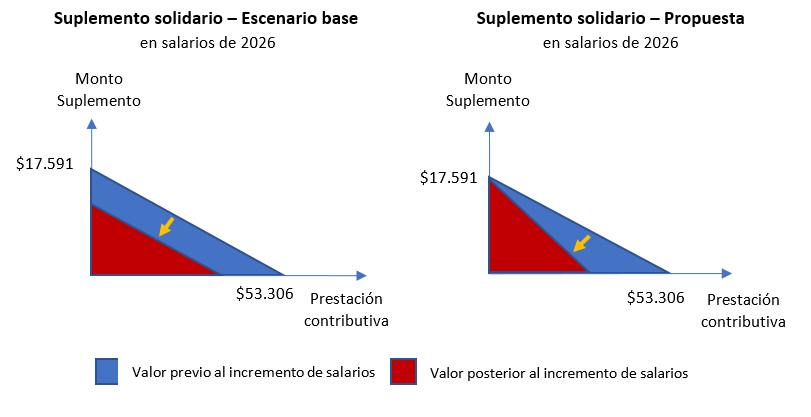
Ello resulta consistente con el objetivo del suplemento solidario, que apunta a preservar la suficiencia de las prestaciones, con foco en quienes tienen menores jubilaciones. No obstante, contemplando que las jubilaciones de las personas más vulnerables aún enfrentan desafíos asociados a la suficiencia de las prestaciones, resulta deseable encontrar un mecanismo que permita que las prestaciones más bajas acompañen la evolución de los salarios de la economía, pero sin comprometer la sostenibilidad del sistema.
Por ello, se propone modificar la fórmula de cálculo del suplemento, habilitando que el valor base ($17.591) se ajuste en función de la variación del IMS, al tiempo que el valor máximo de la prestación alcanzada por el suplemento ($53.306) se ajuste por IPC. Esta combinación implica aumentar gradualmente el factor por el cual se multiplican los ingresos previsionales en la fórmula del suplemento (0,33).
Al combinar la introducción de la causal anticipada con el cambio en el ajuste del suplemento, se reduce sustantivamente el riesgo fiscal asociado a la trayectoria de egresos a futuro, fortaleciendo la sostenibilidad del sistema previsional, como se ilustra en los gráficos siguientes.
7.3 BPS: Mejoras en gestión reducen atrasos, aumentan la cantidad de jubilaciones y se acorta el tiempo de los trámites
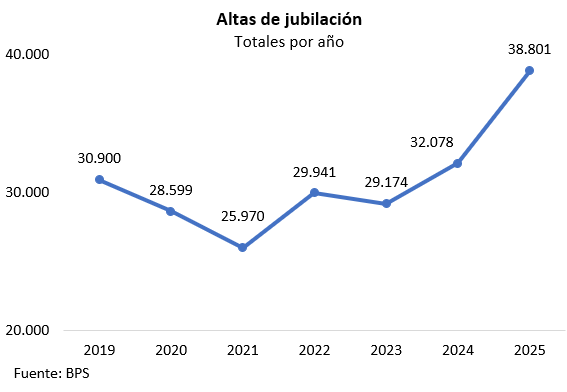
Durante 2025 el BPS redujo el atraso en la gestión de prestaciones, uno de los principales desafíos encontrados al inicio del período. En mayo de 2025 se constataron demoras en los trámites: existían 58.103 expedientes de prestaciones pendientes, de los cuales solo el 24% tenía una antigüedad menor a 90 días. Para revertir esta situación, a partir de julio, el BPS implementó una serie de medidas, sobre todo, en los trámites de jubilación común, por incapacidad y sin cese.
Entre mayo de 2025 y febrero de 2026, la cantidad de trámites en curso cayó 77%, pasando de 58.103 a 13.164. Los trámites que insumían entre seis meses y un año bajaron 89%, y los de más de un año de antigüedad se redujeron 37%. Los atrasos se redujeron tanto en Montevideo, como en todos los departamentos del interior del país, donde la cantidad de trámites en curso cayó de 22.366 a inicios de mayo de 2025 a 3.057 en febrero de 2026.
Las medidas adoptadas durante 2025 permitieron lograr mejoras en la atención. Mediante mejoras tecnológicas se logró reducir los tiempos de atención de 50 a 15 minutos, tanto para el Reconocimiento de Servicios como para la Jubilación Común. En la evaluación médica de incapacidad, el 56% de los casos se resuelven actualmente en menos de 30 días. El otorgamiento de jubilación al momento de la solicitud alcanza un promedio de 290 resoluciones mensuales, representando el 17% del total solicitado en cada mes. Para evitar traslados innecesarios, se incorporaron nuevos servicios –en un plan piloto–, como un nuevo asesoramiento telefónico y un servicio de atención de reclamos.
Como resultado de las mejoras de gestión implementadas, más personas accedieron a su jubilación en tiempos más adecuados: en 2025 se otorgaron 6.723 jubilaciones más que en 2024.
Por otra parte, vale destacar que en julio de 2025 se otorgó un aumento adicional para quienes cobran la pasividad mínima, alcanzando a 115.158 personas. A diferencia de años anteriores, en los cuales el aumento realizado a mediados de año era un adelanto que se descontaba en el siguiente ajuste, en este caso el aumento realizado fue de carácter permanente.
Asimismo, se incorporó una mejora en el diseño de la pasividad mínima. En efectos, al contemplar los ingresos de jubilaciones y pensiones de otras cajas y otros ingresos no previsionales de las personas beneficiarias para el cálculo del beneficio, se mejora la focalización del beneficio, contribuyendo a una mayor equidad horizontal.
Las mejoras en la gestión se complementaron con acciones que expanden derechos para diversos colectivos. Se retomó la Operación Milagro, una política histórica de salud visual que acumula casi 933.000 consultas, 220.000 pesquisas y 120.000 cirugías, permitiendo que miles de personas recuperen su visión. El Programa Ibirapitá se reforzó mediante la firma de un convenio que asegura la continuidad del programa que desde 2015 lleva entregadas más de 282.000 tabletas y 80.000 celulares.
También se implementaron medidas vinculadas con leyes que estaban vigentes desde el período anterior pero no se aplicaban. En primer lugar, comenzaron a pagarse Asignaciones Familiares por embarazos y nacimientos múltiples (dispuestas por la Ley Nº 20.365), logrando que 7.461 niños y niñas reciban ese beneficio. En segundo lugar, según lo establecido en la Ley Nº 20.212 pacientes del CREDENACER acceden a una canasta de alimentos aproteicos para su apoyo nutricional.
También se registró un incremento en prestaciones familiares, de salud y destinadas a trabajadores activos (como el seguro de desempleo).
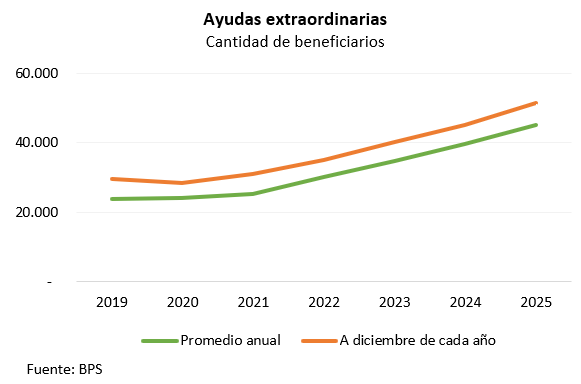
Dentro de las prestaciones familiares, además de la implementación de la Ley Nº 20.365, se produjo un incremento de la cantidad de beneficiarios atendidos por las Ayudas Extraordinarias. La cantidad de usuarios se incrementó 14,1% (pasando de 45.084 usuarios en diciembre de 2024 a 51.419 en el mismo mes de 2025). Los egresos ascendieron a $4.245 millones (109 millones de dólares) en 2025, lo que supone un incremento anual de 19,4%.
Los egresos por subsidios por enfermedad aumentaron un 17,7% en 2025 respecto de 2024, alcanzando un total de $13.660 millones (equivalentes a 350 millones de dólares) por este concepto. En ese mismo período, el promedio de beneficiarios fue de 52.329 personas, lo que representa un incremento del 3% respecto del año anterior.
El 72% de los egresos se concentra en patologías vinculadas a trastornos mentales, enfermedades del sistema osteomuscular y del tejido conjuntivo, y traumatismos. En las tres categorías se verifica un aumento del promedio de beneficiarios entre 2024 y 2025, así como del promedio de días certificados, destacándose especialmente los trastornos mentales, donde dicho promedio pasa de 113 a 124 días. Esta última patología representa el 26% del total de egresos por subsidios por enfermedad en 2025.
En relación a los subsidios por desempleo, si bien el número de beneficiarios mensual promedio tuvo un leve incremento en 2025 respecto a 2024 (1,4%), los egresos se incrementaron 10% para el mismo período; en 2025 se pagaron $14.373 millones (368 millones de dólares) por este concepto. Esto se explica por un cambio en la composición de las causales del subsidio donde se produce una caída de la causal de reducción (con menores importes de subsidio) y un aumento de las causales suspensión o despido (cuyos montos asociados son mayores).
En relación al subsidio por desempleo especial en 2025 hubo un promedio mensual de 2.270 beneficiarios habiéndose pagado en 2025 un total de $1.107 millones (28,4 millones de dólares).
De esta manera, el aumento en la cantidad de personas jubiladas, junto con el pago de beneficios esenciales y el crecimiento de otras prestaciones, contribuyen a explicar mayores niveles de egresos del BPS.[6]
7.4 La Reforma de la Caja de Jubilaciones y Pensiones de Profesionales Universitarios
7.4.1 Punto de partida
El Gobierno asumió en marzo de 2025 con un desafío importante asociado a la situación financiera de la Caja de Jubilaciones y Pensiones de Profesionales Universitarios (CJPPU). El instituto previsional arrastraba una aguda crisis financiera y de solvencia, resultado de desequilibrios que se habían acumulado y agravado en los últimos años. Si bien la administración anterior había remitido un proyecto de reforma que apuntaba a dar solución a la situación, los plazos para su discusión resultaron muy exiguos y el proyecto no logró reunir los consensos necesarios para su aprobación dentro de los límites temporales que establece la Constitución de la República.
En el primer semestre de 2025 la situación financiera se había deteriorado significativamente, llevando a que el organismo se encontrara al borde de la cesación de pagos. De acuerdo con las estimaciones de la CJPPU, sus reservas financieras se agotarían entre julio y agosto de 2025, lo que le impediría pagar en tiempo y forma las pasividades de sus afiliados.
Ante este escenario, el Poder Ejecutivo definió como prioridad la elaboración de una solución que permitiera diseñar una solución financiera y plasmarla en una iniciativa legislativa en los primeros cuarenta días de Gobierno. Cumpliendo con ese objetivo, el 10 de abril de 2025 el Poder Ejecutivo presentó al Directorio de la CJPPU los contenidos del proyecto de ley que sería remitido al Parlamento en los días subsiguientes.
7.4.2 Diagnóstico
El deterioro financiero de la Caja venía siendo pronosticado por los modelos actuariales del instituto hacía varios años. Su principal causa se encontraba en el alto desbalance entre el valor de los aportes y de las prestaciones que ofrecía el instituto para cualquier trayectoria laboral. Estimaciones del organismo señalaban que el valor presente de las prestaciones a cobrar era entre 2 y 3 veces superior al valor de los aportes realizados por los afiliados, debidamente capitalizados.
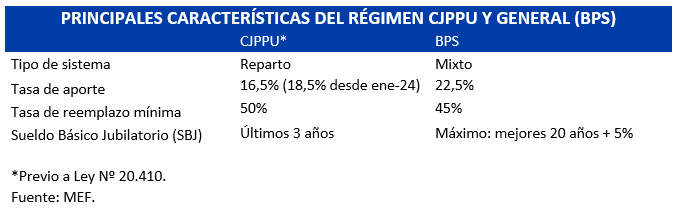
Este desbalance se explicaba por un conjunto de reglas más generosas que las aplicadas en el régimen general, administrado por el Banco de Previsión Social (BPS). Entre las reglas diferenciales destacaban la forma de cálculo del sueldo básico jubilatorio, que se basaba en los últimos tres años de aporte, la tasa mínima de reemplazo y la tasa de aportes. A iguales condiciones y solamente considerando el pilar de reparto, un trabajador no dependiente de la CJPPU tenía una relación entre aportes y prestaciones 63% superior a la de BPS. [7] Esta situación determinó una ecuación financiera muy favorable para el asociado, con la contrapartida negativa para la sostenibilidad de la Caja.
El desbalance entre las promesas de pago y los aportes fue propiciando un deterioro del resultado de la Caja, pese a que el régimen aún no había alcanzado su madurez demográfica. Dada la estructura etaria de los afiliados se esperaba que la cantidad de pasivos creciese fuertemente a partir de la década de 2010. Así, las altas jubilatorias pasaron de promediar 384 personas por año entre 2004 y 2007 a ubicarse en 1.404 en 2024 y 1.212 en 2025. Dicho incremento en las altas jubilatorias se dio pese a un aumento sostenido en la edad promedio de retiro de las altas jubilatorias, que pasó de 60,5 en 2004 a 65,2 en 2025. De esta manera, la cantidad de pasivos creció a una tasa promedio de 3,8% anual, pasando desde 12.759 en 2011 a 21.495 en 2025.
El incremento en la cantidad de activos no logró compensar el aumento en los pasivos. Si bien la cantidad de profesionales creció fuertemente, la proporción de afiliados con declaración de no ejercicio mostró un fuerte incremento, pasando de 45% a 65% de los afiliados en los últimos quince años. De este modo, la relación entre activos y pasivos registró una fuerte caída, pasando desde 3,94 en 2011 a 2,95 en 2025.
En ese contexto, la CJPPU evidenció resultados operativos crecientemente negativos entre 2013 y 2025. Si bien estos resultados operativos negativos eran inicialmente compensados con las ganancias financieras, el deterioro acumulado propició que a partir de 2020 los resultados totales se ubicaran en terreno negativo, provocando una pérdida acelerada de reservas.
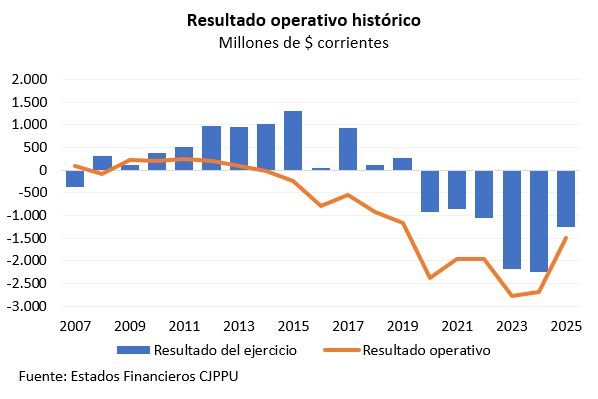
A su vez, la situación financiera también mostraba desafíos para el mediano y el largo plazo. Los modelos actuariales de la Caja proyectaban que el déficit del sistema mostraría una trayectoria creciente en todo el horizonte de proyección. Las proyecciones indicaban un déficit acumulado que superaba los 3.000 millones de dólares en los próximos veinte años, generando una contingencia relevante para las finanzas del sector público.
7.4.3 La Ley Nº 20.410
La solución impulsada por el Gobierno apuntó a un reparto equilibrado en los esfuerzos requeridos para restablecer la sostenibilidad financiera de la Caja. En ese sentido, contempló tanto aportes de los activos y pasivos de la Caja, como de la sociedad en su conjunto (por medio de asistencia financiera de rentas generales). Asimismo, en la medida que se requeriría un aporte de la sociedad vía rentas generales, se entendió imprescindible que los parámetros que rigen para los profesionales universitarios se equiparasen a los aplicables a un trabajador no dependiente en la órbita del régimen general de BPS.
En primer lugar, la Reforma contenida en la Ley Nº 20.410 y su reglamentación incluyó un incremento gradual en la tasa de aportación desde el 18,5% vigente al momento de la reforma hasta 22,5% en enero de 2028. Asimismo, para evitar que esta medida impactara en aquellos profesionales universitarios que no pueden hacer frente al aumento del monto del aporte, se incorporó una nueva escala de fictos más bajos y se habilitó a los profesionales a pasar a dicha escala, por única vez, junto con el aumento de tasas. De esta forma, aplicando la tasa de 22,5% a los nuevos fictos se mantendría el nivel de aporte monetario igual al previsto en la situación previa a la reforma. Dicho mecanismo se concibió como opcional para los profesionales, manteniendo los fictos originales en caso de que no se realice la opción.
En segundo lugar, se dispuso un adelantamiento de los cambios paramétricos previstos en la Ley Nº 20.130, de reforma del régimen general, comenzando la transición con las personas nacidas en 1970 (la Ley Nº 20.130 comenzaba la transición con las personas nacidas en 1973). Estos cambios incluyen el aumento gradual de la edad de retiro a los 65 años, la paulatina extensión del período para el cómputo del sueldo básico jubilatorio a 20 años y la modificación en las tasas de reemplazo.
En tercer lugar, se incorporó una prestación pecuniaria aplicable a los pasivos de la Caja que no se encuentran dentro del ámbito de aplicación de la reforma, en favor del instituto. Dicha prestación no resulta aplicable a quienes perciben pasividades inferiores a 6 Bases de Prestaciones y Contribuciones (BPC) –equivalentes a $41.184 en 2026– y tiene una alícuota máxima de 5%. En relación a esta contribución, debe tenerse presente que la principal causa de los problemas financieros de la Caja se vinculaba al desfasaje que entre los montos aportados y los montos cobrados a lo largo de la vida por cada profesional. Esta alta tasa de retorno del aporte a la Caja no aplicará a las nuevas generaciones, quienes tendrán ecuaciones menos convenientes en el marco de la reforma que se instauró. Dado esto, se entendió pertinente y justificado desde una perspectiva de equidad intergeneracional, un aporte de este colectivo de pasivos, que se benefició de parámetros más favorables.
En cuarto lugar, se incorpora una asistencia financiera permanente del Estado por el equivalente a dos veces y media la recaudación de la contribución pecuniaria de los pasivos. Este aporte alcanzará aproximadamente a 73 millones de dólares en el año 2026.[8]
En quinto lugar, se modifica el criterio de ajuste de las cantidades monetarias previstas en los recursos indirectos del artículo 71 de la Ley Nº 17.738 (comúnmente denominados “timbres”). A partir de la reforma dichos valores dejan de ajustarse semestralmente por Índice de Precios al Consumo, pasando a ajustarse anualmente de acuerdo a la evolución del Índice Medio de Salarios Nominales (IMSN).
Finalmente, cabe destacar que conjuntamente con las modificaciones recientemente reseñadas orientadas a mejorar la sostenibilidad financiera del instituto, la Ley aprobada también incorpora un conjunto de modificaciones dirigidas a mejorar la gestión del organismo, así como mejoras en el esquema en beneficio del afiliado. En particular, cabe mencionar las mejoras en la compatibilidad entre trabajo y jubilación, la incorporación de incentivos a postergar el cese en la actividad, las mejoras en el monto y en el período de subsidios por maternidad, así como en el subsidio por invalidez temporal. Asimismo, se destaca la incorporación de una nueva escala de fictos, caracterizada por saltos más graduales y frecuentes.
7.4.4 Perspectivas
De acuerdo con los estudios actuariales preliminares realizados por los servicios técnicos de la CJPPU[9], se espera que el régimen previsional administrado por la Caja muestre resultados operativos positivos en un horizonte de 40 años. Estos resultados operativos positivos se consolidarán a partir de 2029, lo que permitirá un proceso de acumulación de reservas. Entre tanto, es de esperar que la situación financiera de la Caja se mantenga con resultados equilibrados, pero sin holgura, hasta que los cambios paramétricos asociados al adelantamiento de la transición tomen lugar.
7.4.5 Comisión de expertos sobre la CJPPU
El artículo 14 de la Ley Nº 20.410 creó una Comisión de Expertos en Seguridad Social con el objetivo de analizar el régimen de la CJPPU y formular recomendaciones de reforma. La Comisión estuvo integrada por tres representantes de la CJPPU, uno del Ministerio de Economía y Finanzas, uno del Ministerio de Trabajo y Seguridad Social y uno de la Oficina de Planeamiento y Presupuesto. El Decreto Nº 244/025 reglamentó su funcionamiento.
La Comisión realizó un proceso de trabajo a partir de una hoja de ruta con dos etapas. La primera etapa correspondió a la recopilación de insumos, con el objetivo de establecer mecanismos para el acceso a información relevante por parte de los comisionados, incluyendo presentaciones de estudios técnicos presentados por los servicios del instituto, aportes de la ciudadanía y de colectivos organizados. La segunda etapa de la Comisión estuvo abocada a la elaboración del informe final.[10] A tales efectos, se acordó una metodología de trabajo a partir de documentos e insumos temáticos, en los que se plantearon los principales problemas identificados y las distintas posiciones, identificando los consensos y discrepancias que surgieran en el intercambio.
[1] San Román, G. (2021). Seguridad social: decisiones de retiro e impactos de las reformas en los mercados laborales.
[2] Banco de Previsión Social. Análisis de la esperanza de vida por decil de ingresos.
[3] El valor base del suplemento solidario se ubica para 2026 en $17.591. Su ajuste actualmente se realiza con los mismos criterios que el de la Base de Prestaciones y Contribuciones (BPC).
[4] La causal de edad avanzada permite el acceso a la jubilación con combinaciones de edad y año de servicios que van entre los 65 y los 70 años de edad, y los 25 y los 15 años de servicio.
[5] La fórmula también habilita la deducción de otros ingresos no previsionales, tales como remuneraciones laborales y rentas del capital.
[6] El presupuesto de BPS para el año 2026 se encuentra en https://www.bps.gub.uy/18216/presupuesto.html?idFiltro1=23831
[7] Considerando un trabajador que se retira a los 60 años de edad, con 30 años de aporte y cuyos sueldos de referencia se corresponden con los de la carrera de fictos vigentes en la CJPPU al momento de la reforma.
[8] La solución también incorpora la posibilidad de una asistencia financiera para los años 2025, 2026 y 2027, por un total equivalente a hasta 43,5 millones de dólares.
[9] Cabe mencionar que los estudios realizados por CJPPU son aún preliminares ya que se encuentran sujetos a un conjunto de aspectos comportamentales, sobre los cuales es prematuro obtener conclusiones. En particular, cambios en el comportamiento de ejercicio de los afiliados a partir de los incrementos aplicables en la tasa de aportación desde el mes de enero de 2026 y en relación a la escala de categorías a adscribirse y la categoría a ubicarse. Otro elemento a tener en cuenta es que las proyecciones son realizadas con datos cerrados de 2024 y aún no recogen la evolución de las variables relevantes en el año 2025. Sin perjuicio de ello, escenarios alternativos de proyección con supuestos menos favorables también arrojan un horizonte similar de sostenibilidad.
[10] Disponible en https://www.cjppu.org.uy/download.php?m=coms&i=27.