1. SITUACIÓN FISCAL
En 2025 las finanzas públicas cerraron en línea con lo proyectado en la Ley de Presupuesto Nacional. Si bien el crecimiento de 2025 fue menor al proyectado, lo que redundó en una disminución de los ingresos públicos, el desarrollo de una estrategia activa de gestión del gasto permitió cumplir con las metas planteadas. El cumplimiento de los compromisos fiscales preserva la credibilidad de la política macroeconómica, mantiene acotado el riesgo soberano, que se encuentra en el menor nivel de Latinoamérica, y da sustentabilidad a la trayectoria de deuda pública. Durante los primeros meses de 2026, la dinámica fiscal se ha caracterizado por una recuperación gradual de la recaudación de DGI y por el crecimiento del gasto en pasividades, impulsado por el aumento del stock de beneficiarios.
1.1 Cierre fiscal 2025
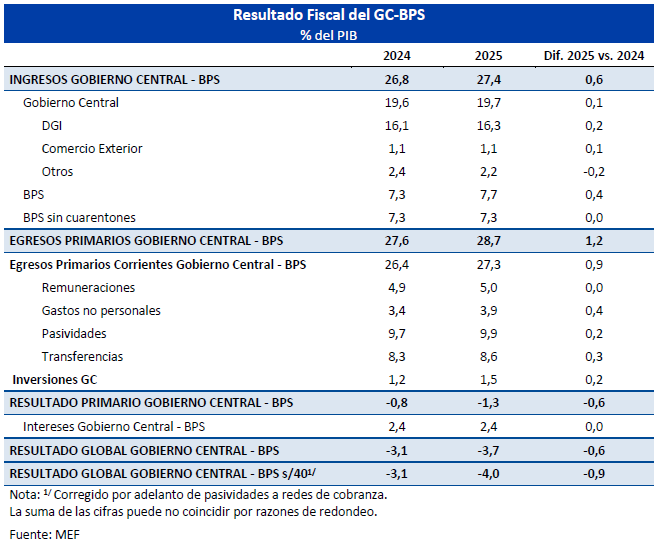
En 2025 el resultado del Gobierno Central - Banco de Previsión Social (GC-BPS) se situó en -3,7% del PIB. El ingreso de fondos al Fideicomiso II de la Seguridad Social (FSS II) en el marco de lo previsto en la Ley Nº 20.209 fue de 0,4% del PIB. Por su parte, en diciembre el BPS realizó una transferencia adelantada a las redes de cobranza para el pago de pasividades correspondientes a enero 2026 equivalente a 0,1% del PIB.[1] Excluyendo ambos efectos, el resultado fiscal del GC-BPS se ubicó en -4,0% del PIB.
Dicho resultado estuvo alineado con lo proyectado en la Ley de Presupuesto Nacional 2025-2029, Ley Nº 20.446, de 16 de diciembre de 2025.
Los ingresos del GC-BPS cerraron el año en 27,4% del PIB, aumentando 0,6% del PIB respecto a 2024. Descontando el ingreso de fondos al FSS II, los ingresos del GC-BPS aumentaron 0,2% respecto a 2024.
Dentro de los ingresos del GC, la recaudación de la Dirección General Impositiva (DGI) y del Comercio Exterior aumentaron 0,2% y 0,1% del PIB, respectivamente. La recaudación de la DGI aumentó a pesar de que en 2024 se solicitaron adelantos de impuestos a las EEPP correspondientes a 2025 por un monto equivalente a 0,1% del PIB. Por su parte, la línea “Otros Ingresos del GC” disminuyó 0,2% del PIB, debido principalmente a menores ingresos por subastas de espectro radioeléctrico y aportes de Empresas Públicas (EEPP). La recaudación del BPS, sin considerar el ingreso al FSS II, permaneció estable en términos del PIB.
Los egresos primarios del GC-BPS se ubicaron en 28,7% del PIB en 2025, aumentando 1,2% en términos del PIB. Sin considerar el adelanto de pasividades a las redes de cobranza, los egresos primarios del GC-BPS se incrementaron 1,1% del PIB. El rubro Gastos No Personales presentó un incremento de 0,4% del PIB mientras que las Transferencias del GC-BPS, sin considerar el adelanto, las Inversiones y las Pasividades presentaron aumentos de 0,2% del PIB, respectivamente, respecto a 2024.
El aumento de los egresos se explica por:
Gastos postergados por la administración anterior que debieron ser atendidos en 2025 por 0,3% del PIB, a través de refuerzos de créditos presupuestales que no llegaron a obligarse dentro del ejercicio 2024, y mediante compromisos de pago que se cubrieron con crédito presupuestal 2025. Entre éstos se encuentra el pago de parte de la deuda no registrada de ASSE, cuyos pagos fueron convenidos en 2025 con los acreedores.
Pagos vinculados a la resolución del diferendo por el Ferrocarril Central por 0,2% del PIB.
Reducción de la deuda flotante por 0,1% del PIB.[2]
Pago de la sentencia del juicio por PLUNA por 0,1% del PIB.
Asistencia financiera a la Caja de Jubilaciones y Pensiones de Profesionales Universitarios por 0,1% del PIB.
Reducción de los trámites jubilatorios pendientes, producto de mejoras en la gestión del BPS, que redundaron en aumento de las pasividades.
Por último, el pago de intereses del GC-BPS se ubicó en 2,4% del PIB, permaneciendo estable en términos del PIB respecto a 2024.
1.2 Primeros meses de 2026
A mayo de 2026, el resultado del Gobierno Central - Banco de Previsión Social (GC-BPS) se ubicó en 3,7% del PIB, sin considerar los ingresos al FSS II. Los ingresos del GC-BPS se situaron en 27,4% del PIB (sin FSS II), mientras que los egresos primarios alcanzaron 28,8% del PIB.
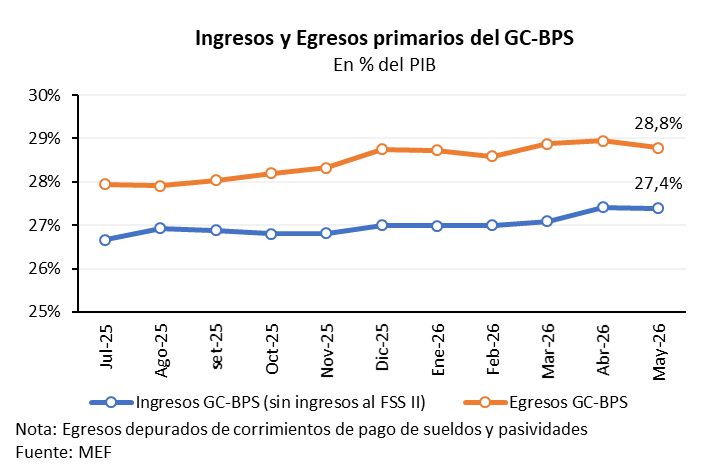
La dinámica de los primeros meses del año evidencia la interacción de dos tendencias de signo opuesto. Por el lado de los ingresos, la recaudación mostró una recuperación respecto al estancamiento observado en la segunda mitad de 2025, apoyada en un mayor dinamismo de la actividad económica y un repunte tanto de la inflación como del tipo de cambio. Por el lado de los egresos, el gasto en pasividades continuó creciendo, como resultado del aumento del stock de beneficiarios, constituyendo la principal presión sobre el resultado primario.
Análisis de la recaudación
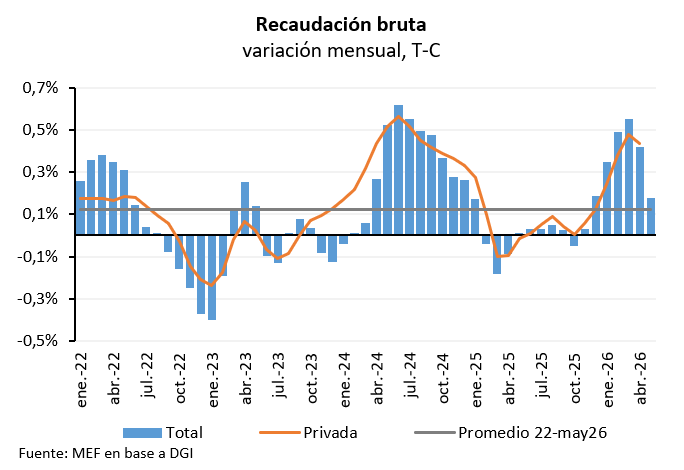
La recaudación bruta había mostrado durante 2025 una fase de estabilización tras la expansión registrada hacia fines de 2024, con la serie en tendencia-ciclo (T-C) exhibiendo variaciones mensuales en torno a cero durante buena parte del año, con una leve reversión hacia terreno positivo en enero de 2026.
Con datos hasta mayo, la recaudación bruta mostró un crecimiento real de 1,4% respecto al mismo período de 2025, mientras que la neta creció 2,0%. Para una lectura más precisa de la dinámica subyacente, se complementa esta comparación interanual con el enfoque de T-C, que permite aislar las fluctuaciones estacionales y de corto plazo que distorsionan la lectura coyuntural.
La serie en T-C confirma la redinamización de la recaudación a partir de diciembre de 2025 tras mantenerse prácticamente invariada entre febrero y noviembre de 2025. La recaudación bruta alcanzó en los meses más recientes variaciones mensuales que se ubican por encima del promedio observado desde enero de 2022. Esta dinámica sugiere el inicio de una nueva fase de expansión de la recaudación. La recaudación privada, que excluye los aportes de empresas públicas, si bien más moderada, muestra una trayectoria similar: tras variaciones nulas o levemente negativas durante el segundo semestre de 2025, retomó el crecimiento desde enero de 2026.[3]
Entre los principales tributos, el IVA, que representa el de mayor peso relativo en la recaudación, registró un crecimiento real de 2,1% a mayo de 2026. La desagregación entre sus dos componentes muestra comportamientos dispares: el IVA Interno creció 3,9% en términos reales, mientras que el IVA Importación, más sensible a la dinámica del comercio exterior y afectado por el tipo de cambio, registró una caída del 1,5%. Sin embargo, en línea con la recaudación general, el análisis en tendencia-ciclo también evidencia un cambio en la dinámica del IVA Importación, con un crecimiento mensual promedio de 0,7% entre enero y mayo de 2026.
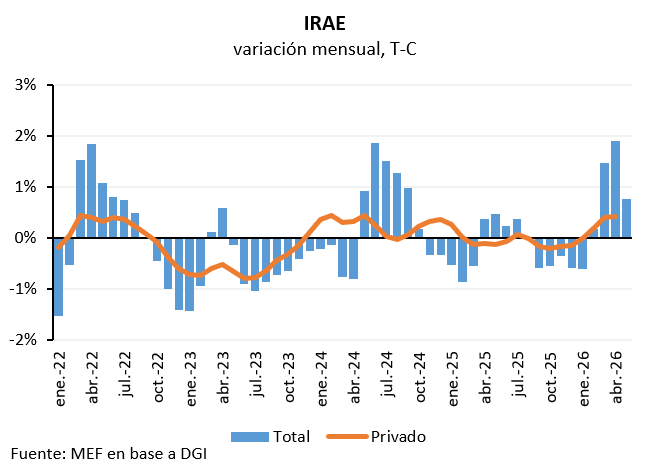
En cuanto a los impuestos a la renta, la recaudación por IRAE creció 2,3% en términos reales en el acumulado hasta mayo de 2026. La serie en T-C muestra una reversión marcada hacia el cierre del período: tras una fase de variaciones negativas que se extendió desde setiembre de 2025 hasta enero de 2026, el IRAE registró un cambio de signo desde febrero, con variaciones mensuales que alcanzaron 1,5% en marzo y 1,9% en abril, siendo estos los registros más altos de la serie reciente, para luego moderarse hasta 0,8% en mayo. Al desagregar por origen, el componente privado del IRAE muestra un 2025 con variaciones mensuales en T-C que se mantuvieron en un rango negativo durante todo el año, y una reversión más moderada desde entonces.
El IRPF Categoría II, por su parte, cayó 0,5% en términos reales a mayo, explicado principalmente por una menor recaudación en el primer trimestre. Su trayectoria en T-C muestra un patrón distinto: las variaciones mensuales se fueron moderando de forma gradual a lo largo de 2025, pasando de 0,6% en enero a valores levemente negativos entre julio y setiembre, para luego recuperarse paulatinamente desde octubre y estabilizarse en un rango positivo pero reducido (entre 0,1% y 0,3%) durante los primeros meses de 2026.
En conjunto, estas señales son consistentes con una recaudación que retomó una fase de crecimiento tras el magro desempeño durante 2025, liderada por el IVA Interno y el IRAE. La dinámica observada a mayo de 2026 se aceleró respecto al cierre de 2025, cuando la recaudación bruta total y privada mostraban variaciones mensuales en T-C acotadas en torno a cero.
Egresos por pasividades
La principal presión sobre el resultado primario respecto a lo proyectado proviene de los egresos por pasividades. Este comportamiento responde a un crecimiento significativo del stock de jubilaciones, producto de una mejora en la gestión del BPS, que permitió agilizar el procesamiento de un volumen importante de trámites jubilatorios que se encontraban pendientes de resolución desde la administración anterior.
Las altas de jubilaciones, que se habían mantenido relativamente estables en un rango de 2.400 a 2.700 casos mensuales en promedio entre 2022 y 2024, mostraron un salto significativo durante 2025, alcanzando un promedio mensual de aproximadamente 3.250 casos. Esto representa un crecimiento de 21% respecto al promedio de 2024. Esta dinámica continuó en el inicio de 2026: el acumulado de altas entre enero y abril resultó 11% superior al mismo período de 2025.
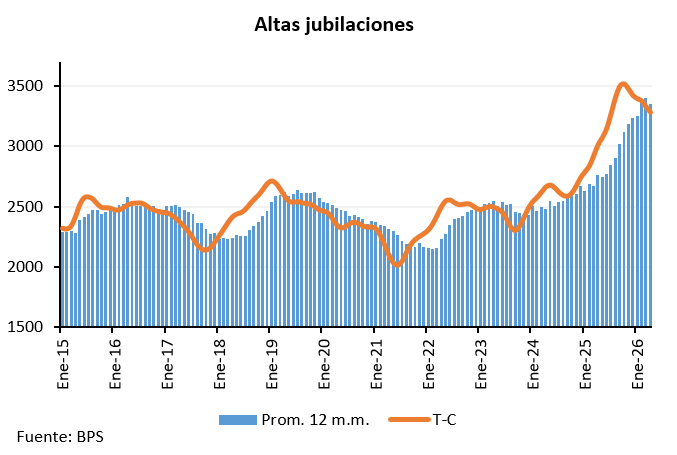
El análisis de T-C permite observar que la aceleración se concentró entre comienzos de 2025 y mediados de ese año, con la serie alcanzando una variación mensual de hasta 4,0% en julio de 2025. A partir del cierre del año, sin embargo, el ritmo de crecimiento se revirtió de manera consistente, lo que sugiere una moderación en las nuevas altas. Esta cronología es relevante: la mayor parte de las altas que explican el salto del stock de pasivos corresponde a trámites generados en años anteriores a 2025, cuyo procesamiento se concentró durante ese año, y no a un aumento permanente del flujo de nuevos beneficiarios.
En la medida en que avanzó la baja de las jubilaciones pendientes de trámite, la velocidad de nuevas altas comenzó a normalizarse, como lo evidencia la reversión observada desde fines de 2025. No obstante, el mayor número de altas procesadas durante el año derivó en un aumento permanente del stock de pasivos, que continúa presionando al alza el gasto corriente en pasividades aun cuando el flujo de nuevas altas ya se encuentra en descenso.