4. METAS FISCALES 2026-2029
El marco fiscal, según lo establecido en la ley Nº 19.889 de 9 de julio de 2020, estipula que cada administración de gobierno fija al inicio del mandato “los lineamientos de la política fiscal que se aplicarán durante su administración”. La Ley de Presupuesto fijó para el período 2025-2029 las metas de resultado fiscal estructural para el quinquenio, en el marco de un plan de convergencia compatible con el ancla de deuda de mediano plazo. Las metas, que fueran fijadas en la Exposición de Motivos del Presupuesto Nacional 2025–2029, constituyen el programa fiscal de referencia para el período 2026–2029. Para 2026, en particular, la meta de Resultado Fiscal Estructural (RFE) del GC-BPS se sitúa en -4,0% del PIB.
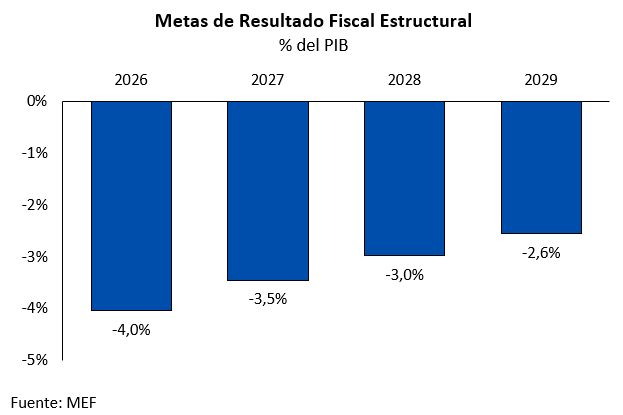
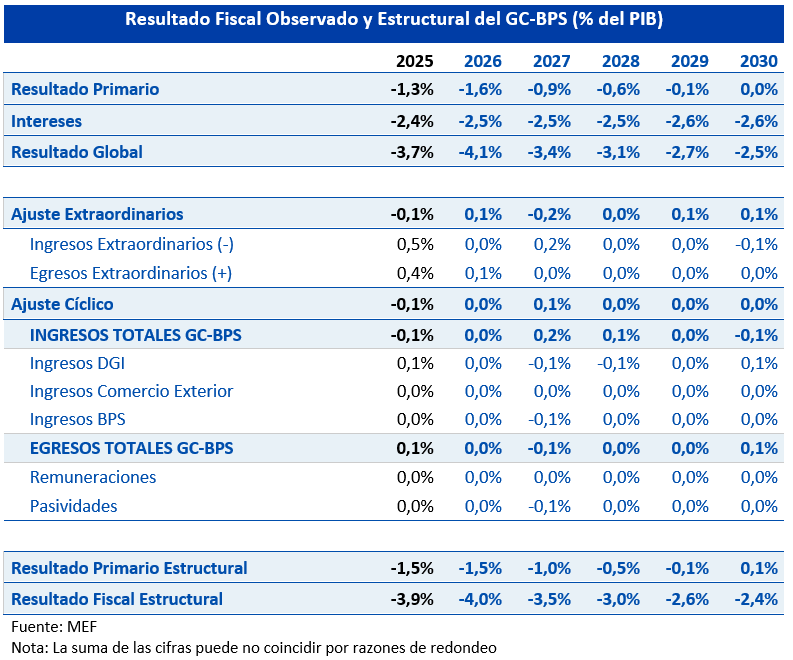
El punto de partida de la presente administración fue un RFE del GC-BPS de -3,9% del PIB tendencial en 2025, compuesto por un resultado primario estructural de -1,5% del PIB y unos intereses estructurales de 2,4% del PIB. En la medida que la deuda neta se ubicó en 55,8% del PIB al cierre de 2025, por debajo del ancla de 65%, se mantiene el espacio para implementar la corrección de manera gradual.
El plan de convergencia trazado prevé reducir el déficit estructural de forma paulatina, asegurando que la trayectoria de la deuda se mantenga por debajo del ancla y converja hacia su estabilización.
4.1 Estimación del Resultado Fiscal Estructural
La estimación del RFE requiere dos tipos de ajustes. En primer lugar, ajustes por partidas extraordinarias y/o transitorias –ingresos o egresos de carácter transitorio, o recurrentes, pero de monto irregular, que distorsionan la comparación interanual de las cifras fiscales–. En segundo lugar, un ajuste cíclico sobre el resultado observado, a partir de la estimación de la brecha del producto.
En cuanto a los ajustes extraordinarios, su anticipación resulta inherentemente difícil y su magnitud esperada tiende a cero en el horizonte de mediano plazo. Para el corto plazo, sin embargo, se cuenta con información más precisa. Para 2026, los principales ajustes de egresos previstos corresponden a los intereses de los pagos del diferendo del Ferrocarril Central y al tramo pendiente de pago de la deuda convenida de ASSE, ambos compromisos ya identificados en el cierre fiscal de 2025. También se identifica como gasto extraordinario el correspondiente a los desembolsos destinados a paliar los efectos de la sequía, a través de Desarrollo Rural, el Fondo de la Granja y el Fondo Agropecuario de Emergencia (FAE). En el resto del período, el ajuste extraordinario neto se proyecta prácticamente nulo, lo que implica una convergencia progresiva entre el resultado fiscal observado y el ajustado cíclicamente. Por el lado de los ingresos, se sigue la metodología de cálculo de las utilidades de Empresas Públicas, siguiendo la metodología establecida de considerar el promedio de utilidades de los últimos siete años depurado de los valores máximo y mínimo.
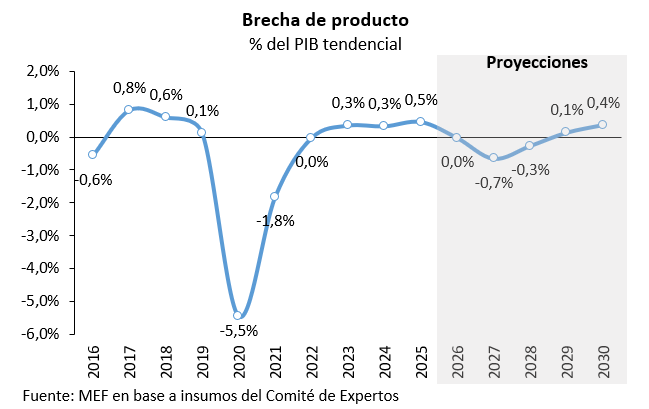
En relación con el ajuste cíclico, se utilizan las metodologías diferenciadas para el corto plazo (horizonte de 2 años) y el mediano-largo plazo (horizonte de 3 a 5 años).[9] En conjunto, se proyecta que la brecha del producto sea mínimamente negativa en los próximos años, y converja a cero al final del período presupuestal, con el PIB situado en niveles próximos a su tendencia. Estas proyecciones se sustentan en los insumos provistos por el Comité de Expertos en su última consulta, tanto trimestrales como anuales. El carácter relativamente estable de la brecha implica que la estimación del RFE refleje principalmente la dinámica estructural de ingresos y gastos, sin distorsiones significativas asociadas al ciclo económico.
4.1.1 Proyección del Resultado Fiscal Estructural para 2030
A efectos de ilustrar la coherencia del plan de convergencia con el ancla de deuda de mediano plazo, se presenta una proyección indicativa para 2030.
Esta proyección supone la continuación de la trayectoria de corrección gradual del resultado primario estructural implícita en las metas del quinquenio. Al proyectarse una brecha de producto relativamente cerrada y ajustes extraordinarios netos nulos, el resultado observado y el estructural convergen. Bajo estos supuestos, el RFE proyectado para 2030 es de -2,6% del PIB, con un resultado primario estructural positivo, consistente con una trayectoria de deuda neta que se mantiene por debajo del ancla de 65% del PIB y converge hacia su estabilización.
La proyección del RFE, con su descomposición por los ajustes cíclico y por partidas extraordinarias, se resumen en el siguiente cuadro.
4.2 Tope legal de endeudamiento neto
Las metas de RFE deben ser coherentes con topes de endeudamiento neto consistentes con la trayectoria de deuda proyectada. A partir de la aprobación de la Ley Nº 20.446, estos topes se expresan en Unidades Indexadas (UI), lo que reduce la volatilidad del indicador ante fluctuaciones del tipo de cambio y lo alinea con la estructura de ingresos y gastos del gobierno, denominados mayoritariamente en pesos.
Para 2026 el tope de endeudamiento había sido fijado en 25.115 millones de UI. Esta rendición de cuentas fija el tope para 2027 en 22.676 millones de UI.