2. INSTITUCIONALIDAD FISCAL Y CUMPLIMIENTO DE METAS
Durante 2025 se consolidó un proceso de maduración y fortalecimiento en la institucionalidad de la política fiscal del país. Con la entrada en vigencia del nuevo marco legal aprobado en la Ley de Presupuesto Nacional 2025-2029, la institucionalidad fiscal uruguaya se alineó con las mejores prácticas y estándares internacionales.
Bajo una estrategia de responsabilidad y sostenibilidad fiscal, la reforma del marco fiscal se centró en optimizar la definición de las metas operativas para evitar la superposición de restricciones, dotando al marco macroeconómico-fiscal de una mayor consistencia interna, mejorando su transparencia y reforzando el vínculo entre las metas de corto plazo con la trayectoria de la deuda pública en el mediano plazo.
En este sentido, el nuevo esquema se basa en una regla fiscal dual, compuesta por un ancla de deuda neta de mediano plazo –estimada en 65% del PIB– y dos metas operacionales de corto plazo: el resultado fiscal estructural y el tope de endeudamiento neto. Esta arquitectura dual busca asegurar la coherencia entre las metas operativas anuales de la política fiscal y el ancla de sostenibilidad de mediano plazo.
Para mejorar la transparencia y los mecanismos de supervisión del marco fiscal, se fortaleció el papel de los órganos técnicos independientes encargados de su supervisión y evaluación: el Consejo Fiscal fue transformado en Consejo Fiscal Autónomo, con atribuciones ampliadas y mayor independencia operativa, mientras que el Comité de Expertos amplió sus funciones para proporcionar los insumos macroeconómicos requeridos por el nuevo esquema metodológico de estimación del resultado fiscal estructural.
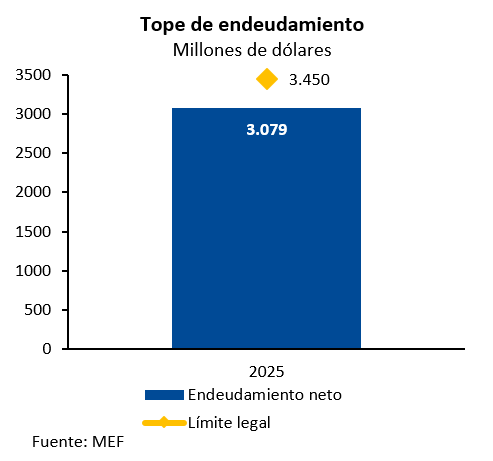
En este contexto, las metas fiscales definidas para 2025 fueron cumplidas en su totalidad. El resultado fiscal estructural se ubicó en línea con el objetivo fijado en el Presupuesto Nacional (- 3,9% del PIB), mientras que el endeudamiento neto permaneció por debajo del límite legal establecido. Asimismo, este resultado se registró sin recurrir a la cláusula de salvaguarda que habilita ampliar el límite legal en un 30%, como había ocurrido de forma sistemática en los años previos.
Durante 2026 se continuó avanzando en aspectos centrales referidos a la reglamentación del nuevo marco fiscal. De particular relevancia es la formalización de los mecanismos de convergencia y corrección ante desvíos, que aporta consistencia intertemporal a la regla y profundiza el seguimiento de las metas fiscales.
Por último, en el marco del fortalecimiento del marco fiscal, el MEF solicitó al Fondo Monetario Internacional (FMI) la realización de un diagnóstico de transparencia fiscal conforme a su Código de Transparencia Fiscal, norma internacional de referencia para la divulgación de información sobre finanzas públicas. El proceso forma parte de la estrategia integral de modernización de la gestión fiscal orientada a adoptar las mejores prácticas internacionales. A partir del diagnóstico, se derivará una hoja de ruta con recomendaciones específicas para continuar mejorando la calidad de la información fiscal y la robustez de los procesos de gestión presupuestal.
2.1 Cumplimiento de metas fiscales
Las metas operacionales de corto plazo constituyen el principal instrumento de seguimiento anual dentro del nuevo marco fiscal. La meta del RFE fue establecida en la Exposición de Motivos que acompaña la Ley de Presupuesto,[4] mientras que el tope legal de endeudamiento se fijó en la Ley de Rendición de Cuentas 2024, Ley Nº 20.416 de 31 de julio de 2025.
Las metas establecidas para 2025 fueron:
Resultado Fiscal Estructural del GC-BPS: -3,9% del PIB.
Tope legal de endeudamiento neto: 3.450 millones de dólares.
El cumplimiento de las metas se determina, por normativa, con posterioridad al cierre fiscal de 2025, para lo que se dispone de un plazo de hasta 20 días hábiles. Como fue desarrollado en el Informe Fiscal 2025 de 3 de marzo de 2026,[5] ambas metas fueron alcanzadas.
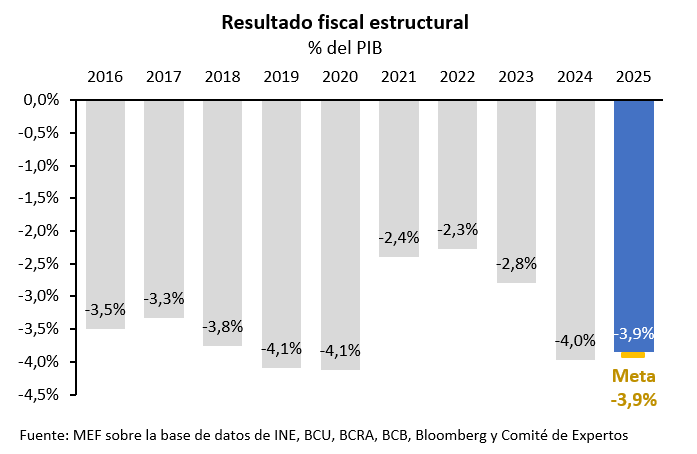
En el caso del RFE, cabe señalar que la estimación que se expone a continuación incorpora el PIB nominal efectivo de 2025, disponible tras el cierre anual de Cuentas Nacionales, y una brecha de producto estimada con datos actualizados. Esta actualización no modifica la evaluación de cumplimiento, que por normativa quedó determinada dentro del plazo de 20 días hábiles posteriores al cierre fiscal, sino que refleja la mejor aproximación posible con información cerrada de 2025.
2.1.1 Metas operacionales de corto plazo
Resultado Fiscal Estructural
El RFE es una medida del resultado fiscal ajustada por el ciclo económico y por ingresos y egresos de carácter transitorio y/o extraordinario. Esta medición refleja el estado subyacente de las finanzas públicas, el déficit o superávit que se observaría si la economía operara en su nivel tendencial y sin ingresos ni gastos excepcionales.
Para pasar del resultado fiscal efectivo al RFE es necesario realizar dos tipos de ajuste: un ajuste cíclico, que elimina los efectos derivados de que la economía se encuentre fuera de su nivel tendencial, y un ajuste por partidas extraordinarias o transitorias, que excluye ingresos o gastos no recurrentes.
Ajuste cíclico
Utilizando la mediana de las proyecciones provistas por el CE en mayo de 2026,[6] la brecha de producto para 2025 obtenida mediante el Modelo Estructural Multivariante (MEM), se ubicó en +0,46% del PIB tendencial. Este valor está en línea con el estimado en el Informe Fiscal 2025, lo que refleja, por un lado, que la economía operó levemente por encima de su nivel potencial y, por otro, la robustez de la metodología utilizada para la estimación de la posición cíclica de la economía, cuyos resultados no presentan cambios significativos al incorporar nueva información.
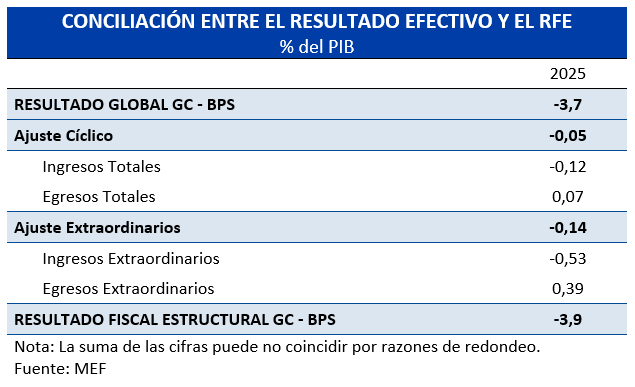
El ajuste cíclico resultante fue de -0,05% del PIB, descompuesto de la siguiente forma:
Ingresos: -0,12% del PIB, principalmente debido a la recaudación transitoriamente más alta en fases expansivas para la DGI y el BPS.
Egresos: +0,07% del PIB, por menor gasto en pasividades y remuneraciones que en fases expansivas tienden a estar transitoriamente por debajo de su nivel estructural.
Ajuste por partidas extraordinarias o transitorias
El ajuste por partidas no recurrentes ascendió a -0,14% del PIB, como resultado de una corrección de -0,53% del PIB en ingresos y +0,39% del PIB en los egresos. Las principales partidas consideradas se detallan a continuación:
En ingresos:
Ajuste por utilidades de los Entes Públicos, siguiendo la metodología establecida de considerar el promedio de utilidades de los últimos siete años depurado de los valores máximo y mínimo.
Ingreso por única vez al Fideicomiso II de la Seguridad Social (FSS II, Ley Nº 20.209, "ley de cuarentones"): +0,4% del PIB.
Corrección por adelantos de impuestos realizados en 2024 a cuenta de 2025: -0,1% del PIB, asociado a pagos de IMESI por parte de ANCAP, IRAE e IPAT por UTE.
En egresos:
Adelanto de jubilaciones y pensiones por redes de cobranza: 0,1% del PIB.
Pagos vinculados a la resolución del diferendo por el Ferrocarril Central (Adenda 3): 0,2% del PIB.
Sentencia del juicio por PLUNA: 0,08% del PIB.
Pago de deuda no registrada de ASSE correspondiente a ejercicios anteriores: 0,1% del PIB.
Reducción de deuda flotante: 0,05% del PIB.
Pago a partidos políticos por elecciones departamentales: 0,01% del PIB.
Tope de endeudamiento
La segunda meta operacional de corto plazo es el tope legal de endeudamiento neto del Gobierno Central. El Endeudamiento Neto del Gobierno se define como el total del endeudamiento bruto incurrido por el Gobierno Central (emisiones en el mercado de bonos a valor par más el monto nominal desembolsado de préstamos), menos las amortizaciones de deuda de bonos y préstamos (contractuales y anticipadas), y neto de la variación de activos financieros del Gobierno durante el año calendario.
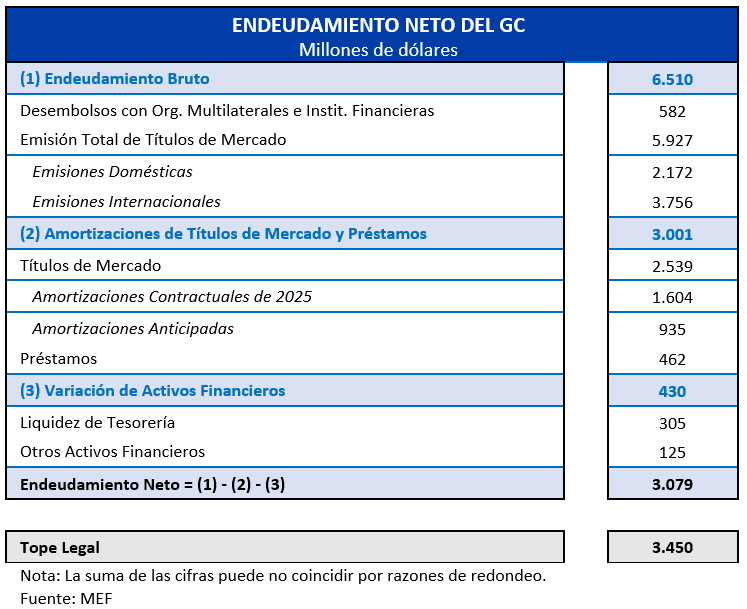
En 2025 el Gobierno Central contrajo endeudamiento bruto por 6.510 millones de dólares, realizó amortizaciones por 3.001 millones y registró un aumento del stock de activos financieros de 430 millones. El endeudamiento neto resultante fue de 3.079 millones de dólares, por debajo del tope legal. Este resultado se produjo sin recurrir a la cláusula de salvaguarda que habilita ampliar el límite legal en un 30%.
A partir de la aprobación de la Ley Nº 20.446 de 12 de diciembre de 2025, el tope de endeudamiento neto pasó a denominarse en Unidades Indexadas (UI). Ello contribuye a reducir la volatilidad del indicador ante fluctuaciones del tipo de cambio y lo alinea mejor con la estructura de ingresos y gastos del gobierno, denominados mayoritariamente en pesos.
2.1.2 Ancla de deuda neta
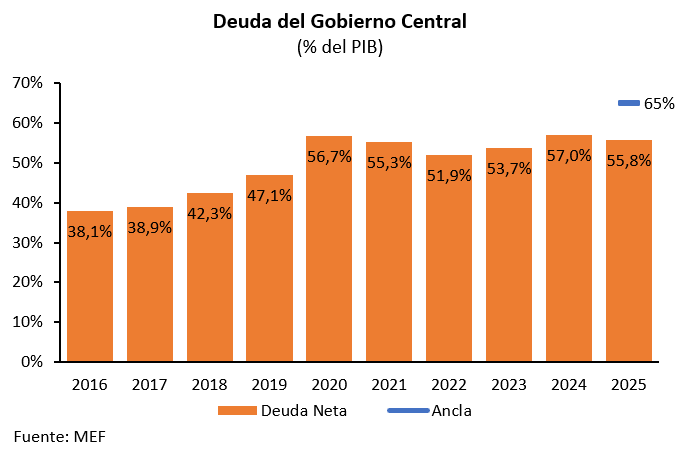
La deuda bruta del Gobierno Central se situó en 59,8% del PIB en 2025, lo que representa una caída de 1,4 puntos porcentuales respecto a 2024. La deuda neta alcanzó el 55,8% del PIB, con una reducción de 1,2 puntos porcentuales, ubicándose por debajo del ancla fiscal de mediano plazo establecida en 65% del PIB.
Tres factores explicaron la reducción en la relación deuda/PIB:
La apreciación del peso frente al dólar durante 2025 (11,4%), que redujo el valor en pesos de la deuda denominada en moneda extranjera.
El crecimiento del PIB nominal en pesos, que aumentó el denominador del cociente.
La nominalización de las emisiones: el 70,3% de las nuevas emisiones en moneda local se realizaron en pesos uruguayos a tasa fija.
2.2 Avances en la implementación del marco fiscal: decreto reglamentario
Se aprobó el decreto reglamentario de los artículos 671 a 680 de la Ley de Presupuesto Nacional 2025–2029 (Ley Nº 20.446), que desarrolla los aspectos técnicos y operativos de la regla fiscal dual. Su publicación completa el esquema normativo del nuevo marco fiscal, al reglamentar las definiciones, metodologías y procedimientos que gobiernan cada uno de sus componentes.
2.2.1 Definición y metodología de los componentes de la regla fiscal dual
El decreto establece con precisión los tres pilares conceptuales del marco: el ancla de deuda, el resultado fiscal estructural (como meta operacional de corto plazo) y los mecanismos de convergencia.
El ancla de deuda se define como el porcentaje de deuda neta del Gobierno Central y el BPS respecto del PIB que opera como referencia prudencial de mediano plazo. Su nivel, fijado en 65% del PIB, se determina a partir de una metodología que combina dos estrategias empíricas:
Fatiga fiscal: analiza la relación entre el resultado fiscal y el nivel de endeudamiento.
Disciplina de mercado: examina la reacción de las condiciones de financiamiento soberano al nivel de deuda.
A partir de estas estimaciones, el ancla se calibra mediante simulaciones estocásticas bajo un criterio conservador: la probabilidad de superar el límite de deuda no puede exceder el 1% en un horizonte de cinco años.
Asimismo, la reglamentación obliga a revisar el ancla ante movimientos generalizados en la calificación crediticia de la deuda pública o variaciones sustanciales y duraderas del spread soberano que no resulten consistentes con las predicciones del modelo.
Respecto al resultado fiscal estructural, se define su metodología de cálculo en dos etapas secuenciales. Primero, se ajustan las partidas extraordinarias, entendidas como ingresos o egresos transitorios o de monto irregular que distorsionan la comparación interanual, pero cuyo impacto neto tiende a ser nulo en el mediano plazo. El decreto establece cuatro criterios para su identificación: carácter transitorio, materialidad, efecto sobre la comparabilidad interanual y volatilidad del monto. Segundo, se realiza el ajuste cíclico, aplicando elasticidades fiscales a las distintas partidas de ingresos y egresos vinculadas al ciclo económico, una vez estimada la brecha de producto. La estimación de la brecha de producto se basa en dos metodologías según el horizonte temporal, lo que ratifica el cambio metodológico establecido en el Decreto Nº 173/025 de 21 de agosto de 2025. Los insumos utilizados para su estimación provienen de fuentes estadísticas oficiales y de las consultas formales al CE.
2.2.2 Mecanismos de convergencia y corrección: el componente de enforcement
Un aspecto central del decreto, y uno de los más relevantes para dotar de credibilidad al marco fiscal, es la formalización de los mecanismos de convergencia y corrección ante desvíos. Estos mecanismos abordan uno de los problemas clásicos de las reglas fiscales: la ausencia de procedimientos explícitos para corregir desvíos respecto de las metas fiscales, lo que limita su capacidad de incidencia en la política fiscal.
Esquema de la regla fiscal dual
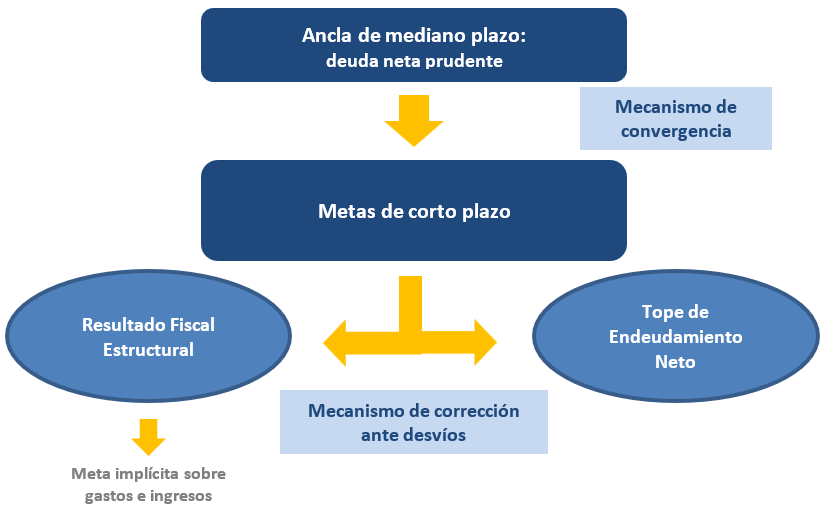
El decreto define los mecanismos de convergencia como la senda de ajustes requeridos en las metas anuales de corto plazo para asegurar la compatibilidad con el ancla de deuda de mediano plazo. El plan de convergencia es quinquenal, se fija al inicio de cada administración junto con la presentación del Presupuesto Nacional, y tiene vocación de permanencia durante todo el período de gobierno.
Por su parte, el mecanismo de corrección ante desvíos opera bajo ciertos criterios que lo dotan de automaticidad y gradualidad.
Los desvíos, ya sean estos positivos o negativos, se acumulan en una cuenta de control nocional. La obligatoriedad de corrección se activa cuando esa cuenta supera un umbral negativo equivalente a 0,3% del PIB, lo que evita reacciones con potenciales consecuencias negativas ante fluctuaciones menores. La activación es automática al cierre del ejercicio fiscal en que se verifica la superación del umbral, sin requerir una decisión discrecional adicional.
La gradualidad del ajuste se expresa en el hecho que el plazo y la intensidad de la corrección requerida dependen tanto de la magnitud del desvío como de la distancia entre la deuda observada y el ancla. De esta forma, el mecanismo procura equilibrar objetivos de sostenibilidad y estabilidad macroeconómica.
Cuando el mecanismo se activa, el decreto impone una obligación procedimental explícita: el MEF deberá presentar, conjuntamente con el proyecto de Rendición de Cuentas del ejercicio siguiente al desvío, un plan de convergencia que incluya las nuevas metas de RFE ajustadas, las medidas de ingresos y gastos previstas, los supuestos macroeconómicos y fiscales que la sustentan, así como su cronograma de implementación. Este plan está sujeto a la evaluación de consistencia y viabilidad del Consejo Fiscal Autónomo.
En el caso extremo de que la deuda neta supere el ancla de manera no prevista, el MEF dispone de veinte días corridos para elaborar un informe explicativo y remitirlo al CFA, que tiene diez días corridos para pronunciarse. Este mecanismo de alerta temprana cierra el circuito de supervisión y vincula el ancla de mediano plazo con las metas operativas de corto plazo a través de un proceso formal y público.
2.2.3 Consejo Fiscal Autónomo: rol, autonomía y fortalecimiento técnico
El decreto reglamenta en detalle la estructura y el funcionamiento del Consejo Fiscal Autónomo (CFA), que sucede al anterior Consejo Fiscal con atribuciones significativamente ampliadas y mayor independencia operativa. El CFA se caracteriza como un órgano de carácter técnico e independiente, con el cometido de asesorar al MEF en materia de política fiscal, evaluar los riesgos para la estabilidad fiscal y la sostenibilidad de la deuda y realizar el seguimiento del cumplimiento de la regla.
En cuanto a su integración, el CFA mantiene su composición con tres consejeros de reconocido prestigio profesional o académico, designados por resolución del Poder Ejecutivo mediante acuerdo del presidente con el ministro/a de Economía, con comunicación a la Asamblea General. Para la designación el MEF recaba asesoramiento de instituciones universitarias y académicas, lo que dota al proceso de un filtro técnico externo. Los consejeros duran tres años en sus cargos, con posibilidad de una reelección, y los mandatos se renuevan escalonadamente, lo que garantiza la continuidad institucional.
En términos de sus funciones, la ampliación de sus atribuciones abarca todo el ciclo de la regla fiscal. En el plano de la evaluación y el monitoreo, el Consejo evalúa el cumplimiento de las metas y los mecanismos de convergencia, la consistencia intertemporal de las metas de RFE con el ancla de deuda neta, y las proyecciones fiscales del programa económico-financiero de mediano plazo, incluyendo sus supuestos macroeconómicos. En el plano de las cláusulas (de salvaguarda y de escape), el CFA evalúa y se pronuncia sobre la pertinencia de los fundamentos invocados para activar las cláusulas, así como sobre los planes de retorno a la regla. Asimismo, cumple su rol de enforcement y valida los planes de corrección ante desvíos y los planes de reactivación de la regla tras el cese de las circunstancias excepcionales. El Consejo también participa en el procedimiento de designación de los miembros del Comité de Expertos.
El decreto define con claridad las instancias formales de pronunciamiento colegiado del CFA: el cierre anual de las finanzas públicas y la presentación de los proyectos de Rendición de Cuentas o Presupuesto Nacional. Más allá de estas instancias regladas, el CFA puede tener intercambios con el MEF por mutuo acuerdo y presentar sus informes directamente ante las Comisiones Parlamentarias pertinentes. Para acceder a la información necesaria, el CFA puede solicitar la colaboración de cualquier órgano del Estado, canalizando el pedido a través del MEF.
En cuanto a sus recursos, el CFA define la organización de sus propios recursos humanos y materiales, con el respaldo logístico del MEF. En 2026 se realizó un llamado para integrar el equipo técnico del CFA, orientado a fortalecer sus capacidades de análisis cuantitativo en materia de proyecciones macrofiscales. Este paso operativo es condición necesaria para que el Consejo pueda ejercer de manera efectiva sus atribuciones ampliadas, en particular las vinculadas a la evaluación de los planes de corrección y a la supervisión metodológica.
2.2.4 Transparencia normativa y comunicación
El tercer hito relevante es que el decreto reglamenta la transparencia metodológica como obligación permanente del MEF. Este deberá publicar en su sitio web -y mantener actualizados- los documentos metodológicos utilizados para la determinación del ancla de deuda y la estimación del RFE. Dichos documentos deben contener, como mínimo, la descripción general de las metodologías aplicadas, los principales supuestos macroeconómicos y fiscales, las fuentes estadísticas empleadas y los procedimientos de estimación, con suficiente detalle para garantizar la reproducibilidad de los cálculos.
Además, en materia de cambios metodológicos, el decreto establece que toda modificación de las metodologías relativas al ancla o al RFE debe ser comunicada previamente al CFA para su evaluación y pronunciamiento, y que el CFA puede sugerir modificaciones de los procedimientos estadísticos y econométricos aplicados.
En línea con estos compromisos normativos, el MEF actualizó durante 2025 la página web de institucionalidad fiscal y reorganizó la información para mejorar su accesibilidad y claridad.[7] La nueva estructura incorpora las definiciones de los conceptos centrales del marco y presenta los documentos de trabajo con el desarrollo exhaustivo de las metodologías subyacentes a cada componente de la regla. Esta iniciativa materializa en la práctica los compromisos normativos del decreto y reduce la brecha entre la complejidad técnica del marco y su comprensión por parte de analistas, académicos y el público en general.
2.3 Tratamiento de obligaciones para el pago de infraestructura
En el marco del fortalecimiento de la institucionalidad fiscal impulsado durante este período, en la Ley de Presupuesto 2025-2029 se incorporó un régimen específico para el tratamiento de las obligaciones de pago futuro asociadas a inversión en infraestructura y su mantenimiento que trasciendan el período presupuestal (artículo 684 de la Ley Nº 20.446).
La innovación responde a la diversidad de instrumentos a través de los cuales se ejecuta la inversión en infraestructura y su carácter de largo plazo. El régimen prevé que estos compromisos sean registrados, evaluados y reportados de manera sistemática, contribuyendo a la evaluación integral de la sostenibilidad fiscal y facilitando el escrutinio parlamentario.
A partir de la aprobación de la ley, se institucionalizó el registro centralizado de compromisos. Desde su entrada en vigencia el 1 de enero de 2026, todo nuevo compromiso debe ser evaluado previamente por el MEF para verificar que en ningún año los pagos esperados superen el 0,7% del PIB del año inmediato anterior.
Los compromisos asumidos hasta la fecha presentan la siguiente trayectoria estimada:
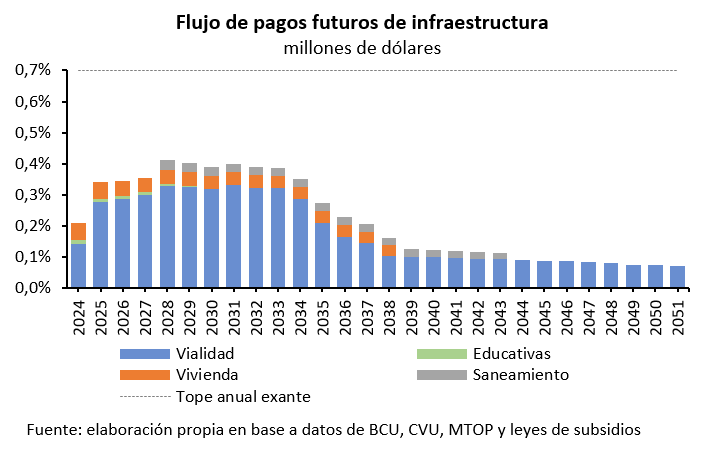
El detalle de los compromisos incluidos, así como los supuestos metodológicos para la proyección, se presentan en el Anexo.