5. ESTRATEGIA DE FINANCIAMIENTO Y GESTIÓN DE LA DEUDA SOBERANA
5.1 Objetivos y lineamientos estratégicos
El objetivo central de la política de gestión de la deuda pública es atender las necesidades de financiamiento del país de manera oportuna, minimizando el costo esperado de intereses. Paralelamente, busca mantener niveles prudentes de exposición a riesgos en la estructura de monedas, plazos y tasas de la deuda pública, contribuyendo así a una trayectoria sostenible del endeudamiento en relación con el tamaño de la economía.
La estrategia de fondeo considera el volumen de las necesidades financieras del Gobierno, los niveles precautorios de liquidez de la Tesorería, y las alternativas y costos de acceso al crédito en los mercados de bonos domésticos e internacionales, así como en los préstamos de organismos multilaterales y otras instituciones financieras.
Además de lo referido al nuevo financiamiento, una parte fundamental de la gestión de la deuda consiste en la administración activa de las obligaciones ya contraídas. Esto implica monitorear la composición por monedas del stock de deuda, el perfil de vencimientos y la estructura entre tasas fijas y flotantes. Para optimizar el perfil de riesgos del portafolio de deuda soberana –por monedas, plazos y tasas– se ejecutan operaciones de manejo de pasivos y conversiones sintéticas de deuda.
La gestión de la deuda también procura promover el desarrollo de un mercado secundario de bonos líquido y profundo, especialmente en moneda local, que optimice el costo de financiamiento del gobierno (reduciendo la prima por liquidez en las emisiones primarias), y al mismo tiempo, genere curvas de rendimiento de referencia para el financiamiento de emisiones corporativas privadas, empresas del sector público y proyectos de infraestructura, entre otros.
Tanto en la contratación de nuevo financiamiento como en las operaciones de manejo de pasivos y en el desarrollo de los mercados secundarios, dos factores resultan fundamentales: la diversidad de la base de inversores y la calidad crediticia del soberano. Contar con una amplia gama de inversores –residentes y no residentes– y mantener una sólida calificación crediticia amplía las opciones de financiamiento, otorga mayor flexibilidad financiera al Gobierno y fortalece la liquidez y profundidad de los mercados de deuda.
5.2 Necesidades y fuentes de financiamiento del gobierno durante 2025
Las necesidades totales de financiamiento del Gobierno durante 2025 fueron de 7.090 millones de dólares. Esto se compuso de un déficit fiscal primario de 1.512 millones, el pago neto de intereses por 2.146 millones, pagos de amortización de títulos de mercado y préstamos multilaterales (vencimientos contractuales y cancelaciones anticipadas por operaciones de manejo de pasivos) por 3.001 millones y acumulación de activos financieros (liquidez de Tesorería y otros activos financieros) por 430 millones.
Estas necesidades totales se financiaron, fundamentalmente, a través de endeudamiento bruto (emisión de títulos de mercado y préstamos con organismos multilaterales e instituciones financieras) por un total equivalente a 6.510 millones de dólares.[10] De este monto, el 91% (5.927 millones) se obtuvo en los mercados de bonos, tanto en el mercado doméstico (2.172 millones) como internacional (3.756 millones).2 El 9% restante (582 millones) provino de desembolsos de préstamos con organismos multilaterales. En términos de composición por monedas, el 54% del fondeo total obtenido estuvo denominado en moneda local.
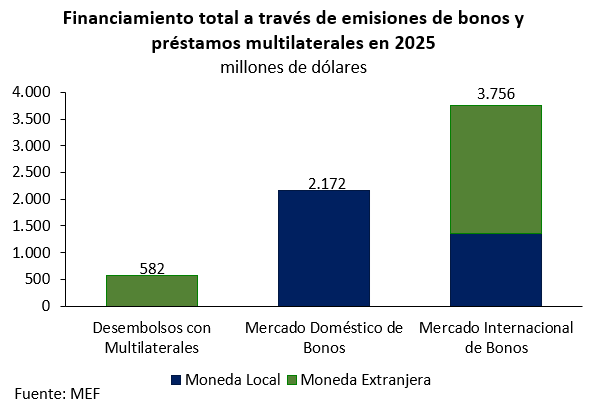
La Tabla de Flujo de Fondos, presentada debajo, resume la ejecución del programa financiero durante 2025:
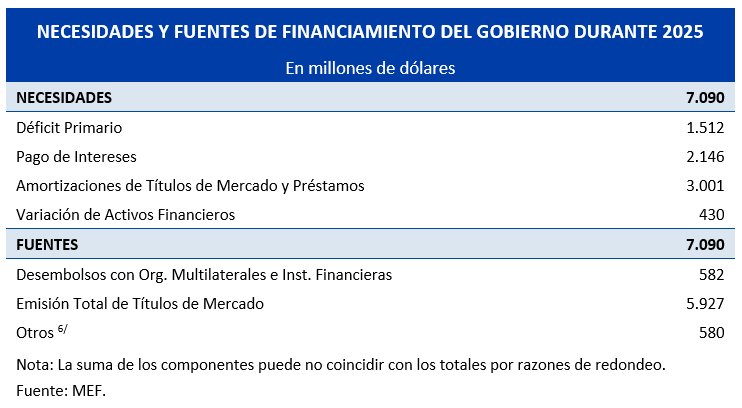
La categoría “Otros” refleja la diferencia entre las necesidades brutas de financiamiento (7.090 millones de dólares) y el total del endeudamiento bruto (6.510 millones). Esta categoría refleja el efecto neto de (i) fuentes de caja para el Tesoro que, en las estadísticas fiscales, no se computan como ingresos netos para el Gobierno, y (ii) operaciones de financiamiento que no impactan en las estadísticas de deuda bruta.[11]
Tal como se presenta en detalle en la sección Metas Operacionales de Corto Plazo, el Endeudamiento Neto del Gobierno (ENG) asociado al programa financiero ejecutado se ubicó en USD 3.079 millones para el período enero–diciembre 2025, por debajo del tope legal de USD 3.450 millones establecido por ley.
5.3 Operaciones de financiamiento durante 2025
5.3.1 Financiamiento en el Mercado de Deuda
Durante 2025, el Gobierno de Uruguay continuó profundizando sus emisiones en el mercado doméstico de Notas de Tesorería, logrando un financiamiento estable y de escala, mediante mayores colocaciones en moneda local (en pesos nominales, UI y UP). Los pesos nominales a tasa fija fueron, por primera vez, la moneda de denominación de la mayoría de las emisiones domésticas, superando levemente la mitad del total emitido.
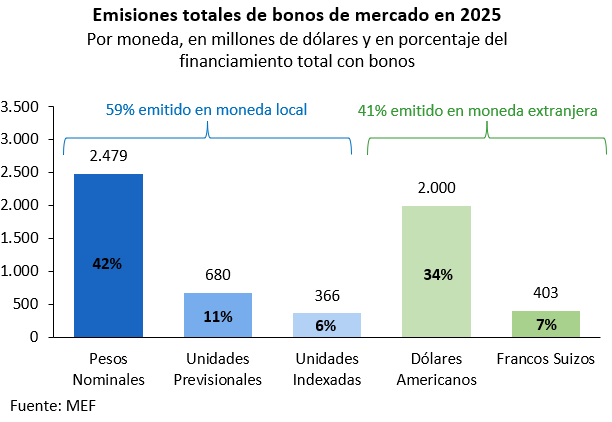
Asimismo, se continuó diversificando las fuentes de financiamiento internacional en bonos –en términos de monedas, mercados y bases de inversores–, mejorando así la opcionalidad y agilidad en la ejecución de su estrategia de financiamiento. El año pasado, en el mercado internacional, Uruguay emitió bonos en tres monedas: dólares estadounidenses (USD), pesos uruguayos nominales a tasa fija (UYU) y –por primera vez– en francos suizos (CHF). Estas emisiones se focalizaron en plazos intermedios y largos. En términos agregados, el 59% del total de emisiones de bonos (domésticas e internacionales combinadas) se denominó en moneda local.
Mercado de Deuda Doméstico
En 2025, el mercado doméstico continuó desempeñando un rol relevante en el programa financiero del Gobierno. A través de subastas regulares de Notas del Tesoro en moneda local, el Gobierno colocó el equivalente a USD 2.172 millones. Este total se compuso de USD 1.126 millones en pesos nominales a tasa fija (UYU), USD 680 millones en unidades previsionales (UP) y USD 366 millones en unidades indexadas (UI). Del total emitido en el mercado doméstico durante todo 2025, el equivalente a USD 962 millones se obtuvo durante el primer semestre, aumentando un 26% hasta USD 1.210 millones en el segundo semestre.
Con el descenso sostenido de la inflación durante el año 2025, la demanda de los inversores se orientó crecientemente hacia instrumentos en pesos nominales a tasa fija. En respuesta, la Unidad de Gestión de Deuda (UGD) ajustó el calendario de subastas del segundo semestre de 2025, incrementando la oferta de Notas del Tesoro en pesos nominales.
Así, el programa de licitaciones del segundo semestre de 2025 presentó varias innovaciones. Por primera vez, se incorporaron dos instrumentos a tasa fija nominal, ambos con un plazo de menos de cinco años. El calendario también incorporó, por primera vez, tres instrumentos de madurez menor a 5 años (los dos instrumentos en UYU antedichos y uno en UI). La estrategia de nominalización de los instrumentos ofertados supuso que los montos base anunciados para los títulos en UYU representan la proporción mayor del total de los títulos a emitir, a diferencia de años anteriores. Por último, la inclusión de títulos en UYU y en UI a cinco años de plazo (subastados en fechas cercanas y ambos con pago bullet a vencimiento, para hacerlos comparables), permitieron al inversor (institucional y minorista) una mejor lectura de la compensación por inflación requerida por el mercado, dada la curva de demanda y montos demandados a cada tasa en las licitaciones.
El monto emitido de los títulos más cortos en moneda local nominal fue aumentando en las licitaciones a lo largo del año, a medida que se reducían las tasas fijas nominales pagadas.
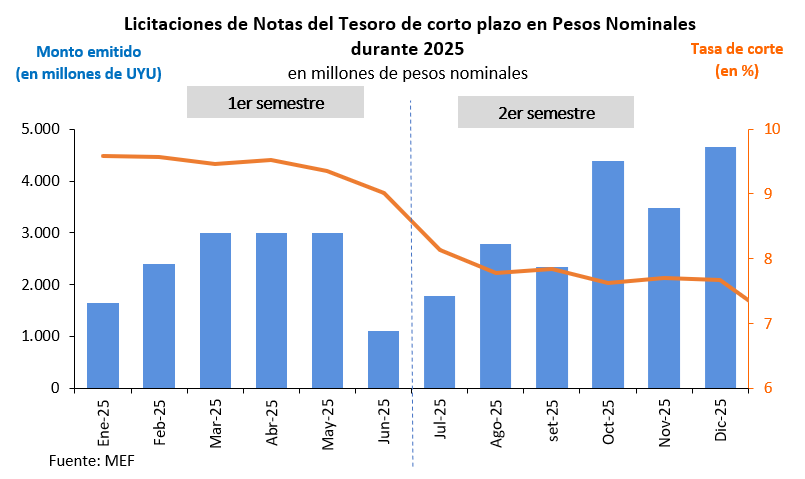
En este contexto, los instrumentos en pesos nominales a tasa fija se convirtieron por primera vez en la moneda de denominación predominante en las emisiones domésticas en 2025 (52% del total anual), pautando una creciente confianza de los inversores en el régimen de metas de inflación implementado por el BCU.
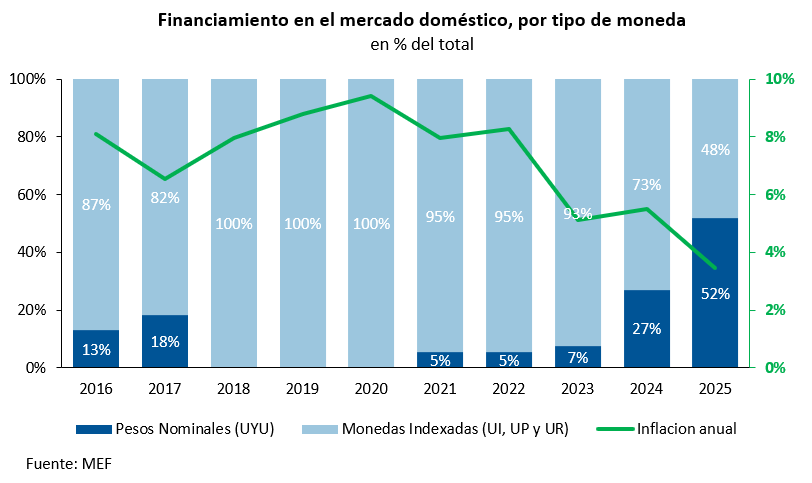
La Unidad de Gestión de la Deuda (UGD) del MEF optó por reducir cierta duración en favor de nominalizar las emisiones de deuda en moneda local y consolidar tasas más bajas, adaptándose a los cambios en la demanda del mercado y buscando disminuir los costos fiscales a futuro. La estrategia de fondeo flexible –que ajustó el menú de instrumentos ofrecidos a la evolución de las condiciones macroeconómicas y financieras– también tuvo en cuenta los nuevos trade-offs entre la minimización de costos y profundidad de fondeo en moneda local, por un lado, y la mitigación de riesgos de madurez, por el otro.[12]
Con la publicación del calendario del segundo semestre de 2025, el MEF también avanzó en darle más difusión y visibilidad a la dinámica del mercado primario y secundario de los títulos locales, a través de presentaciones ante inversores en conjunto con las autoridades del BCU, así como la sistematización y difusión periódica de los resultados de las licitaciones a través de reportes mensuales.[13]
Mercado de Deuda Internacional
En lo que respecta al mercado internacional se concretaron tres emisiones en el mercado global de capitales por un monto total nominal equivalente a USD 3.750 millones.
En dólares (febrero de 2025): El 6 de febrero de 2025, Uruguay emitió un nuevo bono global en dólares estadounidenses con vencimiento en 2037 (vida promedio aproximada de 11 años). Simultáneamente, se llevó a cabo una oferta de recompra de bonos con vencimientos más cortos, en 2027 y 2031. La operación incluyó: (1) USD 1.200 millones de efectivo por la emisión del nuevo global 2037, y (2) la recompra de USD 300 millones de bonos, aproximadamente un 36% correspondiendo al bono con vencimiento en 2027, y el resto al bono de 2031. El tamaño total de la transacción fue de USD 1.500 millones.
En francos suizos (junio de 2025): El 26 de junio de 2025, el país realizó su primera emisión en el mercado suizo, colocando CHF 320 millones (equivalente a USD 400 millones en ese momento). La operación se conformó por dos tramos iguales de CHF 160 millones, con vencimientos a 5 y 10 años. El rendimiento anual en CHF fue del 1,04% (para el de 5 años) y del 1,62% (para el de 10 años), con spreads de 93 y 113 puntos básicos sobre el mid-swap SARON, respectivamente. Participaron 75 cuentas en la operación, principalmente inversores institucionales de Suiza (fondos de pensiones y administradores de fondos), reflejando una demanda importante de parte de estos inversores de alta calidad y actitud conservadora.
En moneda local y dólares (octubre de 2025): El 22 de octubre de 2025, el Gobierno ejecutó una emisión global en dos monedas por el equivalente a USD 1.850 millones. Esta emisión incluyó: (1) un nuevo bono global en pesos nominales con vencimiento en 2035, por un monto equivalente en dólares de USD 1.350 millones (con un cupón anual de 8%), y (2) la reapertura del bono global en dólares con vencimiento en 2037 por USD 500 millones.
Tanto la tasa del 8% anual obtenido en el nuevo bono en pesos nominales como el spread de 78 puntos básicos en la reapertura en dólares, representaron el menor costo de financiamiento que Uruguay ha conseguido en moneda local y dólares, respectivamente, desde que empezó a emitir en el mercado internacional.
5.3.2 Financiamiento con Organismos Multilaterales
En coordinación con la División de Relacionamiento con Organismos Multilaterales, se buscó optimizar el uso de los recursos provenientes de estos organismos para el financiamiento del Gobierno Central y de otros entes públicos. Esta estrategia responde a contar con mayores fuentes de financiamiento para el manejo de la liquidez, a través de la contratación y desembolso de préstamos de inversión y líneas de crédito (líneas contingentes y préstamos de libre disponibilidad para la Tesorería). También tiene como objetivo alinear el diseño de políticas públicas con las buenas prácticas internacionales, a través de la cooperación técnica de dichos organismos.
En 2025, el Gobierno desembolsó nuevos préstamos a través de organismos multilaterales por un total de USD 582 millones. De este monto, USD 500 millones provinieron de líneas de crédito. De este total, USD 200 millones provinieron del Banco Interamericano de Desarrollo (BID), a través de un préstamo destinado a apoyar reformas de políticas para el crecimiento sostenible basado en transición energética justa e innovación, alineada con los compromisos de Uruguay bajo el Marco de Cambio Climático. Por otro lado, los USD 300 millones restantes fueron desembolsados por el Banco de Desarrollo de América Latina y el Caribe (CAF) para financiar el “Programa Sectorial para el Apoyo a la Implementación de Herramientas de Protección Social Enfocadas en Educación, Primera Infancia y Salud”.
Adicionalmente, el Gobierno desembolsó USD 82 millones en préstamos de inversión destinados a iniciativas en sectores claves, incluyendo innovación para la descarbonización del sector energético, mejoras en áreas rurales, saneamiento urbano, desarrollo local, fortalecimiento de la educación pública, el desempeño empresarial de las micro, pequeñas y medianas empresas (MIPYME) uruguayas vía la transformación digital y desarrollo digital a través del Plan Ceibal e innovación para potenciar la productividad y competitividad empresarial.
5.4 Indicadores del nivel y estructura de deuda, costo de financiamiento y riesgo crediticio
5.4.1 Nivel de stock de deuda bruta y neta a fin de 2025
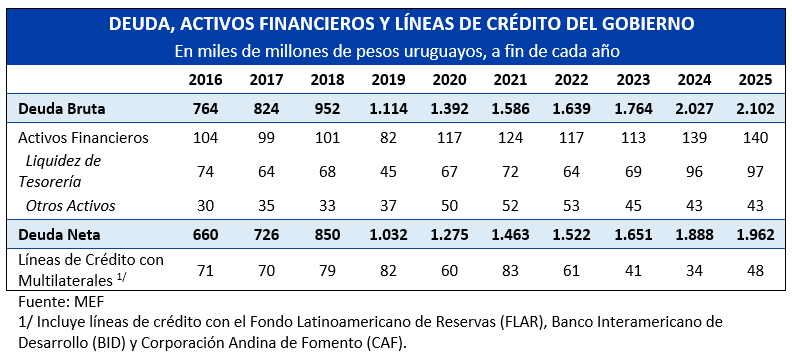
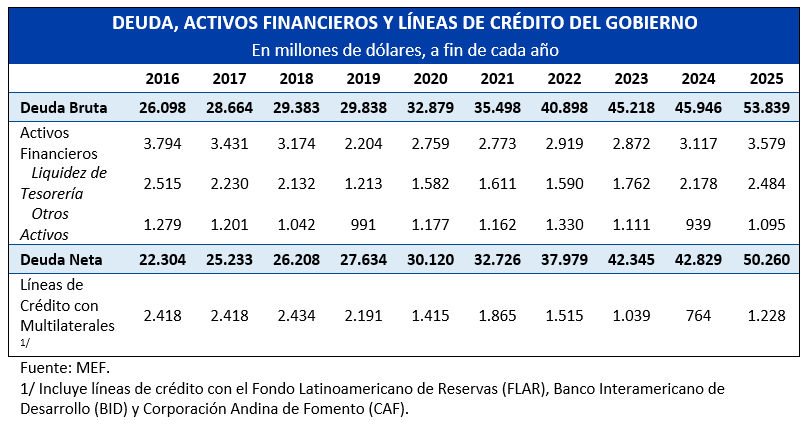
A continuación, se presenta la evolución de la deuda total, los activos financieros y las líneas de crédito multilaterales del Gobierno Central, expresados en millones de dólares estadounidenses (Tabla 1a) y en miles de millones de pesos (Tabla 1b), hasta fines de 2025.
5.4.2 Cifras de deuda sobre PIB
Como se detalla en la Exposición de Motivos del Proyecto de Ley de Presupuesto Quinquenal (2025-2029), a partir de la publicación de las cifras de deuda y activos del Gobierno Central correspondientes a fines de 2025, la serie de tiempo de las estadísticas oficiales de deuda bruta y neta como porcentaje del PIB se calcularán expresando tanto el numerador (stock de deuda y deuda neta) como el denominador (PIB) en moneda local (pesos uruguayos nominales).[14]
Bajo esta nueva metodología, el stock de deuda bruta del Gobierno Central se ubicó en 59,8% del PIB al 31 de diciembre de 2025, lo que representa una caída de 1,4 puntos porcentuales comparado al cierre del año 2024. El cierre de 2025, la deuda neta fue de 55,8% del PIB, unos 1,2 puntos porcentuales por debajo de 2024 y por debajo del ancla de deuda neta de mediano plazo del 65% del PIB.
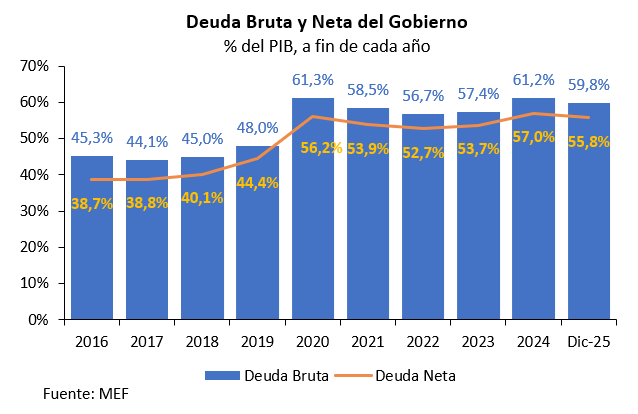
Así, si bien el flujo de endeudamiento neto del Gobierno en 2025 fue de 3,6 puntos porcentuales del PIB, el cociente de stock de deuda neta del Gobierno cayó 1,2 puntos porcentuales a fin de 2025 respecto a fin de 2024. Ello se debió al efecto combinado de efectos valuación (movimientos en el tipo de cambio a fin de período y precios de la UI, UP y UR sobre los stocks de activos y pasivos), junto a variaciones en el PIB nominal en pesos y revisiones al alza de la serie histórica del PIB nominal. Estos factores combinados contribuyeron a reducir el stock de endeudamiento neto respecto al PIB, y más que compensaron el endeudamiento neto del Gobierno incurrido durante el 2025.
5.4.3 Evolución de la composición de la deuda
Al cierre de 2025, el 55,5% del stock total de deuda bruta se encontraba denominado en moneda local, un aumento de 3,2 puntos porcentuales respecto a 2024. Este incremento fue impulsado principalmente por el volumen de las emisiones netas en moneda local (luego de ajustar por las amortizaciones en dicha moneda) en el mercado global y doméstico. La apreciación nominal y real del peso respecto al dólar y de los salarios en dólares durante 2025 contribuyó a aumentar la proporción del stock de deuda en moneda local debido a los efectos de valuación.
Estos avances en la desdolarización están alineados con el objetivo estratégico de lograr que por lo menos un 57% de la deuda total esté denominada en moneda local antes del fin de la actual Administración, como se estableció en la Exposición de Motivos de la ley de Presupuesto Nacional para el periodo 2025-2029 (aprobada por el parlamento en diciembre de 2025). El progreso hacia este objetivo contribuye a la reducción del riesgo de descalce por monedas, mejorando la sostenibilidad de la deuda y fortaleciendo la resiliencia a shocks externos.
Adicionalmente, a fines de 2025, la deuda de corto plazo, definida como obligaciones que vencen en los siguientes 12 meses (es decir, venciendo en 2026), representó el 5,6% del stock total de deuda del Gobierno Central. Complementando esto, la madurez promedio de la deuda se mantuvo en casi 12 años, reflejando esfuerzos sostenidos por extender vencimientos, reducir riesgos de refinanciamiento y potenciar la resiliencia a variaciones en la tasa de interés.
La proporción del circulante de los bonos emitidos en el mercado internacional en manos de residentes y no residentes, varía según la moneda de denominación de los bonos globales. En particular, una tenencia más equilibrada entre inversores residentes (principalmente fondos de pensiones) y no residentes en bonos globales denominados en UYU ha contribuido a profundizar la liquidez del mercado de pesos nominales, como reflejan los spreads bid-ask más acotados y mejor puntaje BVAL en la plataforma de Bloomberg.[15]
5.4.4. Evolución de la calificación crediticia soberana y la prima de riesgo
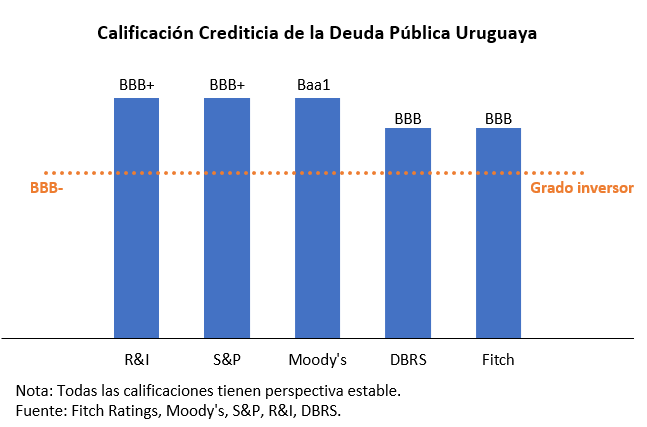
En los últimos años, nuestro país logró mejoras de su calificación crediticia por parte de las cinco agencias que califican el crédito soberano, acompañadas por una compresión de la prima de riesgo soberano. Así, el país logró alcanzar la mayor nota de crédito de su historia, “BBB+”.
Durante 2025 se mantuvieron las notas y perspectivas de la calificación crediticia de Uruguay, reflejadas en los reportes de actualización de crédito de las agencias calificadoras.
En particular, el 4 de abril de 2025, Moody's actualizó su análisis crediticio de Uruguay y en agosto publicó su Opinión Crediticia. Según la agencia, el perfil crediticio de Uruguay ("Baa1" con perspectiva estable) está respaldado por su sólida fortaleza institucional y mejores perspectivas de crecimiento. Moody's añadió que la mejora de los marcos de política fiscal y monetaria ha contribuido a políticas macroeconómicas sólidas y respaldan el perfil crediticio soberano. Según la agencia, el Gobierno deberá avanzar en su agenda de reformas para abordar sus desafíos estructurales, incluidos los niveles de inversión relativamente bajos y las rigideces del gasto público.
El 19 de setiembre de 2025, Fitch Ratings mantuvo la calificación de Uruguay en 'BBB' con perspectiva estable. Esta calificación está respaldada por un PIB per cápita relativamente alto, finanzas externas robustas y sólidos indicadores de gobernanza. También se destaca que Uruguay está logrando avances para reducir la inflación de manera estructural mientras mejora la credibilidad de su política monetaria, lo que permite la reducción de la dolarización y el impacto de la indexación salarial. Sin embargo, se señalaron algunos puntos Uruguay que limitan el aumento de su calificación más allá de 'BBB', centrados en desafíos estructurales y riesgos fiscales.
El 17 de noviembre de 2025, la agencia calificadora DBRS Morningstar mantuvo la calificación de la deuda soberana de Uruguay en moneda extranjera en “BBB” con perspectiva estable. Según la agencia, la decisión se respalda en políticas macroeconómicas predecibles e instituciones sólidas, que compensan los niveles moderados de productividad del país, su sistema financiero parcialmente dolarizado y su limitada profundidad financiera.
El 26 de noviembre de 2025, Standard & Poor’s (S&P) afirmó su calificación soberana en moneda extranjera a largo plazo de Uruguay en BBB+. La perspectiva para las calificaciones a largo plazo permanece estable. S&P espera que el crecimiento de la deuda de Uruguay se desacelere en los próximos tres años, ya que su compromiso con la consolidación fiscal y un banco central más fuerte refuerzan el historial del país de políticas económicas estables y predecibles.
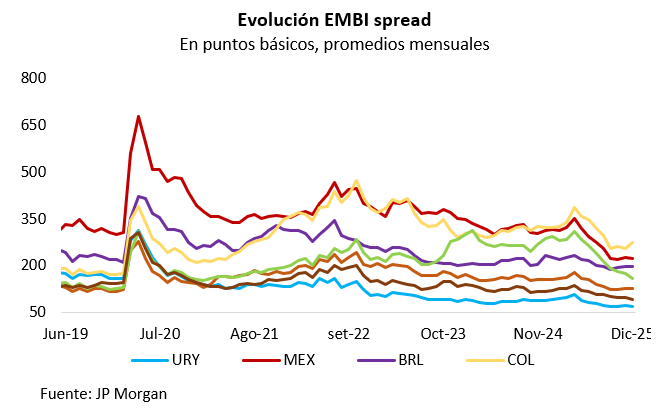
El EMBI spread de la deuda soberana internacional en dólares de Uruguay alcanzó niveles históricamente bajos, con un descenso sostenido hasta los 68 puntos básicos al cierre de 2025, reflejando la baja percepción de riesgo país y la solidez del crédito soberano uruguayo.
5.5 Programa financiero del gobierno y endeudamiento neto proyectado en 2026
5.5.1 Proyecciones de necesidades, fuentes de financiamiento y endeudamiento neto
El programa financiero del Gobierno resume las necesidades y fuentes de financiamiento proyectadas para el año 2026. Para su diseño se tomó en cuenta los supuestos sobre el escenario macro-financiero de base, las proyecciones fiscales del resultado primario, el perfil de servicio de deuda, la estrategia de fondeo en mercados de capitales y con organismos multilaterales, las proyecciones de costos de financiamiento por moneda y los objetivos de gestión de deuda y activos.
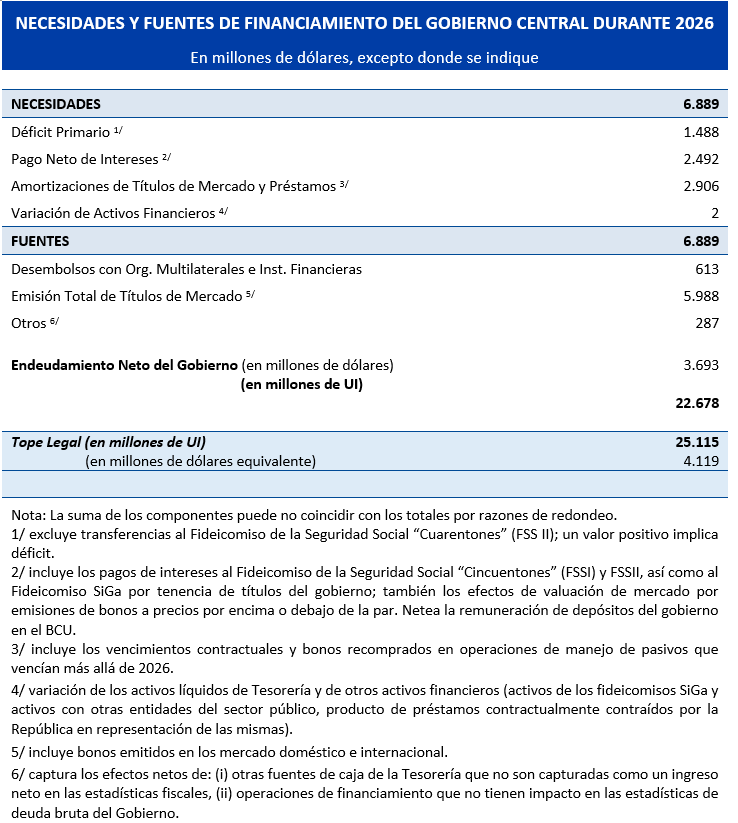
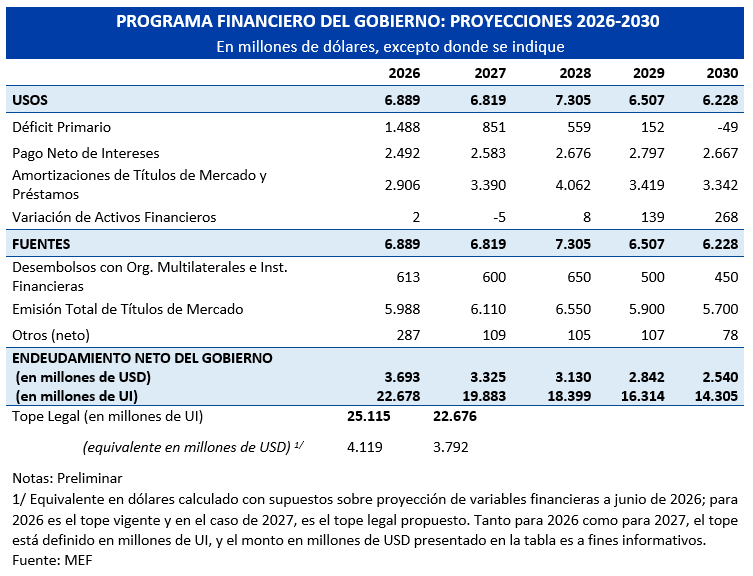
Las necesidades totales de financiamiento del Gobierno Central para el año en curso se proyectan en 6.889 millones de dólares, de las cuales 2.492 millones corresponden al pago neto de intereses y 2.906 millones a pagos de amortización de capital y cancelaciones anticipadas por operaciones de manejo de pasivos. Las fuentes de financiamiento son principalmente las emisiones de títulos soberanos en el mercado local e internacional, además de los desembolsos de préstamos con organismos multilaterales de crédito.
La emisión bruta total de títulos públicos en 2026, en mercados internacionales y doméstico, se estima en aproximadamente 5.988 millones de dólares. En los primeros seis meses del año en curso, el Gobierno lleva emitidos títulos en el mercado por el equivalente a 1.943 millones de dólares, solamente en el mercado doméstico. Adicionalmente, el financiamiento en 2026 se complementará con préstamos de organismos multilaterales de crédito que se estiman alcanzarían 613 millones de dólares.
El Endeudamiento Neto del Gobierno derivado del plan financiero para 2026 se proyecta en UI 22.678 millones (equivalente a 3.693 millones de dólares, dados los supuestos de evolución del tipo de cambio y UI para lo que resta del año). El tope legal de endeudamiento neto presentado la Ley de Rendición de Cuentas de 2025 es de UI 25.115 millones (equivalente a 4.119 millones de dólares).
5.5.2 Proyecciones de deuda bruta y neta para el período 2026-2030
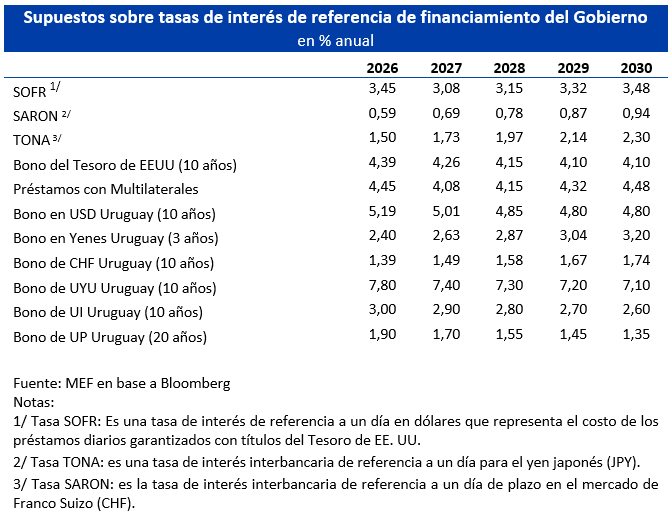
Para proyectar y analizar la evolución del stock de deuda (bruta y neta) del Gobierno Central como porcentaje del PIB, se utiliza el modelo determinístico de dinámica y sostenibilidad de deuda desarrollado por la Unidad de Gestión de Deuda (UGD) del MEF, en base a ecuación canónica de la restricción presupuestaria del Gobierno expresada en pesos corrientes. Para ello se toma en cuenta, además, el escenario macroeconómico de Uruguay e internacional de base, el nivel y composición por monedas, instrumentos, tasas y plazos de los pasivos y activos financieros del gobierno a marzo de 2026, así como el programa financiero y los supuestos de tasas de financiamiento anual por moneda e instrumento que se presentan a continuación:
Se presenta a continuación la evolución proyectada de la deuda bruta y neta del gobierno sobre PIB, para el período 2026-20230:
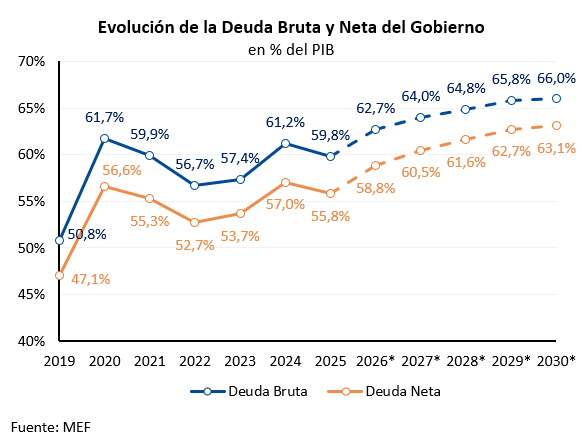
El modelo prevé un aumento de la deuda bruta y neta del Gobierno Central en términos del PIB a fin de 2026, respecto al nivel observado a fin del año 2025. Se estima un aumento de 2,9 puntos porcentuales del PIB en la deuda bruta, y 3 puntos porcentuales en la deuda neta del gobierno.
El gráfico debajo resume la contribución de las distintas variables a la variación proyectada de la deuda neta en porcentaje del PIB durante 2026, en base a la derivación analítica del modelo y los supuestos macroeconómicos, financieros y de gestión de deuda.
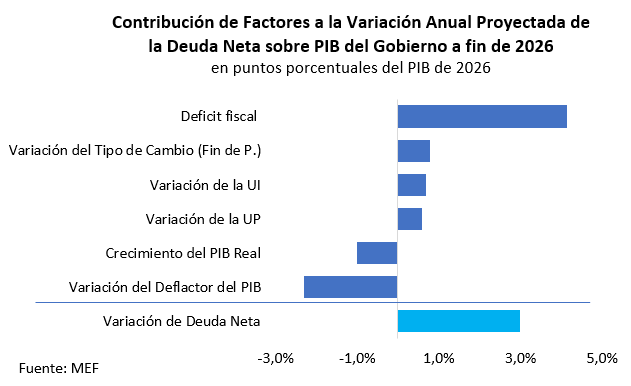
El principal factor que contribuye a aumentar el cociente de deuda entre fin de 2025 y fin de 2026 es el déficit fiscal, estimado en 4,1% del PIB para 2026. Asimismo, el aumento proyectado de la Unidad Indexada a la inflación y de las otras unidades indexadas a los salarios (Unidad Reajustable y Unidad Previsional) tiene el efecto de aumentar el cociente de deuda por el efecto valuación vinculados a la revalorización del stock de deuda en moneda local indexada a inflación del IPC y salarios. Asimismo, la depreciación interanual del peso proyectada a fin de 2026 respecto a 2025 (aumento del tipo de cambio de fin de período de 3,4%) tiene un impacto neto en el aumento del numerador del cociente de deuda sobre PIB, ya que aumenta el valor del stock de deuda neta en moneda extranjera medido en pesos nominales, dada la aún relativamente alta proporción de deuda denominada en moneda extranjera[16]. En cambio, la variación proyectada del PIB real (1,6%) y la inflación en el deflactor del PIB (3,8%) contribuyen a reducir el cociente, al aumentar el valor en pesos nominales del denominador.
En conclusión, el impacto de reducción de la deuda neta sobre PIB derivado crecimiento del PIB en términos nominales y reales, no es suficiente en 2026 para compensar el impacto de aumento del cociente de deuda neta como consecuencia de efectos flujo (déficit fiscal) y de valuación de stock (por tipo de cambio, inflación y salarios).[17]
Para el resto del período de proyección (2027-2030), dado el conjunto de supuestos presentados, la proyección de la dinámica de deuda resultante es consistente con: (i) la convergencia de la deuda neta/PIB en niveles por debajo del ancla de deuda calibrada de 65% del PIB, (ii) el objetivo de tender a una ponderación de la deuda en moneda nacional del Gobierno Central levemente por encima del 57% al fin del periodo y (iii) la convergencia a una tasa de interés promedio efectiva del stock de deuda (pago neto de intereses sobre stock de deuda total al final del período) de aproximadamente el 4% anual.
5.5.3 Tope Legal de Endeudamiento Neto del Gobierno propuesto para 2027
Las necesidades de fondeo para el año 2027 se estiman en 6.819 millones dólares, de las cuales se proyecta que 2.583 millones correspondan al pago de intereses, y 3.390 millones a pagos de amortización de capital por vencimientos contractuales de deuda. En tanto, el financiamiento requerido en los mercados de bonos locales e internacionales se proyecta en 6.110 millones. Adicionalmente, el fondeo en 2027 se complementaría con desembolsos de préstamos con organismos multilaterales de crédito que se estiman alcanzarían los 600 millones.
La proyección de ENG para el año 2027 que se deriva del programa financiero es de UI 19.883 millones (equivalente a 3.325 millones de dólares). El tope legal de endeudamiento neto del gobierno propuesto para 2027 en el articulado de la RCC-2025 es de UI 22.676 millones (equivalente a 3.792 millones de dólares).[18]
5.6 Estrategia de financiamiento y plan de acción
La implementación de la estrategia de financiamiento para cumplir con el programa financiero descrito se asienta en los pilares que se describen a continuación. La prioridad será seguir incrementando gradualmente la proporción de la deuda total denominada en moneda nacional, manteniendo acotados el costo promedio del endeudamiento y los riesgos de refinanciamiento, con foco en apuntalar la resiliencia fiscal y la calidad crediticia del país.
Avanzar en la desdolarización gradual de la deuda, consistente con costos de financiamiento fiscalmente sostenibles.
Continuar impulsando el desarrollo del mercado doméstico de deuda en moneda local. Se continuará trabajando para potenciar el desarrollo y funcionamiento del mercado primario y secundario de deuda pública doméstica en moneda local de Uruguay. Se mantendrá la emisión, recurrente y previsible, de nuevos títulos valores o reaperturas de Notas del Tesoro en pesos nominales, UI y UP en un número acotado de puntos de referencia de la curva de rendimientos. En particular, la UGD mantendrá la flexibilidad en el programa de emisiones doméstico de Notas, atento a la dinámica en el mercado secundario y los cambios en las preferencias de los inversores por plazos, monedas e instrumentos. También se continuará brindando a los inversores la mayor flexibilidad financiera posible para comprar los instrumentos emitidos por el Gobierno (incluyendo la posibilidad de incorporar las LRM del BCU como opción de integración). En esta misma línea, se buscará continuar perfeccionando los mecanismos de licitaciones de Notas del Tesoro en el mercado primario doméstico. Con ello se buscará profundizar la liquidez del mercado en moneda nacional y facilitar el proceso de descubrimiento de precios.
Buscar una composición equilibrada en términos de moneda en la emisión de deuda internacional, tanto en moneda local como extranjera. Se procurará continuar emitiendo en moneda local en los mercados internacionales (pesos nominales y/o UI), sujeto a que los costos de endeudamiento se mantengan consistentes con una dinámica de deuda sostenible y reflejen los avances en materia de inflación e inflación esperada y el crecimiento real tendencial de la economía.
Conversión de préstamos con organismos multilaterales de moneda extranjera a moneda local. Como parte de la estrategia para incrementar la proporción de deuda pública en moneda local, la UGD continuará buscando condiciones favorables de mercado y desarrollando instrumentos financieros junto a organismos multilaterales, que permitan la conversión de préstamos denominados en moneda extranjera a tasa flotante a tasa fija en moneda local, tanto en pesos nominales como en UI.
Promover el funcionamiento de los mercados secundarios de bonos en moneda local de Uruguay. Fomentar las actividades de formación de mercado por parte de bancos y otras instituciones financieras con inversores residentes y no residentes, promoviendo la transparencia de precios en los mercados secundarios, para impulsar la liquidez de las curvas de bonos en moneda local.
Continuar el manejo proactivo de pasivos del Gobierno Central, mitigando el riesgo de refinanciamiento de la deuda y mejorando la liquidez en las curvas de rendimiento de bonos.
Se continuará ejecutando operaciones de manejo de pasivos, tanto en los mercados doméstico como externo, incluyendo mecanismos financieros de canje y/o de recompra de instrumentos. Con ello se busca extender los plazos de vencimientos de deuda y suavizar temporalmente el calendario de amortizaciones. Las operaciones de manejo de pasivos también apuntarán a aumentar el tamaño de los valores en circulación, consolidar los bonos de referencia en el mercado y mejorar la liquidez de los bonos, promoviendo el descubrimiento eficiente de precios en los mercados.
Se mantendrá la coordinación estrecha entre el Gobierno y el BCU, formalizado institucionalmente en el Comité de Coordinación de Deuda Pública desde 2016. Se profundizará la coordinación en la ejecución de las estrategias de financiamiento y políticas de esterilización por parte del MEF y el BCU, respectivamente, fundamentalmente en el tramo corto de la curva de rendimientos de títulos públicos, acompasando el proceso de consolidación del régimen de metas de inflación de la política monetaria. La acción coordinada y conjunta sobre los activos (liquidez del gobierno y reservas internacionales del BCU) y pasivos (Notas y Bonos del gobierno y LRM del BCU) contribuye a reducir los descalces de plazos y monedas de los balances de ambas instituciones.
Continuar ampliando y diversificando la base inversora internacional.
La diversificación de fuentes de financiamiento a través de monedas y mercados tiene un valor estratégico para Uruguay, dado que contribuye a mejorar los términos de financiamiento, brinda mayor flexibilidad, y asegura un acceso fluido y una demanda estable por instrumentos del gobierno bajo diferentes condiciones en los mercados de capitales. En particular, existe un margen significativo para seguir avanzando en una distribución más balanceada por regiones de la base de inversores extranjeros. En este sentido, se buscará ampliar los vínculos con potenciales inversores institucionales de mercados europeos y sovereign wealth funds, ya sea para fomentar su participación en las emisiones globales en dólares y moneda local, y/o en la posible emisión en mercados de monedas europeas.
Fortalecer el financiamiento y tipos de instrumentos disponibles de los organismos multilaterales de crédito.
En coordinación con la División de Relacionamiento con Organismos Multilaterales, se continuará trabajando para optimizar el uso de los recursos provenientes de estos organismos para el financiamiento del Gobierno y otros entes públicos. Asimismo, se profundizará las negociaciones para robustecer la red de líneas de crédito precautorias con instituciones multilaterales de crédito. Al mismo tiempo, se continuará explorando el acceso a nuevos instrumentos que permitan reducir la exposición del sector público a fluctuaciones en el tipo de cambio, tasa de interés y nivel de liquidez, entre otros, impulsando y aprovechando las innovaciones financieras en los distintos organismos multilaterales de crédito.
También se continuará ejecutando operaciones de conversiones de deuda para el cambio de exposición por monedas y tasas de los préstamos con organismos multilaterales (de dólares indexados a tasas flotantes, a tasas fijas en otras monedas de países avanzados o emergentes). Esto contribuirá a la diversificación del riesgo moneda del sub portafolio de deuda en moneda extranjera y contribuir a estabilizar el riesgo cambiario en el portafolio. En forma concomitante, se buscará reducir la carga esperada de intereses de la deuda del Gobierno Central, contribuyendo a atenuar el impacto del endeudamiento incremental sobre la posición fiscal.
Profundizar en la estrategia de instrumentos financieros vinculados a indicadores de sostenibilidad ambiental.
Las sucesivas administraciones de gobierno han desarrollado, en las últimas décadas, una robusta gobernanza y un sistema estadístico de alto estándar para el reporte, monitoreo y verificación de indicadores ambientales, ampliamente reconocido a nivel internacional. Esta institucionalidad constituye una base sólida para el desarrollo de nuevos instrumentos de financiamiento sostenible que incorporen incentivos financieros positivos. En esta línea, resulta pertinente explorar mecanismos de financiación soberana que fortalezcan la adaptación del entramado productivo y social de Uruguay a los eventos climáticos extremos, movilizando capital para construir resiliencia tanto climática como macroeconómica.
[1] El adelanto fue necesario para que, por razones de calendario, los jubilados y pensionistas que perciben sus prestaciones a través de redes de cobranza pudieran cobrar el 3 de enero de 2026.
[2] La “deuda flotante” corresponde a obligaciones contraídas por el Estado pero que no fueron pagadas.
[3] El análisis de la recaudación privada en este apartado se hace con series derivadas de la sección Series de Datos de DGI, las cuales provienen de los registros contables definitivos, por lo que solo se cuenta con datos hasta abril de 2026.
[4] El documento completo de la Exposición de Motivos que acompaña al Presupuesto Nacional 2025-2029 se encuentra disponible aquí.
[6] La solicitud fue remitida el 29 de abril de 2026, estableciéndose como fecha límite para la recepción de respuestas el 15 de mayo de 2026.
[8] Incluye 16 millones de dólares vinculados a la disminución del gasto tributario por la compra de vehículos eléctricos e híbridos.
[9] Decreto Nº 173/025 de 21 de agosto de 2025.
[10] Los montos de las emisiones de bonos son considerados a su valor par y los desembolsos en su valor nominal. Se utiliza el valor del tipo de cambio, así como las cotizaciones de la Unidad Indexada y de la Unidad Previsional al momento de la emisión y desembolso respectivo, y luego se expresan en su equivalente en dólares.
2 La suma de los componentes puede diferir de los totales por motivos de redondeo.
[11] Con respecto a (i), esto incluye, entre otros, transferencias al Tesoro de pagos de préstamos hipotecarios reestructurados administrados por la Agencia Nacional de Vivienda por cuenta del MEF (54.2 millones de dólares en 2025). Asimismo, a partir del año 2024 el Fideicomiso de la Seguridad Social “Cincuentones” (FSSI) ha comenzado a realizar anualmente transferencias hacia el Banco de Previsión Social (BPS), correspondiente a una fracción de los ahorros acumulados de los trabajadores y jubilados que eligieron cambiarse del sistema actual de seguridad social, de acuerdo a lo aprobado por el Parlamento en el año 2017. En línea con lo establecido en la Ley, durante 2025 estas transferencias alcanzaron aproximadamente los 125 millones de dólares equivalentes. Este ingreso extraordinario desde el FSSI al BPS no afecta las estadísticas fiscales del Gobierno, pero implica una menor asistencia del Gobierno al BPS, por tanto, aumenta la liquidez de Tesorería y, por tanto, reduce el ENG, dado lo demás constante. Con respecto a (ii), la categoría Otros incluye la emisión de los bonos capitalización para pagar intereses sobre los bonos capitalización con cupón emitidos en años anteriores (por un monto aproximado de 125 millones de dólares en 2025).
[12] Para mayores detalles sobre los resultados de los calendarios domésticos en 2025, ver Reporte de Deuda Soberana del último trimestre de 2025 aquí.
[14] Véase el Reporte de Deuda Soberana 2025T2-T3 para una explicación detallada del fundamento y las implicancias.
[15] Para un mayor detalle y análisis del nivel y la estructura de la deuda del Gobierno, ver el Reporte de Deuda Soberana del cuarto trimestre de 2025.
[16] Es importante notar el efecto contrario en la deuda neta medida en pesos derivado de la depreciación del tipo de cambio de fin de período, que opera a través de un aumento en el valor en pesos de los activos financieros de Tesorería denominados en dólares, todo lo demás constante. Sin embargo, dada la magnitud relativa de la deuda bruta respecto a los activos financieros, y la composición por moneda de los pasivos y activos, el efecto que domina ampliamente es el de un aumento de la deuda neta medida en pesos (del componente en moneda extranjera) ante una depreciación cambiaria de fin de periodo.
[17] Es relevante destacar que la apreciación proyectada del tipo de cambio nominal promedio en el año 2026 (2,6%) también opera a través de distintos canales sobre el cociente de deuda neta, si bien estos efectos ya están incorporados en las otras variables determinantes de la ecuación de dinámica de deuda. Por un lado, la apreciación promedio contribuye indirectamente a reducir el cociente vía el nivel del déficit fiscal, por ejemplo, al reducir el valor en pesos de los intereses pagados en moneda extranjera durante el año (donde la magnitud del efecto depende de la cadencia de pagos de intereses a lo largo del año y de la fluctuación intra-anual del tipo de cambio durante 2026). Por el contrario, la apreciación cambiaria promedio anual opera aumentando el cociente de la deuda neta, ya que contribuye, dado todo lo demás, a reducir el ritmo de aumento del deflactor del PIB a través de los precios de los transables en la economía (el ritmo de aumento del deflactor del PIB se proyecta se desacelere de 4,4% en 2025 a 3,8% en 2026). Sin embargo, a diferencia del cálculo del cociente medido en dólares, el valor del tipo de cambio promedio no tiene un impacto directo en el cálculo de los cocientes en pesos de deuda neta sobre PIB.
[18] El equivalente en dólares del tope legal para 2027 está calculado con supuestos sobre proyección de variables financieras a junio de 2026. El tope legal propuesto está definido en millones de UI; el monto en millones de USD presentado en la tabla es a fines informativos, para dar transparencia al margen de holgura incluido en el límite legal.