3. PROYECCIONES FISCALES
A continuación, se presenta la proyección de las cifras fiscales del Sector Público Consolidado (SPC) para el período 2026-2030. Las estimaciones se elaboran en base en la actualización de las proyecciones del escenario macroeconómico para los próximos años.
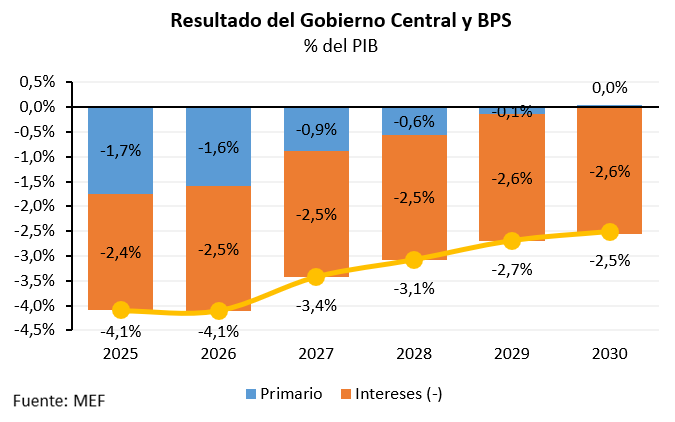
Para 2026, se proyecta que el resultado global del Gobierno Central-Banco de Previsión Social (GC-BPS) registre un déficit de 4,1% del PIB, el cual se reduciría gradualmente hasta alcanzar un déficit de 2,5% del PIB en 2030, consistente con un resultado primario equilibrado.
Los ingresos del GC-BPS se prevé que asciendan a 27,4% del PIB en 2026 hasta alcanzar 28,6% en el último año de esta administración. La evolución proyectada de la recaudación incorpora a partir de 2026 y 2027, una actualización de los ingresos estimados de las medidas impositivas aprobadas en el Presupuesto Nacional e ingresos derivados de una disminución de gasto tributario vinculado a la compra de vehículos eléctricos. A esto se suman las ganancias de eficiencia previstas para la recaudación de la DGI. En conjunto, se espera que estos ingresos alcancen al 1,5% del PIB hacia 2029. De ese total, 0,7% del PIB corresponde a iniciativas que localizan el pago de impuestos en Uruguay, 0,1% del PIB a ajustes técnicos que buscan mejorar la equidad horizontal sobre impuestos existentes[8] y 0,75% del PIB a las medidas de eficiencia recaudatoria que está desarrollando la DGI.
En este marco, la DGI se encuentra desde 2025 implementado un Modelo de Gestión de Cumplimiento Tributario basado en riesgos (MGCT) cuyo propósito es gestionar integralmente el cumplimiento tributario mediante un enfoque preventivo, basado en conocimiento y orientado a facilitar e inducir el cumplimiento oportuno de las obligaciones. El horizonte de ejecución se extiende hasta 2028 y DGI ha comenzado a desplegar acciones operativas de corto plazo a través de experiencias piloto cuyos resultados son observables y escalables.
Bajo este objetivo, las intervenciones combinan acciones masivas y tratamientos focalizados, abarcando riesgos transversales y específicos por sectores, entre ellas:
Control y seguimiento de subvaluación de débitos en IVA, IRAE e IRPF y sobrevaluación de créditos en IVA e IRAE;
Identificación de omisiones en el arrendamiento de alquileres temporales y de alquileres anuales asociados a garantías de alquiler sin retención o sin garantías;
Perfeccionamiento de los mecanismos de retención para los perceptores de múltiples ingresos gravados con IASS o IRPF;
Intervenciones masivas sobre el segmento de servicios no personales, enfocadas en mitigar la subvaluación de débitos de IVA e IRPF y la sobrevaluación de créditos de IVA.
Por último, dentro del componente Otros ingresos del Gobierno Central, se proyectan los aportes de utilidades de las Empresas Públicas en función de los resultados acumulados y esperados para cada una de las empresas. Finalmente, los ingresos del BPS se proyectan en línea con la evolución esperada de la masa salarial.
Los egresos primarios del Gobierno Central-BPS se prevé que alcancen el 29% del PIB en 2026, y culminen esta administración en 28,8% del PIB. La proyección contempla la evolución esperada del gasto endógeno, los gastos comprometidos por normas y compromisos contractuales vigentes, así como las asignaciones presupuestales de este proyecto de Ley de Rendición de Cuentas.
Las remuneraciones se espera que se mantengan en 5,0% del PIB a lo largo del período. Esta proyección se basa en la evolución real esperada de los salarios públicos, así como los recursos destinados a llenado de vacantes, ascensos, las asignaciones previstas en el presupuesto y la creación de cargos vinculados al área de seguridad previstas en esta Rendición de Cuentas.
Por su parte, se proyecta que los gastos no personales y transferencias desciendan en el margen, resultado de una estrategia que busca atender las áreas prioritarias del gobierno junto con una política activa de gestión del gasto.
Los egresos por pasividades se esperan suban en 2026 y 2027. Este comportamiento responde a un crecimiento significativo del stock de pasivos, explicado por una expansión marcada en las altas mensuales de jubilaciones desde 2025 que se espera se vaya estabilizando hacia niveles históricos a partir de 2028.
Las inversiones del Gobierno Central se ubicarán en 1,5% del PIB a lo largo del período, que incluyen erogaciones vinculadas a la realización de obras de infraestructura vía contratos CREMAF, PPP y nuevas modalidades.
Por último, en función de la evolución prevista del resultado primario y de la deuda pública, de las variables macroeconómicas relevantes y de la evolución de los fondos asociados a los fideicomisos de la seguridad social, se proyecta que la partida de intereses del GC-BPS converja a 2,6% del PIB en 2029.
Para las Empresas Públicas se prevé un resultado global de 0,2% del PIB para 2029. Las proyecciones incluyen la evolución esperada del resultado primario y los planes de inversión presentados para los próximos 5 años.
Para las Intendencias y el Banco de Seguros del Estado (BSE), se proyectan resultados globales estables en términos del PIB en el período de proyección. En línea con lo anterior, se proyecta un resultado global del Sector Público No Monetario (SPNM) de -4,1% del PIB para el año 2026, convergiendo a -2,5% del PIB hacia 2029.
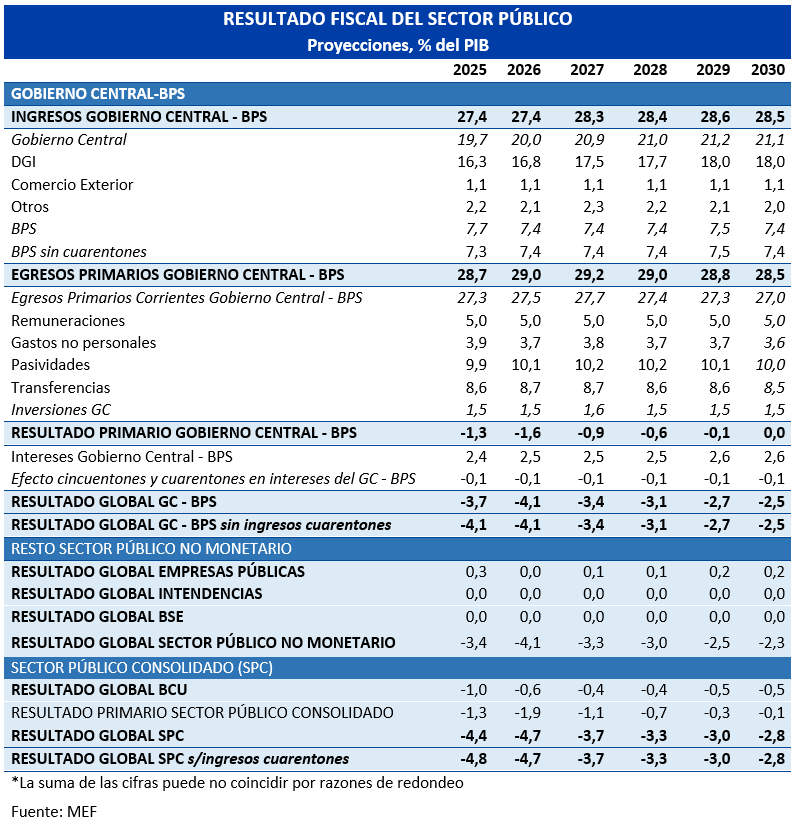
Finalmente, se espera que el resultado global del BCU presente una trayectoria decreciente hasta ubicarse en -0,5% del PIB en 2029, debido al menor pago esperado de intereses, producto de una mayor presencia de la emisión de las notas del tesoro por parte del MEF en el tramo corto de la curva y la baja de tasas de interés.
En suma, la programación financiera contenida en el presente proyecto de Rendición de Cuentas proyecta una senda de mejora de las cuentas públicas, consistente con la reformulación del marco fiscal promovida por la presente administración. Dicha senda se sustenta en un conjunto de medidas orientadas a impulsar el crecimiento económico, consolidar la institucionalidad fiscal, fortalecer la eficiencia recaudatoria y garantizar los recursos fiscales requeridos para atender las prioridades de gobierno.